PEA Société Générale : l’accompagnement justifie-t-il les frais ?
Le PEA Société Générale permet d’investir en actions dans un cadre fiscal avantageux, avec un accès à un réseau d’agences et le choix entre gestion autonome et déléguée. Son intérêt dépend toutefois du coût total et de l’accompagnement réellement utilisé. Avant d’ouvrir un plan chez SG, trois points méritent une comparaison : les frais applicables à vos opérations, les supports disponibles et les conditions de gestion.
Ce que vous achetez chez SG : une enveloppe et des services
Le Plan d’Épargne en Actions n’est pas un placement à rendement garanti. C’est une enveloppe comprenant un compte espèces, qui reçoit les versements et les revenus, et un compte titres, qui accueille les investissements. La performance dépend des titres détenus, pas du seul choix de la banque. Les supports présentent un risque de perte en capital.
Chez Société Générale, l’offre associe cette enveloppe à des services bancaires : réseau d’agences, échanges avec un conseiller et outils de consultation et de gestion à distance. Cette proximité peut intéresser un épargnant qui souhaite discuter de ses objectifs. Elle ne garantit ni la pertinence de chaque investissement ni une meilleure performance.
Des actions et des fonds, mais pas tous les placements
Le guide SG mentionne notamment les actions de sociétés établies dans l’Union européenne, en Islande, en Norvège ou au Liechtenstein, sous réserve des critères d’éligibilité. Il cite aussi des organismes de placement collectif, ou OPC, investis au moins à 75 % en actions et titres répondant aux critères requis.
Pour un ETF, vérifiez à la fois son éligibilité au PEA et sa disponibilité chez SG. Ne transposez pas au plan l’ensemble des possibilités du compte-titres ordinaire : actions américaines détenues directement, SCPI ou opérations au service de règlement différé ne constituent pas l’univers normal du PEA. Une présentation commerciale commune aux deux comptes peut entretenir cette confusion.
Les frais à additionner avant de comparer
L’avis de Finance Héros relève des frais de courtage, des droits de garde et des frais annexes susceptibles de rendre SG moins compétitive que des courtiers spécialisés. Pour décider, demandez le barème PEA en vigueur, et non une simple grille générale de compte-titres. Le canal de passage d’ordre et les services souscrits peuvent modifier la facture.
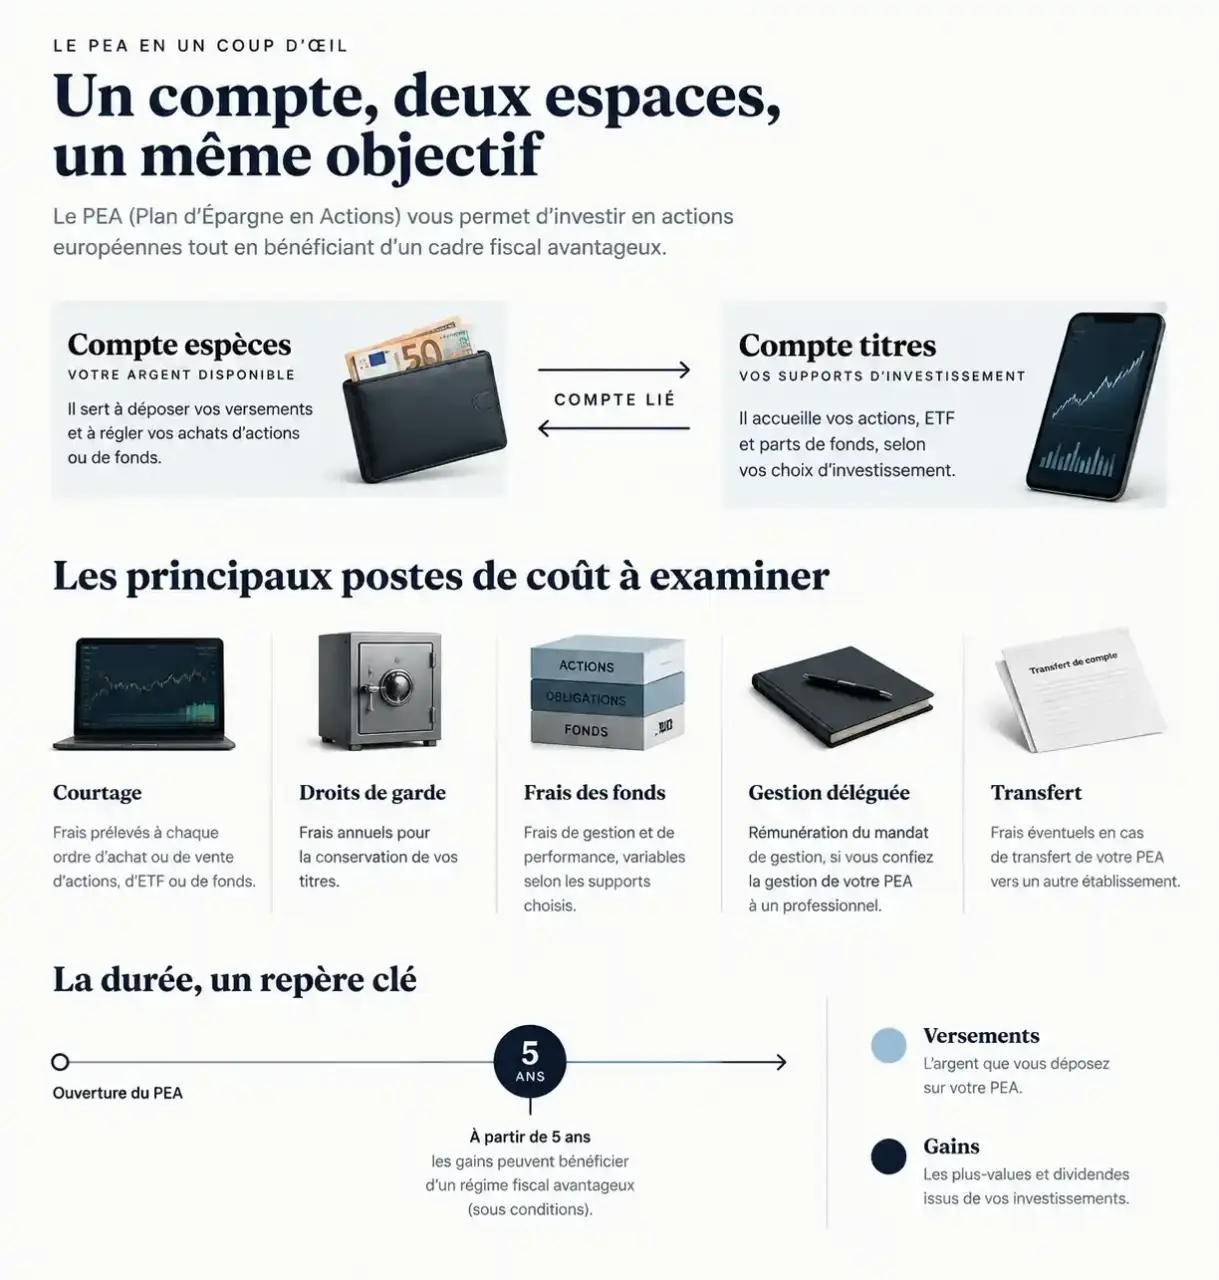
| Poste | Ce qu’il faut contrôler | Effet sur votre budget |
|---|---|---|
| Courtage | Taux, minimum éventuel et canal utilisé | Coût à chaque achat ou vente |
| Droits de garde | Calcul selon l’encours et les lignes détenues | Coût récurrent, même sans transaction |
| Frais des fonds | Documents d’informations des OPC et ETF | Frais intégrés à la valeur du placement |
| Gestion déléguée | Rémunération du service et frais cumulés | Charge supplémentaire à examiner annuellement |
| Services et transfert | Abonnements, conditions et plafonds réglementaires | Dépenses distinctes du courtage |
Finance Héros cite un courtage indicatif de 0,50 % pour certains ordres : un achat de 2 000 € représente alors 10 €. Cet exemple illustre un calcul, pas un devis actuel. Les tableaux mêlant PEA et compte-titres doivent être interprétés avec prudence, notamment lorsqu’ils comportent des marchés étrangers ou des minimums incompatibles avec le plafonnement propre au PEA.
Le Service Bourse doit être rentable pour votre usage
Finance Héros mentionne un abonnement de 14,50 € par mois, une réduction de commissions de 30 % et une gratuité pour les 18–29 ans, à confirmer dans les conditions actuelles. L’abonnement représente 174 € par an. Si l’on ne considère que la réduction, il faudrait 580 € de commissions annuelles effectivement concernées pour compenser ce coût. Les informations économiques et contacts avec des experts doivent donc aussi avoir une utilité concrète pour vous.
Versements et fiscalité : les règles qui changent la décision
Le guide SG indique un plafond de versements de 150 000 € pour le PEA classique. Les gains ne sont pas des versements : la valeur du plan peut donc dépasser ce montant. Pour le PEA-PME, le plafond annoncé est de 225 000 €, également applicable au cumul PEA et PEA-PME d’une même personne. Le plafond du PEA classique reste inchangé.
Le cumul peut atteindre 450 000 € pour un couple marié ou pacsé, sur des plans individuels. Le dispositif destiné aux jeunes majeurs rattachés au foyer fiscal prévoit un plafond de 20 000 €, avec une limite d’âge de 25 ans mentionnée par SG, sous réserve des conditions de rattachement.
Pour alimenter le plan, le guide SG indique 50 € par mois pour les versements programmés et 100 € pour les versements ponctuels. Faites confirmer ces modalités avant de souscrire. Le premier versement déclenche l’ancienneté fiscale ; l’argent versé n’est pas nécessairement investi immédiatement.
Le cinquième anniversaire est le repère essentiel
Après cinq ans, les gains bénéficient en principe d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Le guide SG mentionne un taux de 17,20 %, à vérifier selon la réglementation et l’historique du plan. Un retrait partiel après cinq ans n’entraîne pas, en principe, sa clôture et n’interdit pas de nouveaux versements dans les limites applicables.
Avant cinq ans, un retrait entraîne généralement la clôture et l’imposition des gains, sauf exceptions. Le taux d’impôt sur le revenu cité est de 12,8 %, auquel s’ajoutent les prélèvements sociaux, sous réserve des options et situations particulières. Les titres non cotés suivent aussi des règles spécifiques, dont une limite d’exonération des revenus de 10 % de leur montant d’acquisition. Un retrait inhabituel mérite donc une vérification fiscale préalable.
Gestion autonome ou déléguée : choisir selon ses réactions
En gestion autonome, vous choisissez vos actions et vos fonds et décidez des achats et ventes. Ce fonctionnement convient si vous savez diversifier, lire les frais d’un support et maintenir une stratégie malgré les variations du marché. L’accès à une application ne remplace pas cette discipline.
En gestion déléguée, les décisions sont confiées à des professionnels selon le cadre contractuel et votre profil de risque. Finance Héros mentionne un accès à partir de 1 000 € et des frais de gestion de 0,60 % à 0,85 % par an. Demandez confirmation du service accessible dans le PEA et du coût global, fonds inclus : ces chiffres ne suffisent pas à décrire toutes les charges.
Prenez aussi le pouls de vos réactions face à une baisse : si consulter le portefeuille déclenche une envie immédiate de vendre, fixez à l’avance une fréquence de suivi et les circonstances justifiant un réexamen. Ce protocole aide à distinguer un besoin réel de liquidités d’une réaction émotionnelle. La délégation peut encadrer les décisions, mais elle ne supprime ni les baisses ni l’inconfort qu’elles provoquent.
Ouvrir ou transférer : les vérifications finales
Le PEA SG peut convenir si vous utilisez réellement l’accompagnement proposé. Pour un investisseur autonome privilégiant des achats réguliers de fonds ou d’ETF, comparer les frais avec ceux des banques en ligne et courtiers spécialisés reste indispensable. Comparez un même panier d’opérations, sur les mêmes supports, en incluant les coûts annuels de détention.
Pour retrouver l’offre officielle, recherchez la rubrique Plan d’Épargne en Actions sur le site particuliers de SG ou contactez un conseiller. Avant toute signature, demandez :
- le barème applicable au PEA et les conditions contractuelles ;
- la confirmation des supports souhaités et de leurs frais ;
- les justificatifs, le versement initial et les modalités de gestion ;
- en cas de transfert, les frais, délais estimatifs et restrictions temporaires d’opérations.
Si vous détenez déjà un PEA, privilégiez l’étude d’un transfert plutôt qu’une clôture suivie d’une réouverture : le transfert conserve l’antériorité fiscale. Le bon choix repose finalement sur un équilibre mesurable entre coût total, autonomie et services utilisés, sans confondre avantage fiscal et garantie de rendement.