Droits d’enregistrement d’un fonds de commerce : 3 % ou 5 %, mais jamais sur tout le prix
Lors de l’achat d’un fonds de commerce, les droits d’enregistrement se calculent par tranches : 0 % jusqu’à 23 000 €, 3 % entre 23 000 € et 200 000 €, puis 5 % au-delà, avec un minimum de perception de 25 €. Ils sont généralement à la charge de l’acquéreur. Le montant définitif dépend toutefois de l’assiette taxable, des marchandises cédées et des éventuels avantages fiscaux.
Calculer les droits sans appliquer un taux unique au prix
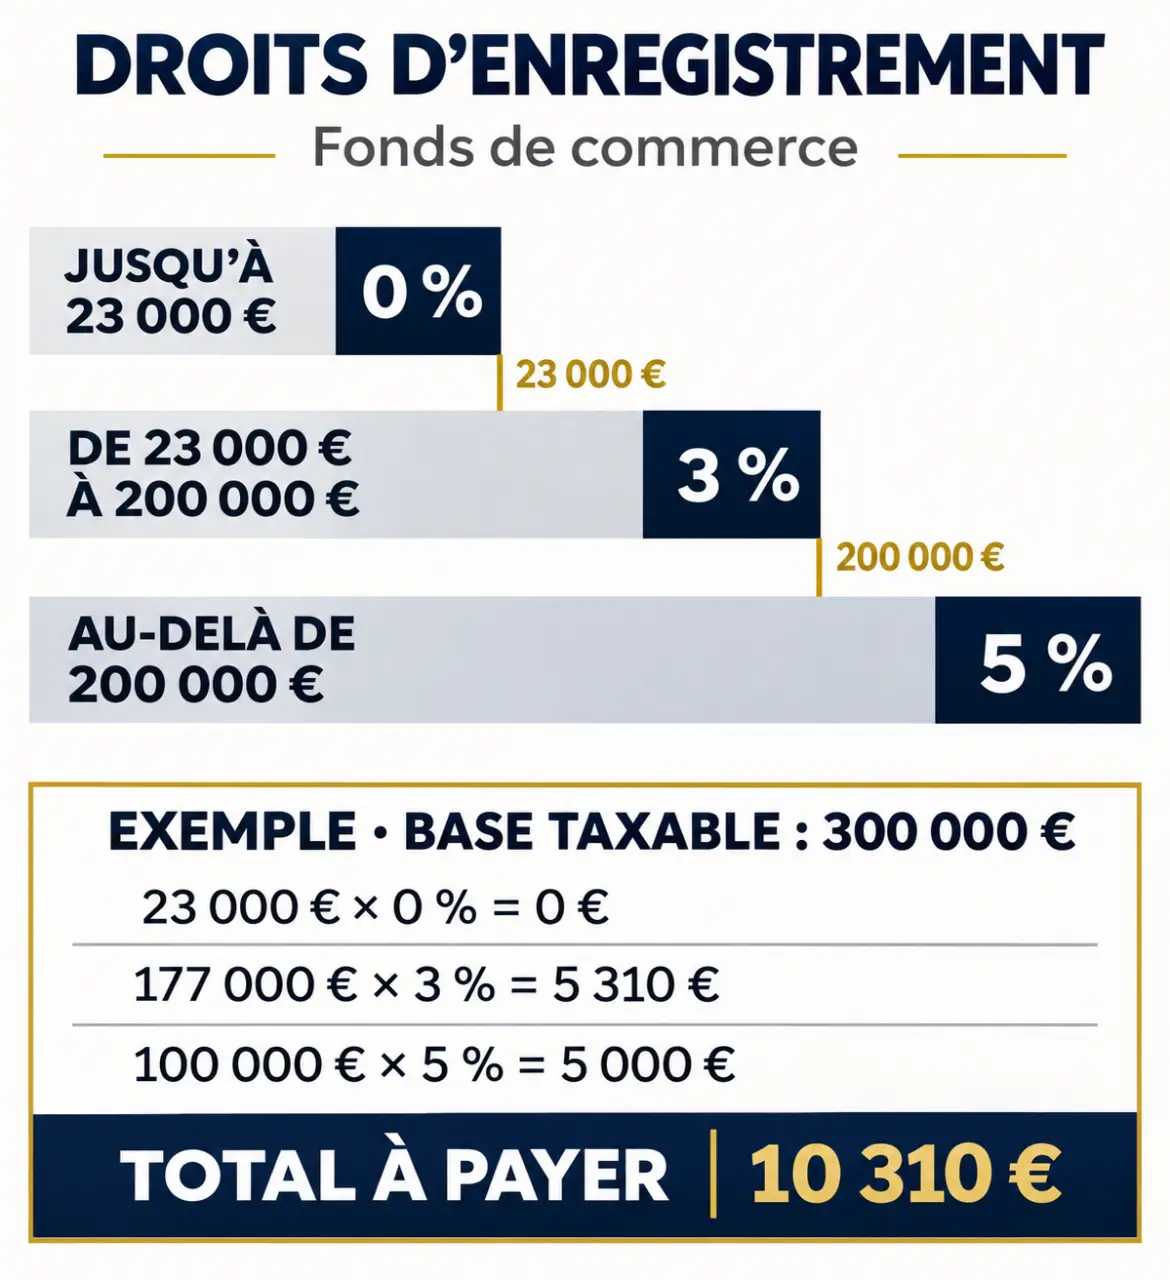
Les droits d’enregistrement sont les prélèvements fiscaux dus à l’occasion du transfert du fonds. Le barème de droit commun est progressif : chaque taux s’applique uniquement à la fraction du prix comprise dans sa tranche, et non à l’ensemble de la vente.
| Fraction de la valeur taxable | Taux global |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| Au-delà de 23 000 € et jusqu’à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
Le minimum de perception est de 25 €. Une acquisition dont la base taxable reste inférieure ou égale à 23 000 € n’entraîne donc pas nécessairement une absence de paiement.
Exemple pour une base taxable de 300 000 €
- Première fraction : 23 000 € × 0 % = 0 €.
- Deuxième fraction : (200 000 € − 23 000 €) × 3 % = 5 310 €.
- Dernière fraction : (300 000 € − 200 000 €) × 5 % = 5 000 €.
Les droits atteignent ainsi 10 310 €, et non 15 000 €. Pour une base taxable de 250 000 €, ils s’élèvent à 7 810 €. Ces montants supposent l’absence de réduction ou d’abattement.
Pourquoi trouve-t-on aussi un seuil de 107 000 € ?
Le taux global additionne un droit budgétaire, une taxe départementale et une taxe communale. Selon le détail présenté par Service-Public, leurs taux respectifs sont de 2 %, 0,60 % et 0,40 % entre 23 000 € et 107 000 € ; puis de 0,60 %, 1,40 % et 1 % jusqu’à 200 000 €. Le total reste de 3 %. Au-delà, les composantes de 2,60 %, 1,40 % et 1 % donnent 5 %.
Déterminer l’assiette avant de sortir la calculatrice
Le prix annoncé ne constitue pas toujours la base exacte du calcul. Il faut identifier les éléments transmis : clientèle, droit au bail, enseigne, matériel et marchandises. L’acte doit présenter une ventilation cohérente et justifiable du prix, appuyée notamment sur les inventaires.
Les charges augmentatives du prix peuvent également entrer dans l’assiette. Il s’agit d’obligations supportées par l’acquéreur à la place du vendeur et constituant un complément économique au prix. La prise en charge d’une dette personnelle au cédant mérite ainsi un examen particulier. L’administration peut aussi rectifier une valeur déclarée insuffisante.
Marchandises neuves : une exclusion à justifier
Les marchandises neuves ne doivent pas être confondues avec le matériel d’exploitation. Leur traitement dépend notamment de leur identification séparée et du régime de TVA applicable à la transmission. Lorsqu’elles remplissent les conditions d’exclusion, elles ne supportent pas les droits proportionnels du fonds. Un stock ne se retranche donc pas automatiquement du prix global.
Par exemple, si une opération de 280 000 € comprend 30 000 € de marchandises effectivement exclues de l’assiette, le calcul porte sur 250 000 €, soit 7 810 €. Le régime des marchandises comportant une évolution annoncée au 1er janvier 2027, son application doit être contrôlée selon la date effective de la cession.
Vérifier les allègements avant de signer
Localisation du fonds : un taux réduit sous engagement
Une acquisition située dans une zone France ruralités revitalisation, ou FRR, peut bénéficier d’un taux global réduit de 1 % sur la fraction comprise entre 23 000 € et 107 000 €, au lieu de 3 %. La réduction porte sur la part de l’État ; les taxes locales subsistent. Elle suppose notamment le maintien de l’exploitation pendant au moins cinq ans.
Il faut vérifier le classement exact de la commune et l’éligibilité à la date de l’opération. Les dispositifs territoriaux, notamment ceux concernant les ZFU-TE, ne se déduisent pas d’une simple adresse rurale ou urbaine. Une cessation prématurée peut entraîner le paiement du complément de droits.
Reprise par un salarié ou un proche : l’abattement de 500 000 €
L’article 732 ter du Code général des impôts prévoit, sous conditions, un abattement de 500 000 € pour certaines acquisitions par des salariés ou des proches du cédant. Le lien familial admissible, l’emploi salarié depuis au moins deux ans dans les situations concernées, la détention préalable du fonds et les modalités de reprise doivent être examinés.
Le dispositif impose également des conditions de poursuite effective de l’activité et de direction pendant cinq ans. Il ne suffit donc pas d’être salarié ou membre de la famille pour appliquer l’abattement. Faites valider son périmètre et les engagements à inscrire dans l’acte avant d’arrêter le financement.
Organiser l’enregistrement, le paiement et les publications
Les droits sont habituellement supportés par l’acquéreur, sauf convention contraire entre les parties. Une clause répartissant autrement les frais doit être explicite ; elle ne dispense pas d’accomplir les obligations fiscales dans les délais.
Service-Public et Bpifrance Création indiquent de déposer l’acte sous signature privée sans attendre, notamment pour permettre les publications. Pour un acte authentique, l’enregistrement intervient dans le mois suivant la signature. Le délai fiscal ne doit donc pas être traité comme une autorisation d’attendre avant d’engager les formalités.
La cession fait fonctionner plusieurs aiguilles d’une même horloge : signature, enregistrement, publication dans un support d’annonces légales sous 15 jours, puis publicité au BODACC. Préparez un calendrier avec, pour chaque échéance, un responsable et une preuve d’exécution. Le séquestre du prix ne suspend pas ces démarches : attendre la libération des fonds pour s’en occuper crée un risque évitable.
Le dossier est à préparer avec le service fiscal de l’enregistrement compétent pour le lieu du fonds. Le SIE peut vous orienter vers le bon service. Pour un dépôt papier, prévoyez notamment :
- l’acte de cession en deux exemplaires ;
- la déclaration de mutation, formulaire 2672, en trois exemplaires ;
- l’état du matériel et des marchandises, formulaire 2676, en trois exemplaires ;
- les justificatifs d’un avantage fiscal et le règlement des droits.
Confirmez les modalités de dépôt et de paiement auprès du service compétent. Un retard peut entraîner intérêts et majorations.
Comparer le coût réel et la nature de la reprise
Les droits d’enregistrement ne couvrent ni les honoraires de conseil, ni les annonces légales, ni les frais éventuels de séquestre, d’audit ou de financement. Un simulateur appliquant uniquement le barème donne une estimation fiscale, pas le budget total d’acquisition.
Acheter un fonds n’équivaut pas à acheter les titres de la société. Les actions et les parts sociales relèvent de règles d’enregistrement distinctes. L’achat de titres laisse aussi le passif dans la société acquise : le choix ne doit pas reposer sur les seuls droits, mais également sur l’audit et les garanties négociées.
Une donation relève, quant à elle, des droits de donation, des abattements propres au bénéficiaire et, éventuellement, du pacte Dutreil. Ce dernier peut permettre une exonération partielle de 75 %, sous conditions spécifiques : le barème de vente ne s’applique pas. Enfin, selon Bpifrance Création, la location-gérance ne déclenche pas les droits de cession du fonds puisqu’elle ne transfère pas sa propriété.
Avant la signature, faites confirmer l’assiette, le régime applicable à cette date et les engagements attachés aux réductions. Ce contrôle est particulièrement utile en présence de stocks importants, d’une transmission familiale ou d’un avantage territorial.