Financement utilitaire entreprise : le loyer le plus bas peut coûter le plus cher
Pour financer un utilitaire d’entreprise, le choix dépend d’abord de votre objectif : conserver le véhicule, le renouveler régulièrement ou préserver votre trésorerie. Le crédit permet d’acheter immédiatement ; la LOA et le crédit-bail laissent une possibilité de rachat ; la LLD organise une utilisation suivie d’une restitution. Mais la mensualité ne suffit pas pour comparer : premier versement, kilométrage, entretien et sortie du contrat peuvent changer le coût réel.
Partir de l’usage du véhicule plutôt que du loyer annoncé
Avant de solliciter une offre, définissez le véhicule indispensable à votre activité : volume de chargement, charge utile, motorisation et aménagements. Un fourgon frigorifique, une camionnette de livraison et un camion-benne n’impliquent ni le même investissement ni les mêmes contraintes d’entretien. Faites aussi préciser si les équipements professionnels sont intégrés au financement.
Calculer la mensualité de votre utilitaire
Estimez les échéances et le coût global d’un crédit classique.
Votre estimation
- Capital financé
- —
- Mensualité estimée
- —
- Montant total des échéances
- —
- Coût des intérêts
- —
- Coût total (apport et frais inclus)
- —
Estimation hors assurance, entretien, fiscalité, valeur de revente et éventuels frais de sortie. Le montant réel peut varier selon les conditions du prêteur et les modalités du contrat.
Votre horizon de détention compte autant que votre budget. Un artisan souhaitant garder longtemps un utilitaire aménagé peut privilégier l’achat ou une formule avec rachat. Une entreprise qui renouvelle régulièrement son parc peut préférer une location, à condition de pouvoir anticiper son kilométrage et l’état du véhicule à la restitution.
Le financement doit laisser une marge pour l’exploitation : carburant ou recharge, assurance, réparations non couvertes et périodes d’immobilisation. L’achat comptant évite le coût du crédit, mais mobilise immédiatement des liquidités qui pourraient servir aux stocks, aux salaires ou aux délais de paiement des clients.
Le neuf et l’occasion peuvent être financés selon les organismes. Pour un utilitaire d’occasion, vérifiez l’historique d’entretien, l’âge et le kilométrage acceptés par le financeur, ainsi que les garanties proposées. Un prix d’achat inférieur ne compense pas nécessairement des immobilisations fréquentes.
Crédit, LOA, crédit-bail et LLD : comparer surtout la sortie
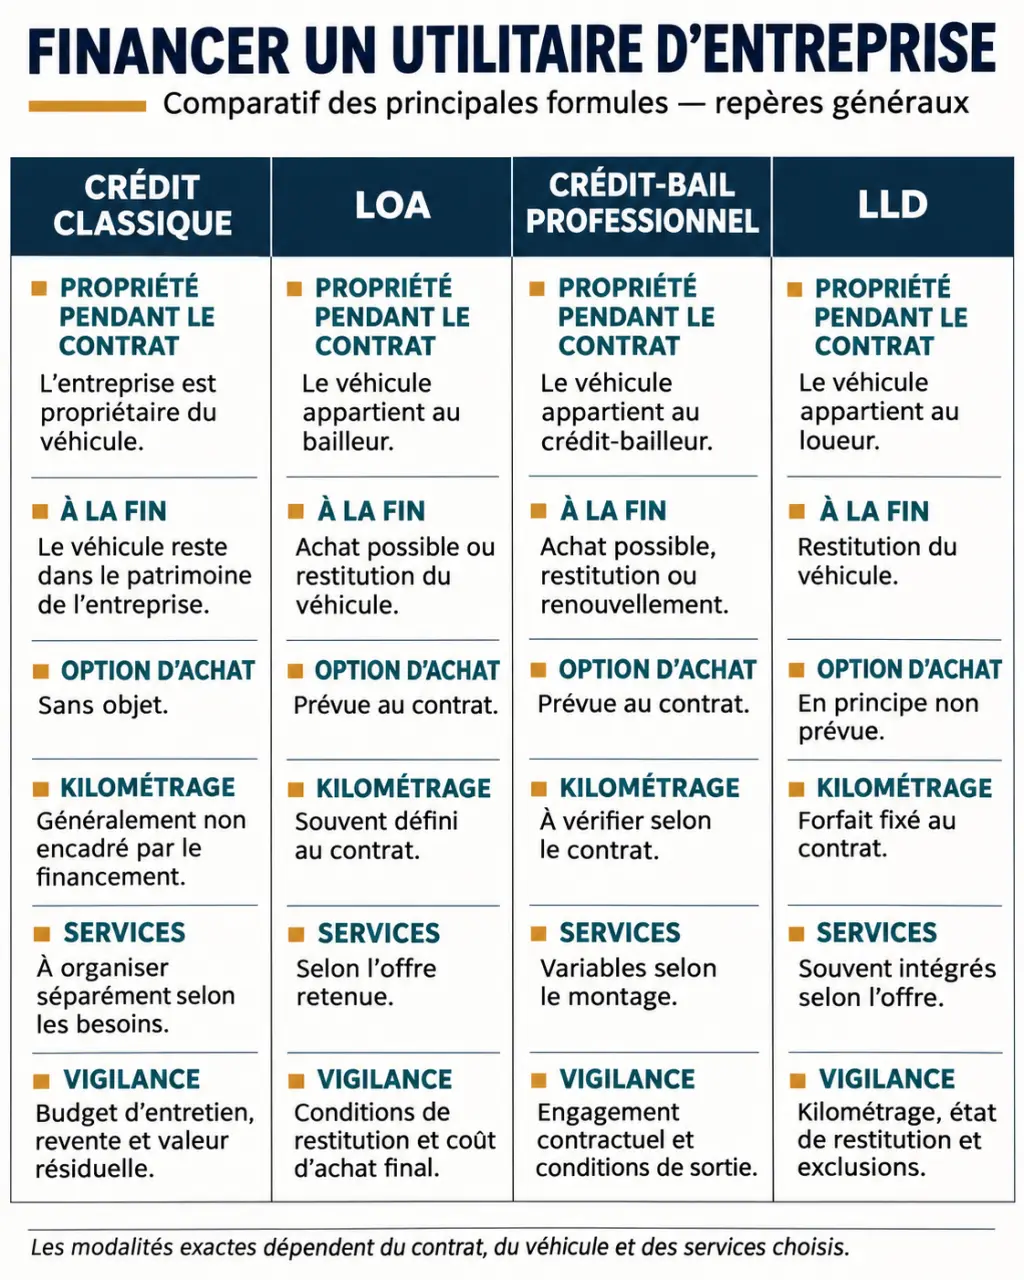
Le terme leasing professionnel recouvre plusieurs contrats. La différence décisive est simple : qui possède le véhicule pendant son utilisation et que pouvez-vous faire au terme de l’engagement ?
| Formule | Propriété pendant le contrat | Issue prévue | Point de vigilance |
|---|---|---|---|
| Crédit classique | L’entreprise achète le véhicule | Elle le conserve ou le revend | Intérêts, entretien et valeur de revente |
| LOA | Le bailleur reste propriétaire | Restitution ou levée de l’option d’achat | Prix de rachat et conditions de restitution |
| Crédit-bail professionnel | Le crédit-bailleur reste propriétaire | Achat possible au montant contractuel | Coût global avec option et modalités de sortie |
| LLD | Le loueur reste propriétaire | Restitution, sans option d’achat contractuelle | Kilométrage, état et services réellement inclus |
La LOA et le crédit-bail reposent sur une logique proche : des loyers, puis une possibilité d’acquisition. Comparez leurs clauses plutôt que leur seule appellation. BPM Pro indique une valeur résiduelle généralement comprise entre 10 et 15 % du prix du véhicule neuf en LOA ; ce repère ne remplace jamais le montant inscrit dans votre proposition.
Les offres de LLD, LOA et crédit-bail se situent généralement entre 24 et 60 mois. Peugeot présente également un crédit de 1 à 6 ans, pouvant financer jusqu’à 100 % du prix d’achat, sous réserve d’acceptation. Financer intégralement le véhicule ne signifie toutefois pas que tous les frais annexes sont couverts.
En location, demandez le kilométrage total autorisé, le tarif des dépassements et les possibilités d’ajustement. L’entretien, l’assistance et l’assurance peuvent être inclus ou optionnels : aucun de ces services ne doit être présumé acquis.
Calculer le coût réel, fiscalité et restitution comprises
Comparer des offres sur une base identique
Demandez des simulations portant sur le même véhicule, les mêmes équipements, la même durée et le même kilométrage. Additionnez le versement initial, les échéances, les frais de dossier, les assurances imposées et les services non inclus. Ajoutez ensuite le rachat si vous souhaitez devenir propriétaire, ou les frais prévisibles de restitution si vous rendez le véhicule.
Un petit loyer peut agir comme un masque : il attire le regard tout en dissimulant un premier versement important, une option d’achat élevée ou une couverture d’entretien limitée. Pour le retirer, réclamez deux montants écrits : la somme totale déboursée jusqu’à la restitution et la somme totale déboursée pour devenir propriétaire. Vous comparerez ainsi deux résultats concrets, et non deux mensualités qui ne financent pas la même chose.
Distinguez aussi le premier loyer majoré, généralement non remboursable, du dépôt de garantie, restituable selon les conditions contractuelles. Examinez les indemnités de résiliation anticipée, la grille d’usure acceptable et les obligations concernant les aménagements. Photographier le véhicule à la livraison puis avant restitution aide à documenter son état.
Ne pas confondre TVA récupérable et charge déductible
La TVA sur les loyers d’un véritable utilitaire peut être récupérable à 100 %, sous réserve notamment de la catégorie du véhicule, de son affectation et du droit à déduction de l’entreprise. Une entreprise en franchise en base de TVA ne récupère pas cette taxe. La seule utilisation professionnelle d’une voiture particulière ne lui donne pas automatiquement le régime d’un utilitaire.
La déductibilité concerne, elle, le résultat imposable. Au régime réel, les loyers professionnels peuvent constituer des charges déductibles sous conditions ; à l’achat, le traitement repose notamment sur l’amortissement et les intérêts, pas sur la déduction immédiate du capital remboursé. En micro-entreprise, les dépenses réelles ne se déduisent pas individuellement. Faites valider la comparaison par votre expert-comptable.
Sans bilan, sans apport ou après un refus : préparer un dossier crédible
Un auto-entrepreneur ou une jeune société peut demander un financement, mais l’accord dépend de la capacité de paiement appréciée par l’organisme. Sans bilan, le prévisionnel, les contrats signés et les encaissements deviennent particulièrement importants. Une offre sans apport reste soumise à étude et peut prévoir d’autres garanties.
Préparez, selon votre statut et les exigences du financeur :
- Une pièce d’identité du dirigeant, un justificatif d’immatriculation et les statuts si nécessaire.
- Les bilans et comptes de résultat des 3 dernières années, lorsqu’ils existent.
- Les relevés bancaires professionnels et le détail des engagements financiers.
- Un prévisionnel pour une création, accompagné de justificatifs commerciaux.
- Le devis du véhicule, des aménagements et l’estimation du kilométrage.
Après un refus, cherchez d’abord la cause : trésorerie insuffisante, endettement, incidents ou investissement trop élevé. Un utilitaire d’occasion moins coûteux, un apport compatible avec votre trésorerie ou une location temporaire peuvent permettre de redimensionner le projet.
Des organismes spécialisés étudient aussi certains dossiers refusés par les banques. Fimaloc annonce une réponse sous 48 heures, sous réserve d’éligibilité : ce délai commercial ne garantit ni acceptation ni livraison. Méfiez-vous des promesses d’accord automatique et vérifiez toujours les garanties personnelles demandées.
Vérifier les aides et demander une proposition exploitable
Pour un utilitaire électrique ou à faibles émissions, vérifiez les aides avant de commander. Le dispositif de la Région Sud présenté par Les-aides.fr prévoit, selon les catégories, 3 000 à 15 000 euros pour certains véhicules neufs et 500 à 7 500 euros pour l’occasion. Il concerne notamment des utilitaires de moins de 3,5 tonnes, avec une demande à déposer avant la livraison.
Le dispositif porte sur 1 à 5 véhicules, avec une possibilité annoncée d’aller jusqu’à 10 véhicules selon l’enveloppe budgétaire. Un véhicule d’occasion ne doit pas avoir déjà bénéficié de l’aide concernée. Vérifiez l’ouverture du programme, les règles de cumul et les critères en vigueur avant d’intégrer une subvention à votre budget.
Pour obtenir une offre personnalisée, transmettez au concessionnaire, au loueur ou au financeur votre devis, votre kilométrage, votre apport disponible et votre souhait de rachat. Demandez un échéancier complet et les conditions de sortie par écrit. C’est cette comparaison, plutôt que le loyer d’appel, qui permet de choisir un financement soutenable pour l’entreprise.