Produits constatés d’avance : le compte 487 évite de gonfler le chiffre d’affaires
Les produits constatés d’avance (PCA) correspondent à des produits déjà enregistrés en comptabilité, mais qui concernent une livraison ou une prestation à réaliser après la clôture. Leur régularisation consiste à retirer la part non acquise du résultat de l’exercice et à la porter au compte 487. La date de facture ou d’encaissement ne suffit donc pas : il faut vérifier ce qui a réellement été livré ou exécuté.
Repérer les produits qui appartiennent à l’exercice suivant
En comptabilité d’engagement, le principe d’indépendance des exercices impose de rattacher les produits à la période de réalisation de l’opération. Une facture émise en décembre peut ainsi concerner une prestation de janvier. Inversement, une prestation achevée en décembre relève normalement de cet exercice, même si le client règle plus tard.
Le PCA intervient lorsqu’un produit figure déjà dans les comptes alors que l’entreprise doit encore exécuter tout ou partie de son engagement. Cette régularisation s’effectue à la clôture annuelle, mais peut aussi être nécessaire pour établir une situation comptable intermédiaire.
Les situations à examiner en priorité
- Un abonnement facturé pour une période qui dépasse la date de clôture.
- Une prestation de maintenance couvrant deux exercices.
- Une vente de marchandises comptabilisée avant leur livraison.
- Un loyer enregistré par le bailleur pour une période future.
Un encaissement anticipé ne constitue pas automatiquement un PCA. Si la somme a été enregistrée comme avance ou acompte client, et non comme produit, il faut analyser ce traitement avant toute régularisation. Le compte 487 sert à corriger un produit déjà comptabilisé, pas à reclasser systématiquement tous les paiements reçus d’avance.
La facture peut agir comme un masque : son montant donne l’impression que la vente est entièrement acquise, alors qu’elle cache parfois plusieurs mois d’obligations futures. Pour lever cette ambiguïté, rapprochez chaque facture du calendrier contractuel et des preuves d’exécution. Ce contrôle distingue le document commercial de la réalité économique, sans dépendre du seul libellé saisi dans le logiciel.
Calculer la part non réalisée sans appliquer un prorata aveugle
Le montant à reporter correspond à la partie hors taxes restant à exécuter ou à livrer. Pour une prestation continue et homogène, comme un abonnement, un prorata temporis convient généralement. Pour une mission organisée en livrables, il faut plutôt identifier la valeur des travaux non réalisés selon les conditions du contrat.
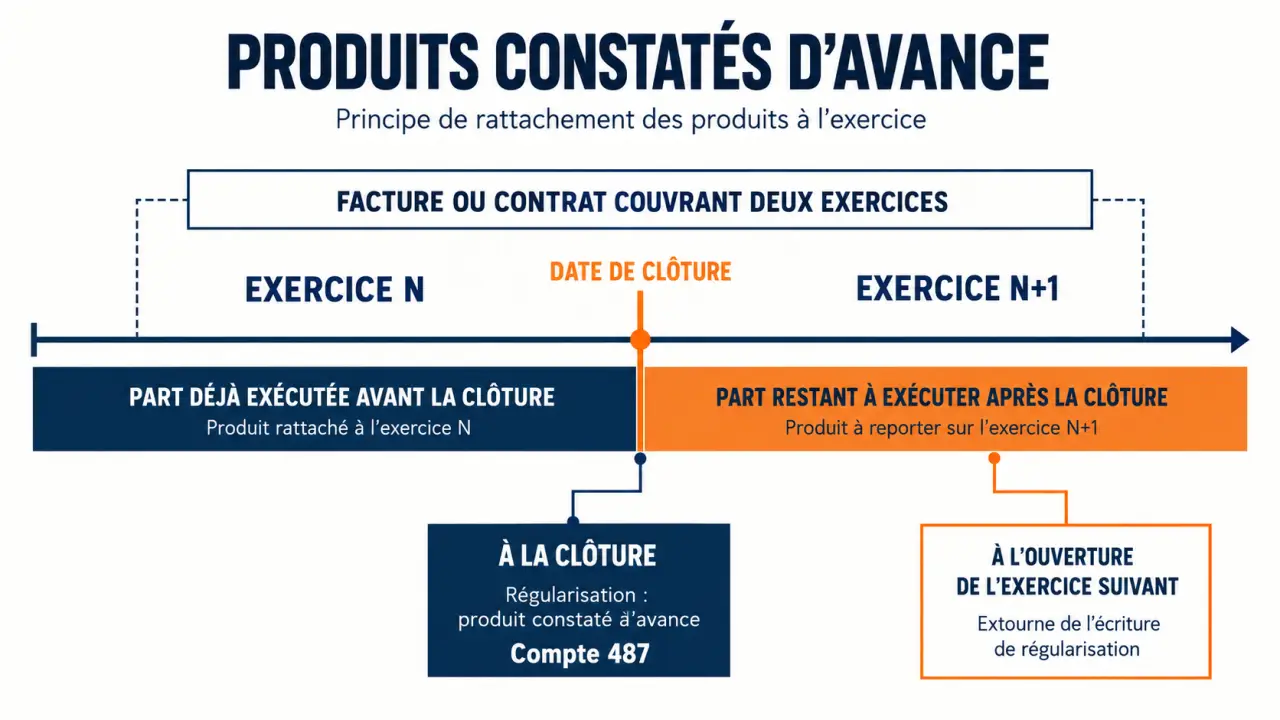
Une prestation annuelle de 10 000 euros HT
Une entreprise facture une prestation de 10 000 euros HT couvrant la période du 1er juillet N au 30 juin N+1. Elle clôture ses comptes au 31 décembre N. En supposant que le service soit rendu régulièrement sur les douze mois, six mois concernent l’exercice suivant.
Le calcul est donc : 10 000 × 6/12 = 5 000 euros de PCA. Après régularisation, seuls 5 000 euros restent en produits sur l’exercice N. Les 5 000 euros restants seront rattachés à N+1.
Le même raisonnement s’applique à un loyer annuel de 12 000 euros HT enregistré par le bailleur le 1er octobre pour les douze mois suivants. Au 31 décembre, neuf mois concernent l’exercice suivant : 12 000 × 9/12 = 9 000 euros à reporter.
Une prestation partiellement exécutée ou une livraison différée
Le temps écoulé n’est pas toujours représentatif du travail accompli. Pour une mission comprenant un diagnostic puis un déploiement, utilisez la répartition contractuelle et les éléments attestant l’avancement. Pour des marchandises facturées mais non livrées, identifiez la part du produit correspondant aux biens restant à livrer. La méthode retenue doit être explicable et documentée.
Passer l’écriture au compte 487, puis l’extourner
À la clôture, l’écriture diminue le compte de produit initialement crédité et augmente le compte de régularisation. Pour une prestation de services, on débite le compte 706 et on crédite le compte 487 « Produits constatés d’avance ». Pour une vente de marchandises, le compte de produit concerné est le 707.
| Opération | Compte débité | Compte crédité | Moment |
|---|---|---|---|
| PCA sur prestation | 706 — Prestations de services | 487 — Produits constatés d’avance | Clôture |
| PCA sur marchandises | 707 — Ventes de marchandises | 487 — Produits constatés d’avance | Clôture |
| Extourne de la prestation | 487 | 706 | Ouverture suivante |
| Extourne des marchandises | 487 | 707 | Ouverture suivante |
Dans l’exemple de la prestation annuelle, l’écriture au 31 décembre N est un débit du compte 706 de 5 000 euros, avec un crédit du compte 487 de 5 000 euros. Elle ne remplace pas la facture initiale : elle corrige uniquement son rattachement entre exercices.
Au 1er janvier N+1, la contrepassation, ou extourne, inverse cette écriture : débit du 487 et crédit du 706 pour 5 000 euros. Le produit revient ainsi dans l’exercice suivant. Si le contrat s’étend encore au-delà de sa prochaine clôture, une nouvelle régularisation sera nécessaire pour la part toujours non réalisée.
Lire les effets sur le bilan, le résultat et la TVA
Le PCA figure au passif du bilan, sur la ligne des produits constatés d’avance. Il traduit une obligation encore à remplir envers le client. L’écriture ne provoque aucun mouvement de trésorerie et ne supprime pas une éventuelle créance client.
Dans le compte de résultat, elle diminue le produit concerné et, lorsqu’il s’agit d’une vente ou d’une prestation, le chiffre d’affaires de l’exercice. Toutes choses égales par ailleurs, le résultat baisse du même montant. L’effet sur la marge doit toutefois être analysé avec les charges associées : reporter le produit ne dispense pas de contrôler leur propre rattachement.
L’écriture de PCA est passée hors taxes et ne modifie pas, à elle seule, la TVA. L’exigibilité de celle-ci obéit à ses propres règles, selon la nature de l’opération, les encaissements et les options applicables. Il ne faut donc pas annuler une TVA devenue exigible au seul motif que le produit est reporté.
La distinction avec les charges constatées d’avance est symétrique : le PCA reporte un produit et figure au passif, tandis que la CCA reporte une charge et figure à l’actif, au compte 486. Une même période de loyer peut ainsi générer un PCA chez le bailleur et une CCA chez le locataire.
Sécuriser la clôture avec un dossier de justification
Un montant correctement calculé doit pouvoir être reconstitué. Préparez un tableau de suivi indiquant, pour chaque opération, la facture, le client, la période couverte, le montant HT, la méthode de calcul et le montant reporté.
- Repérez les factures dont la livraison ou la période d’exécution dépasse la clôture.
- Vérifiez les contrats, bons de livraison et justificatifs d’avancement.
- Rapprochez le total du tableau avec le solde du compte 487.
- Programmez l’extourne et contrôlez son enregistrement à l’ouverture suivante.
Lorsqu’une annexe est établie, une information sur les PCA significatifs doit être prévue selon les règles applicables aux comptes de l’entreprise. En présence de contrats complexes, d’annulations ou d’incertitudes sur l’avancement, faites valider le traitement par votre expert-comptable : le point décisif reste la réalité de l’obligation encore à exécuter.