Valeur de reconstitution des SCPI : une décote de 9 % n’est pas toujours une bonne affaire
La valeur de reconstitution d’une SCPI estime le montant nécessaire pour reconstituer son patrimoine, frais compris. Comparée au prix de souscription, elle permet de repérer une décote ou une surcote. Mais acheter sous cette valeur ne garantit ni une hausse du prix de part ni un placement rentable : il faut aussi regarder l’évolution du patrimoine, les loyers et les conditions de revente.
Trois valeurs à distinguer avant de comparer les prix
La valeur de reconstitution des SCPI répond à une question concrète : combien faudrait-il débourser pour reconstruire un patrimoine équivalent à celui que détient la société ? Elle additionne la valeur actuelle de son actif net et les frais nécessaires à cette reconstitution.
Elle ne correspond donc ni au seul prix des immeubles ni au montant que vous récupéreriez en revendant vos parts.
| Indicateur | Ce qu’il représente | Son utilité |
|---|---|---|
| Valeur de réalisation | Valeur vénale des immeubles, augmentée des autres actifs et diminuée des dettes | Apprécier la valeur nette du patrimoine |
| Valeur de reconstitution | Valeur de réalisation augmentée des frais et droits de reconstitution | Situer le prix de souscription |
| Prix de souscription | Prix payé par l’investisseur pour acquérir une nouvelle part | Connaître le coût d’entrée effectif |
La valeur vénale correspond au prix auquel les immeubles pourraient être vendus dans les conditions de marché retenues pour l’évaluation. Elle repose sur des expertises immobilières, pas simplement sur leur prix d’achat historique. La valeur de reconstitution reste une estimation patrimoniale : ce n’est pas un prix de vente garanti.
Le calcul, du patrimoine global à la décote par part
Ajouter les frais sans compter deux fois les dettes
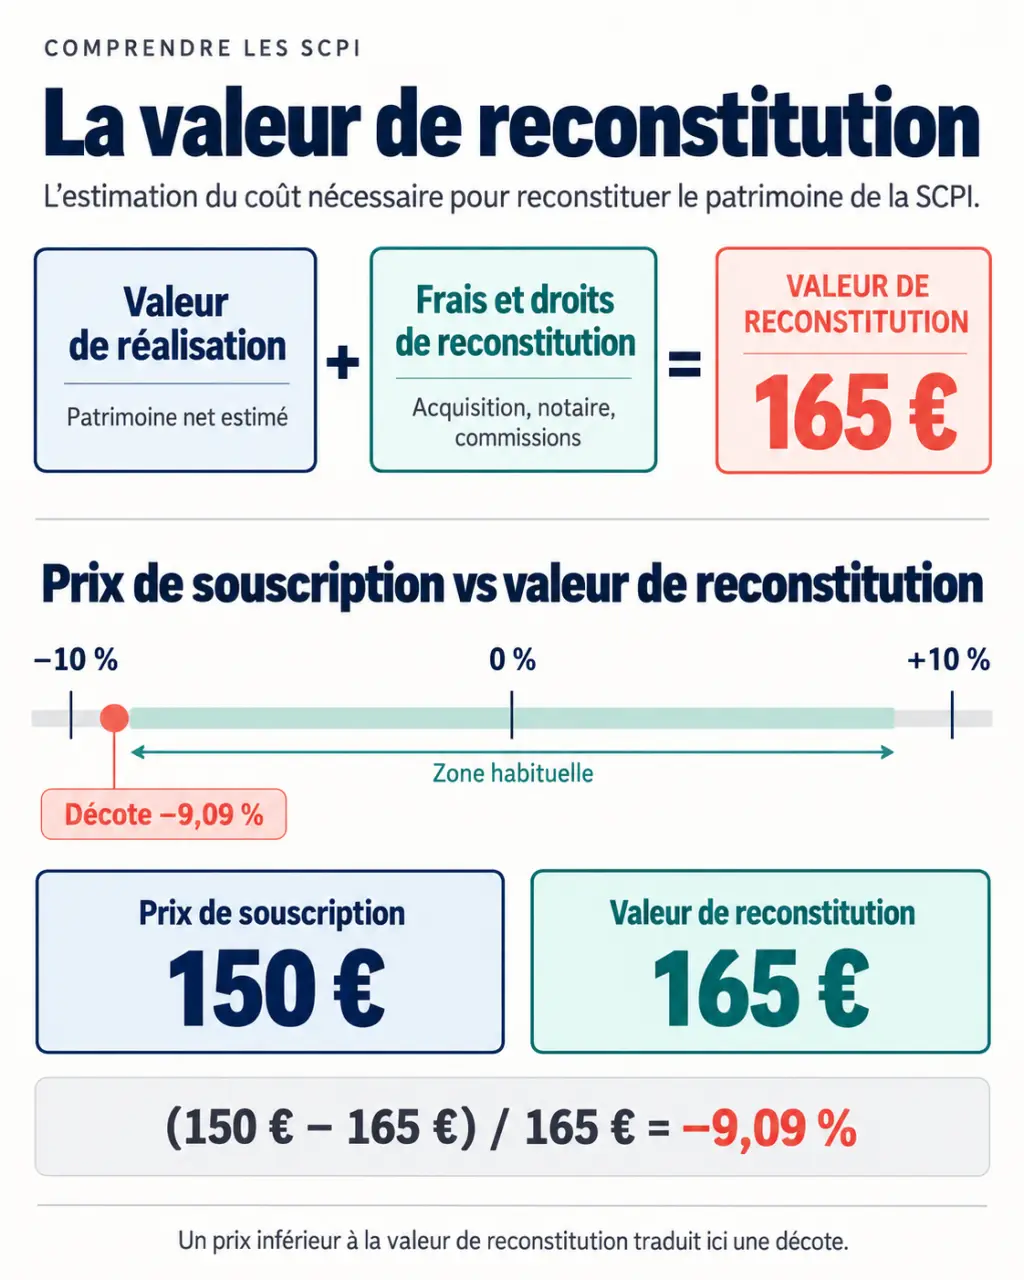
La formule de base est simple : valeur de reconstitution = valeur de réalisation + frais et droits nécessaires à la reconstitution. Ces frais comprennent notamment les droits de mutation, les frais d’acte notarié et les commissions éventuellement applicables. Il ne faut pas y ajouter indistinctement tous les frais annuels de fonctionnement de la SCPI.
Pour déterminer la valeur de réalisation, on additionne la valeur vénale des immeubles et les autres actifs, puis on retranche les dettes. Si vous utilisez un montant déjà présenté comme un actif net, vérifiez son périmètre : retirer une seconde fois une dette fausserait le calcul. Le montant global est ensuite divisé par le nombre de parts pour obtenir une valeur par part.
Un exemple chiffré pour mesurer l’écart
Prenons une SCPI fictive dont la valeur de réalisation atteint 140 € par part. Les frais et droits de reconstitution représentent 25 € par part. Sa valeur de reconstitution s’établit donc à 165 € par part.
Si le prix de souscription est de 150 €, l’écart se calcule ainsi :
Écart = (prix de souscription − valeur de reconstitution) / valeur de reconstitution × 100
Soit : (150 − 165) / 165 × 100 = −9,09 %. La part présente une décote de 9,09 %. Un résultat positif indiquerait, à l’inverse, une surcote. Utilisez toujours des données exprimées sur la même base : un prix par part doit être comparé à une valeur de reconstitution par part.
La fourchette de −10 % à +10 % encadre le prix de souscription
Pour les SCPI à capital variable, le cadre réglementaire suivi par l’AMF prévoit un prix de souscription situé dans une fourchette de −10 % à +10 % autour de la valeur de reconstitution. Ce repère encadre la fixation du prix par la société de gestion ; il ne garantit pas la stabilité future du placement.
Avec une valeur de reconstitution de 165 €, les bornes correspondent à 148,50 € et 181,50 €. Le prix de 150 € de notre exemple se situe donc près de la limite basse.
Un écart dépassant 10 % nécessite une justification et une notification à l’AMF dans le cadre applicable. Il appelle un réexamen du prix par la société de gestion. Pour l’investisseur, c’est un signal à examiner, et non une anomalie à ignorer.
Une décote proche de 10 % peut rendre plausible une hausse du prix de souscription si la valeur du patrimoine se maintient. Symétriquement, une surcote proche de la borne haute accroît la vigilance sur un éventuel ajustement à la baisse. Aucun de ces mouvements n’est automatique : la prochaine évaluation peut elle-même modifier la valeur de référence.
Décote ou surcote : ce que le chiffre ne dit pas
Une décote peut disparaître sans enrichir l’investisseur
Une SCPI décotée offre un point d’entrée inférieur au coût estimé de reconstitution de son patrimoine. C’est potentiellement intéressant, mais cela ne signifie pas que ses immeubles sont achetés sous leur valeur nette de réalisation : la référence inclut aussi des frais. À l’inverse, une surcote signifie que le prix dépasse cette référence, pas nécessairement que la SCPI est mal gérée.
Imaginons une part à 150 € pour une valeur de reconstitution de 165 €. Si cette dernière baisse ensuite à 150 € tandis que le prix reste inchangé, la décote disparaît sans aucun gain pour le souscripteur. La trajectoire de la valeur compte autant que l’écart constaté aujourd’hui.
Observer les mécanismes derrière la valorisation
Une baisse peut provenir d’un recul du marché immobilier, de loyers attendus moins élevés, d’une vacance persistante ou d’une évolution de l’endettement. Elle n’établit pas, à elle seule, une mauvaise gestion. Il faut identifier sa cause et vérifier si elle touche tout le marché ou plus particulièrement les actifs de la SCPI.
Le patrimoine fonctionne comme un engrenage : le départ d’un locataire peut réduire les loyers, imposer des travaux de relocation, puis peser sur la valeur d’expertise. À l’inverse, une relocation solide peut améliorer plusieurs de ces paramètres. Pour comprendre une décote, cherchez donc la première roue qui bouge : occupation, loyers, dépenses ou financement. Cette lecture aide à distinguer un prix attractif d’un patrimoine encore sous pression.
Examinez notamment le taux d’occupation financier, les impayés, les échéances de dette et les travaux annoncés. Un taux de distribution élevé ne compense pas automatiquement une dégradation durable du patrimoine.
Les vérifications à faire avant de souscrire
La valeur de reconstitution figure dans les publications officielles de la société de gestion : rapport annuel, information semestrielle et, selon les sociétés, bulletin périodique. Cherchez les rubriques « valeurs de la SCPI », « valorisation du patrimoine » ou « chiffres clés ».
L’ordonnance du 3 juillet 2024 a fait évoluer le cadre vers une détermination semestrielle de ces valeurs, auparavant annuelle. Vérifiez la date d’évaluation, pas seulement la date du document : un bulletin récent peut reprendre un chiffre arrêté plusieurs mois auparavant.
- Relevez le prix de souscription en vigueur et la dernière valeur de reconstitution par part.
- Calculez l’écart avec la formule, puis observez son évolution sur plusieurs publications.
- Lisez les explications de la société de gestion sur les expertises, les cessions, la vacance et la dette.
- Comparez des patrimoines comparables en matière de secteurs, de pays et de risques locatifs.
- Contrôlez les conditions de sortie, notamment le prix de retrait et l’existence éventuelle de demandes en attente.
La bonne décision ne consiste pas à retenir mécaniquement la plus forte décote. Elle consiste à payer un prix cohérent pour un patrimoine dont vous comprenez les risques. Une SCPI reste un placement de long terme : ni le capital, ni les revenus, ni la liquidité ne sont garantis.