PEA Caisse d’Épargne : les frais à comparer avant d’ouvrir ou de transférer
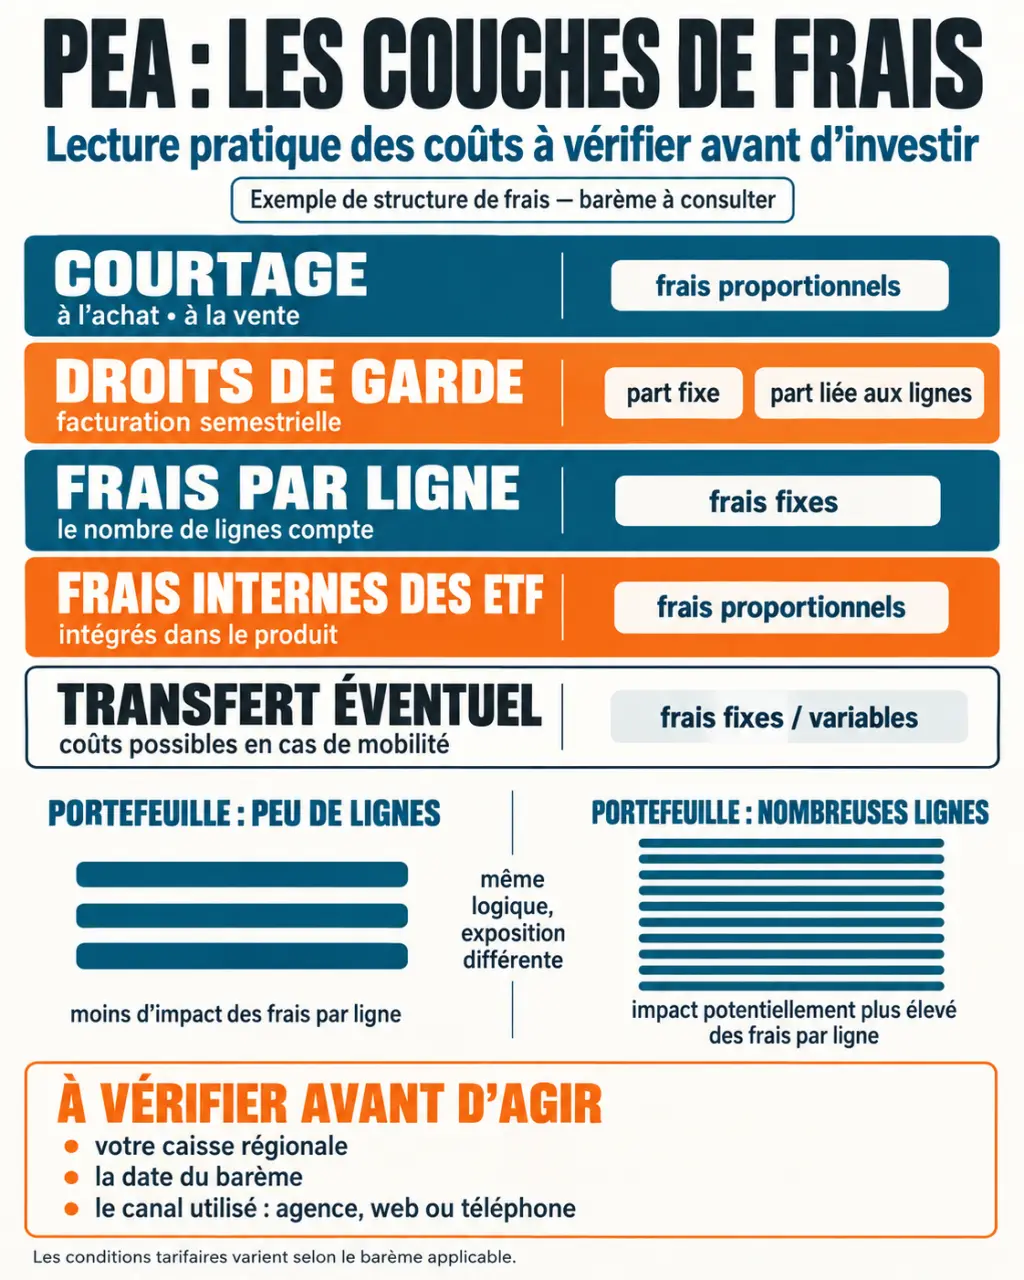
Les frais du PEA à la Caisse d’Épargne ne se limitent pas au prix d’un ordre de Bourse : courtage, droits de garde, frais par ligne et coûts des fonds peuvent se cumuler. Le montant applicable dépend notamment de votre caisse régionale, du canal utilisé et de l’offre souscrite. Avant d’ouvrir ou de transférer votre plan, demandez le barème en vigueur et comparez son coût sur une année correspondant à vos habitudes d’investissement.
Repérer les frais réellement applicables à votre PEA
La première démarche consiste à récupérer la brochure tarifaire de votre caisse régionale, dans la rubrique des tarifs du site Caisse d’Épargne ou auprès de votre conseiller. Vérifiez sa date d’application et les éventuelles conditions particulières de votre convention. Un tarif repris dans un comparatif ne constitue pas nécessairement votre tarif contractuel.
| Poste | Repère tarifaire à vérifier | Point de vigilance |
|---|---|---|
| Ouverture | 0 euro dans le comparatif Cleerly | À distinguer du premier versement |
| Ordre en ligne | 0,50 % dans ce même comparatif | Support, marché et canal concernés |
| Ordre hors ligne ou titres non cotés | 1,20 % selon l’opération | Ne pas appliquer ce taux indistinctement |
| Droits de garde | Part proportionnelle et éventuelle part par ligne | Périodicité et exonérations |
| Transfert | 15 euros par ligne, plafond indiqué de 150 euros | Nature des titres et conditions applicables |
Pour les droits de garde, le tableau Cleerly mentionne 0,20 % par semestre sous 30 001 euros, 0,10 % entre 30 001 et 99 999 euros, puis 0,05 % au-delà de 99 999 euros, ainsi que 2,26 euros par ligne et par semestre. Ces indications nécessitent une confirmation régionale : vérifiez notamment le traitement des seuils, des tranches et des titres exonérés.
Demandez aussi si des frais d’abonnement, d’inactivité, d’opérations sur titres ou de tenue d’un compte associé s’ajoutent. Leur absence dans un tableau comparatif ne prouve pas leur gratuité. Les titres non cotés appellent une vérification spécifique, tant pour leur conservation que pour leurs opérations.
Calculer le coût d’un ordre sans se tromper de pourcentage
Le courtage rémunère l’exécution d’un achat ou d’une vente. Il peut dépendre du montant, du marché et du canal : Direct Écureuil Service Bourse, téléphone ou agence. Demandez une simulation avant validation, surtout pour une place étrangère ou un titre inhabituel.
Un exemple sur 3 000 euros
Avec un taux de 0,50 %, un ordre de 3 000 euros coûte 15 euros ; à 1,20 %, il revient à 36 euros. Ce sont deux calculs correspondant à des situations différentes, pas une fourchette librement applicable au même ordre. Une vente ultérieure peut entraîner un nouveau courtage. Les éventuelles taxes sur les transactions doivent également être distinguées de la rémunération du courtier.
Petits achats : attention aux minimums annoncés
Un minimum de perception peut rendre les petits ordres proportionnellement coûteux, mais il doit respecter les plafonds réglementaires applicables au PEA. Pour les opérations concernées, le plafond est de 0,50 % lorsque l’opération est réalisée par voie dématérialisée et de 1,20 % dans les autres cas. Ainsi, présenter 8 euros de courtage sur un achat en ligne de 500 euros comme une règle générale serait trompeur : cela représente 1,60 %.
Pour un investissement mensuel de 100 euros, demandez donc le montant effectivement prélevé, et non un minimum isolé de ses conditions. Avec Bourse Abonnement Écureuil, vérifiez aussi quels supports sont achetés : programmer un versement ne signifie pas nécessairement programmer l’achat d’un ETF, ni supprimer les frais.
Mesurer les frais annuels, y compris ceux des fonds
Les droits de garde sont facturés pour la conservation des titres. Contrairement au courtage, ils peuvent subsister sans aucun achat ni vente. Une facturation semestrielle de 0,20 %, appliquée deux fois à un encours inchangé, représente 0,40 % sur l’année, avant les éventuels frais fixes et sous réserve du mode de calcul contractuel.
À titre d’illustration, sur 20 000 euros, 0,40 % représente 80 euros par an. Dix lignes facturées chacune 2,26 euros par semestre ajouteraient 45,20 euros, soit 125,20 euros au total si ces composantes s’appliquent intégralement. Ce calcul pédagogique n’est pas un devis : exonérations, plafonds et règles de valorisation peuvent modifier la facture.
Regardez votre portefeuille à travers une lentille grossissante : deux PEA de même valeur peuvent coûter différemment si l’un contient deux lignes et l’autre vingt. La variable cachée n’est alors pas le capital, mais le nombre de positions. Avant d’ajouter un fonds qui recoupe vos placements existants, mesurez son apport réel à la diversification et son éventuel coût de conservation supplémentaire.
Les frais internes des ETF, SICAV et FCP constituent une autre couche. Ils réduisent la valeur du fonds sans nécessairement apparaître comme un débit sur votre compte espèces. Consultez le document d’informations clés : frais courants, éventuels frais d’entrée ou de sortie et coûts d’une gestion déléguée. Un fonds sans courtage n’est pas forcément moins coûteux à détenir.
Coût annuel à comparer : courtage + conservation + abonnements éventuels + coûts internes des placements. À long terme, les sommes prélevées ne participent plus à la capitalisation ; l’effet dépasse donc la simple addition des factures.
Caisse d’Épargne, Bourse Direct ou Fortuneo : comparer le même usage
Bourse Direct et Fortuneo constituent des alternatives à examiner pour une gestion autonome. Leurs formules et conditions peuvent évoluer : les chiffres d’un ancien comparatif ne doivent pas être présentés comme des devis actuels. Comparez simultanément les trois établissements sur vos montants d’ordres et les mêmes supports.
| Critère | Caisse d’Épargne | Bourse Direct et Fortuneo |
|---|---|---|
| Accompagnement | Conseiller et centralisation bancaire | Relation principalement à distance |
| Conservation | Droits de garde à examiner | Absence de droits de garde généralement mise en avant, à confirmer |
| Courtage | Barème régional et canal déterminants | Formule, montant et conditions déterminants |
| Supports | Vérifier chaque référence souhaitée | Même vérification nécessaire |
Pour des achats réguliers d’ETF, testez leur disponibilité avec leur identifiant ISIN et leur éligibilité au PEA. Tous les ETF ne sont pas éligibles, et éligibilité fiscale ne signifie pas disponibilité chez chaque intermédiaire. Pour un investisseur actif, ajoutez la qualité de l’interface et les types d’ordres au calcul.
L’offre Caisse d’Épargne peut convenir si l’accompagnement est réellement utilisé et si son surcoût est accepté. La solidité d’une enseigne ne protège toutefois pas des pertes de marché : un PEA investi en actions n’offre pas de garantie du capital.
Ouvrir, conserver ou transférer sans perdre l’avantage fiscal
Le PEA est accessible aux personnes majeures fiscalement domiciliées en France, avec un seul plan classique par personne. Pour un majeur rattaché au foyer fiscal de ses parents, le plafond spécifique de versements est de 20 000 euros. À l’ouverture, faites préciser les modalités du premier versement, l’accès à Direct Écureuil Service Bourse et les conditions de l’offre choisie.
Après cinq ans, les gains retirés bénéficient en principe d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Avant cinq ans, un retrait entraîne généralement la clôture, sauf exceptions légales. Un retrait n’est donc pas équivalent à un transfert.
- Faites confirmer par l’établissement d’arrivée qu’il accepte tous vos titres.
- Demandez-lui d’engager le transfert du PEA, sans clôturer vous-même le plan.
- Obtenez une estimation écrite des frais et d’un éventuel remboursement commercial.
- Anticipez une période pendant laquelle les opérations peuvent être limitées.
- Vérifiez à réception les titres, les espèces et la date d’ouverture fiscale.
Le transfert conserve l’antériorité fiscale du PEA. Comptez une durée variable, potentiellement plusieurs semaines ou davantage en cas de difficulté. Pour décider, confrontez le coût ponctuel du transfert à l’économie annuelle attendue, sans confondre changement d’établissement et vente de vos investissements.