Déclaration des dividendes : les cases 2DC et 2OP ne jouent pas le même rôle
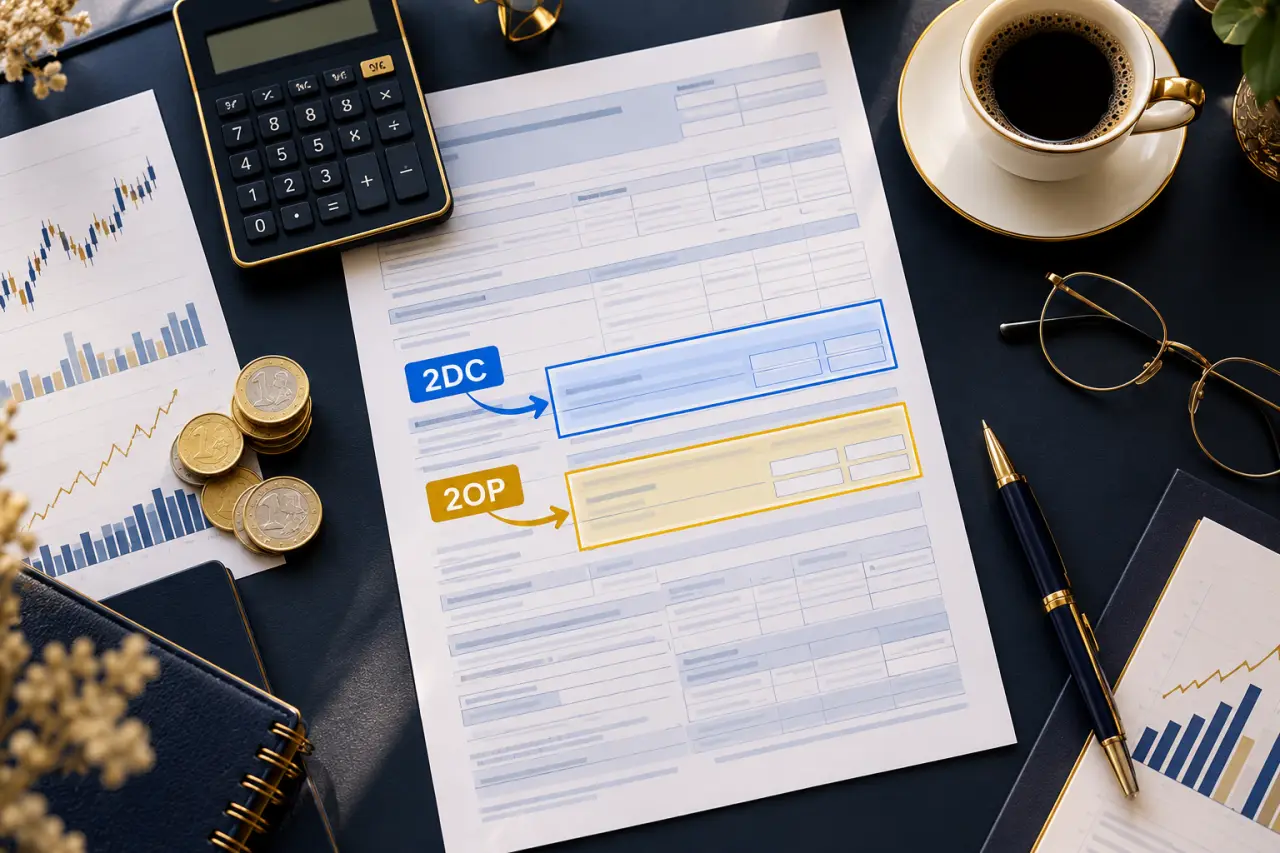
Les dividendes perçus par un particulier se déclarent généralement dans la rubrique des revenus de capitaux mobiliers du formulaire n° 2042. La case 2DC accueille les dividendes éligibles à l’abattement de 40 %, tandis que la case 2OP permet de choisir le barème progressif plutôt que le prélèvement forfaitaire unique. Même lorsqu’un impôt a déjà été prélevé au versement, la déclaration annuelle reste nécessaire.
Commencer par identifier les sommes réellement à déclarer
Un dividende correspond à une part des bénéfices distribuée aux associés ou actionnaires, généralement après l’approbation des comptes et une décision de distribution. Son traitement dépend d’abord du régime fiscal de la société, puis du statut du bénéficiaire.
Société à l’IS : deux niveaux d’imposition distincts
Dans une société soumise à l’impôt sur les sociétés, le bénéfice est d’abord imposé dans l’entreprise. Le taux normal d’IS est de 25 %. Sous conditions, notamment de chiffre d’affaires, de détention et de libération du capital, un taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfices ; le seuil de chiffre d’affaires concerné est de 10 millions d’euros. Les dividendes distribués sont ensuite imposés chez l’associé : l’IS payé par la société ne remplace pas son impôt personnel.
Société à l’IR : ne pas confondre bénéfice et dividende
Dans une société relevant de l’impôt sur le revenu, chaque associé est généralement imposé sur sa quote-part de bénéfice, même sans versement effectif. Il ne s’agit donc pas d’inscrire automatiquement les sommes retirées en case 2DC. Selon l’activité et le statut de l’associé, les bénéfices relèvent notamment des BIC, BNC ou bénéfices agricoles, avec une déclaration professionnelle et un report adapté, souvent sur le formulaire n° 2042-C-PRO.
Remplir la déclaration sans confondre brut, acompte et net reçu
Les dividendes sont déclarés au printemps de l’année suivant leur perception, selon le calendrier applicable à votre département et au mode de déclaration. Le fait de laisser les sommes sur un compte courant d’associé n’empêche pas nécessairement leur imposition : leur mise à disposition peut suffire.
- Rassemblez les justificatifs : imprimé fiscal unique de la banque ou de la société, montant brut distribué, retenues fiscales et prélèvements sociaux.
- Contrôlez la case 2DC : vérifiez le montant brut des dividendes éligibles, avant prélèvements et avant abattement. N’appliquez pas vous-même la réduction de 40 %.
- Vérifiez la case 2CK : elle retrace normalement le prélèvement forfaitaire non libératoire déjà versé, imputable sur l’impôt final.
- Examinez les rubriques sociales : les cases 2BH ou 2CG peuvent intervenir selon les revenus et leur traitement. Reprenez les indications de l’imprimé fiscal et de la notice, sans inscrire deux fois les mêmes sommes.
- Décidez pour la case 2OP : cochez-la uniquement après comparaison avec le barème progressif.
Un montant prérempli n’est pas une validation fiscale. Une distribution absente doit être ajoutée et une erreur corrigée. Pour des dividendes étrangers, une déclaration n° 2047 et le traitement d’un éventuel crédit d’impôt conventionnel peuvent également être nécessaires. Les dividendes conservés dans un PEA obéissent, quant à eux, aux règles propres à cette enveloppe.
Comparer le PFU et le barème sur l’ensemble du foyer
Le prélèvement forfaitaire unique, ou PFU, s’applique par défaut. Pour les dividendes concernés par les taux applicables à compter du 1er janvier 2026, il atteint 31,4 %, contre 30 % auparavant. Il faut donc distinguer l’année de perception de l’année où vous remplissez la déclaration.
| Point de comparaison | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | 12,8 % du montant brut | Selon les revenus et les parts du foyer |
| Abattement de 40 % | Non | Oui, sur les dividendes éligibles |
| Prélèvements sociaux en 2026 | 18,6 % | 18,6 %, sans abattement de 40 % |
| CSG déductible | Non | Fraction de 6,8 %, sous conditions |
| Démarche | Application par défaut | Option en case 2OP |
L’abattement de 40 % suppose notamment une distribution éligible décidée régulièrement. Il ne s’applique pas indistinctement à tous les revenus distribués. L’abattement de 10 % pour frais professionnels ne s’applique pas aux dividendes.
La case 2OP constitue un levier à l’échelle du foyer, pas un interrupteur réservé à une seule distribution. L’option englobe les revenus et gains entrant dans son champ : un avantage obtenu sur vos dividendes peut être absorbé par un surcoût sur d’autres placements. Pour mesurer son effet, comparez deux simulations identiques de votre déclaration complète, en ne changeant que cette case. Cette méthode isole le coût réel de l’option, contrairement à un calcul limité à votre tranche marginale.
Sur 35 000 € de dividendes, le PFU à 31,4 % représente 10 990 €, soit 24 010 € nets, hors contributions supplémentaires éventuelles. Au barème, l’abattement ramène les dividendes éligibles à 21 000 € avant prise en compte de la CSG déductible. Les prélèvements sociaux atteignent 6 510 €. L’impôt supplémentaire dépend ensuite des autres revenus du foyer : aucun montant unique n’est valable pour tous.
Anticiper l’acompte de 12,8 % et demander sa dispense
Au versement, l’établissement payeur retient généralement un prélèvement forfaitaire non libératoire de 12,8 %, en plus des prélèvements sociaux. Cet acompte s’impute sur l’impôt calculé après déclaration. L’excédent éventuel est restitué : il ne faut donc pas payer une seconde fois sans tenir compte de la somme déjà prélevée.
Une dispense de cet acompte peut être demandée lorsque le revenu fiscal de référence de l’avant-dernière année est inférieur à :
- 50 000 € pour une personne seule ;
- 75 000 € pour un couple marié ou pacsé soumis à imposition commune.
La demande, accompagnée d’une attestation sur l’honneur, doit en principe parvenir au payeur au plus tard le 30 novembre de l’année précédant le paiement. Elle ne dispense ni de déclaration, ni de l’impôt définitif, ni des prélèvements sociaux. Son intérêt est avant tout de préserver la trésorerie jusqu’à la régularisation.
Adapter le calcul au statut du bénéficiaire
Pour certains dirigeants travailleurs non salariés, notamment des gérants majoritaires de SARL, la fraction des dividendes dépassant 10 % d’une base comprenant le capital social, les primes d’émission et les sommes en compte courant d’associé relève des cotisations sociales. Les droits du conjoint ou partenaire de Pacs et des enfants mineurs peuvent entrer dans ce calcul. Un simple PFU appliqué à toute la distribution donne alors une estimation trompeuse.
Si l’associé bénéficiaire est une société soumise à l’IS, les cases personnelles 2DC et 2OP ne constituent pas le parcours adapté. Sous conditions, le régime mère-fille permet une exonération avec une quote-part de frais et charges de 5 %, ramenée à 1 % dans certaines situations d’intégration fiscale ou assimilées.
Pour préparer une distribution, le simulateur de dividendes de l’Urssaf peut aider à estimer les prélèvements et le net, dans les limites des profils couverts. Vérifiez toujours le millésime fiscal et les hypothèses retenues. En présence de cotisations sociales, de revenus étrangers ou d’une société associée, faites valider le traitement par un expert-comptable ou un conseiller fiscal avant de déposer votre déclaration.