La prévision de trésorerie anticipe les tensions avant le trou de caisse
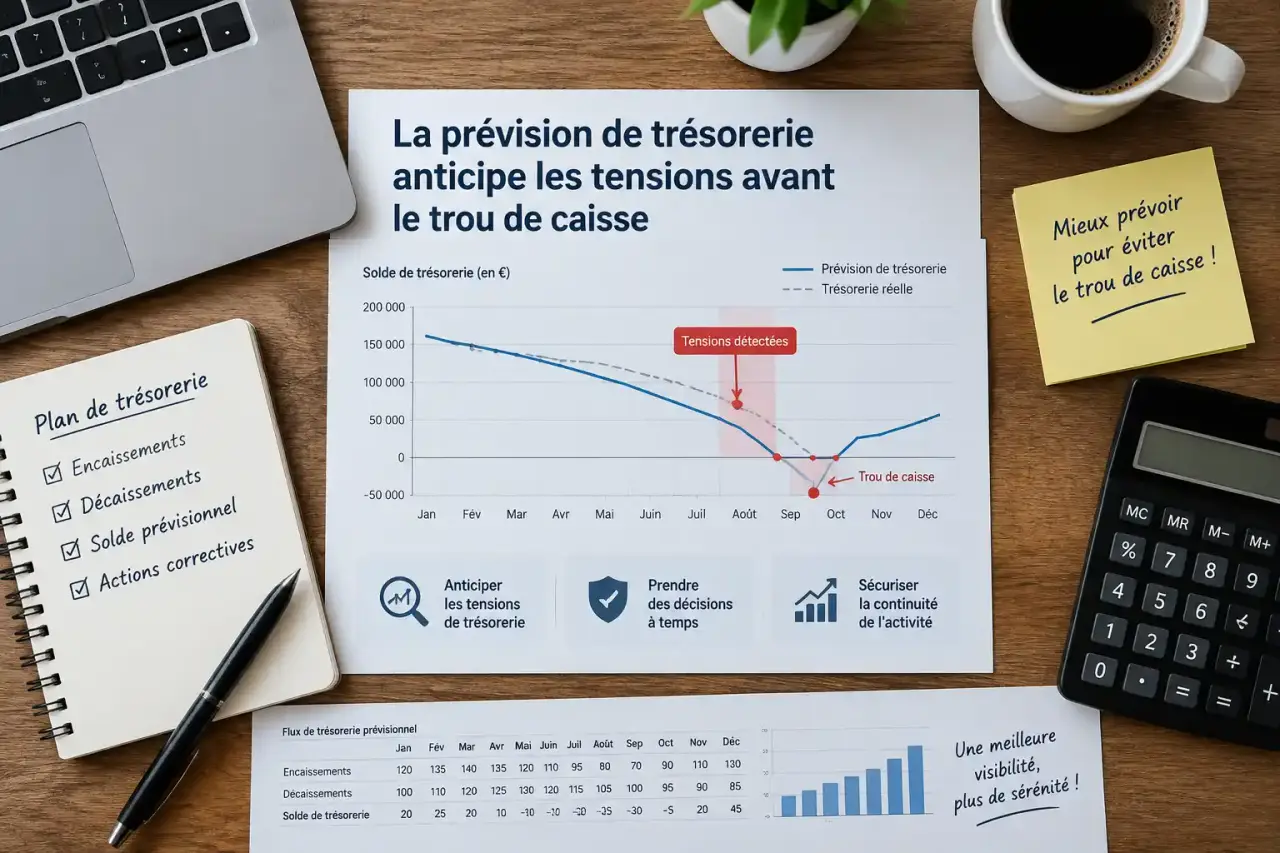
Une entreprise peut être rentable tout en manquant d’argent disponible pour payer un salaire, une facture fournisseur ou une échéance fiscale. La prévision de trésorerie permet de repérer ces décalages : elle transforme les encaissements et les décaissements attendus en un solde lisible, période après période. Cet outil aide les créateurs d’entreprise comme les PME à prendre des décisions avec une vision concrète de leurs liquidités.
Ce que mesure réellement une prévision de trésorerie
La prévision de trésorerie estime les encaissements et les décaissements futurs pour connaître le montant de liquidités disponible à une date donnée. Elle ne mesure donc pas la rentabilité comptable. Elle suit les mouvements effectifs ou prévus sur le compte bancaire, généralement toutes taxes comprises.
Son calcul repose sur une formule simple : solde initial + encaissements - décaissements = solde final. Le solde final d’une période devient le solde initial de la suivante. Cette lecture cumulée permet de repérer un excédent mobilisable, un besoin de financement ou une date de tension avant qu’une décision urgente ne s’impose.
Les flux à inscrire sans les confondre avec les factures
Un chiffre d’affaires facturé en avril n’est pas forcément encaissé en avril. Si le client paie à 30 ou 60 jours, la trésorerie évolue au moment du règlement. À l’inverse, un achat peut être comptabilisé aujourd’hui et payé plus tard. La fiabilité de la prévision dépend donc moins du montant théorique des ventes que de la date probable de chaque flux.
- Les encaissements comprennent notamment les règlements clients, les apports, les emprunts, les remboursements de taxes et les produits exceptionnels.
- Les décaissements regroupent les achats, les loyers, les salaires, les charges sociales, les impôts et taxes, les remboursements d’emprunts, les investissements et la TVA à payer.
- Les dates de prélèvement, les échéanciers et les conditions de paiement doivent être renseignés avec autant de précision que les montants.
Ne pas mélanger prévision, plan et gestion de trésorerie
Ces notions sont proches, mais elles ne désignent pas le même travail. Les distinguer aide à choisir le bon support et le bon rythme de suivi.
Construire un plan de trésorerie prévisionnel · Découvrez comment suivre vos encaissements et décaissements mensuels pour piloter la trésorerie de votre projet de création d’entreprise.
| Notion | Rôle principal | Horizon utile |
|---|---|---|
| Prévision de trésorerie | Anticiper les flux et le solde à venir | De quelques jours à 12 mois, selon l’activité |
| Plan de trésorerie | Présenter les encaissements et les décaissements dans un tableau structuré | Souvent mensuel sur 12 mois |
| Gestion de trésorerie | Décider et agir : relancer, décaler, financer, placer ou négocier | Continu |
Le plan de trésorerie est le document. La prévision est la démarche de projection et d’actualisation. La gestion de trésorerie intervient ensuite : elle consiste à comparer le prévisionnel au réel, à comprendre les écarts et à prendre les décisions adaptées.
Construire un tableau fiable en partant du calendrier de paiement
Un modèle Excel suffit pour démarrer, à condition d’être mis à jour régulièrement. Pour une création d’entreprise, un tableau mensuel sur 12 mois donne une première vision du besoin en financement. Pour une activité avec des paiements fréquents ou une trésorerie serrée, un suivi hebdomadaire sur 30, 60 ou 90 jours fournit une alerte plus rapide.
Commencer par les données certaines, puis tester les hypothèses
Rassemblez d’abord le solde bancaire disponible, les factures clients émises, les commandes confirmées, les échéanciers fournisseurs, les contrats récurrents, les paies et les prélèvements connus. Inscrivez chaque élément à sa date d’encaissement ou de décaissement attendue, et non à sa date de facture. Pour les ventes non confirmées, utilisez une hypothèse prudente, séparée des montants presque acquis.
- Définissez la maille de suivi : la semaine pour le court terme, le mois pour le budget annuel.
- Créez des lignes séparées pour les principales catégories d’entrées et de sorties.
- Calculez le total des encaissements, puis celui des décaissements pour chaque période.
- Faites apparaître le solde de période et le solde cumulé.
- Comparez le tableau au relevé bancaire réel, puis corrigez les périodes suivantes.
La spirale des retards, un risque invisible dans un total annuel
Un impayé isolé peut déclencher une spirale discrète : le règlement fournisseur est repoussé, une remise commerciale est accordée pour accélérer une vente, puis le délai client s’allonge encore. Le chiffre d’affaires annuel peut rester conforme au budget alors que le cycle de conversion de cash se dégrade. Pour repérer ce mécanisme, ajoutez une colonne indiquant le statut des créances : à échoir, échue, relancée ou contestée. Cette précision distingue un simple décalage de calendrier d’un risque de recouvrement et permet d’agir avant que le besoin en fonds de roulement ne gonfle.
Choisir la méthode adaptée à votre horizon de décision
La méthode directe est la plus opérationnelle pour les dirigeants. Elle additionne les encaissements attendus et soustrait les décaissements programmés. Elle convient au suivi de court terme, car elle s’appuie sur les factures, les échéances, les commandes et les mouvements bancaires identifiables.
La méthode indirecte part du résultat prévisionnel et le corrige des éléments sans impact immédiat sur la trésorerie, ainsi que des variations de créances, de stocks et de dettes. Elle fournit une vision plus globale, notamment dans un prévisionnel financier ou un exercice budgétaire. Elle demande toutefois une comptabilité suffisamment structurée.
Dans la pratique, les deux approches peuvent se compléter : une vision indirecte pour cadrer l’année et les investissements, puis une prévision directe pour sécuriser les prochaines semaines. Évitez de rechercher une précision illusoire à long terme. Plus l’échéance est éloignée, plus les montants doivent être présentés comme des scénarios.
Transformer un solde négatif annoncé en décision concrète
Un solde négatif n’est pas un échec du tableau. C’est une information de pilotage. Lorsqu’il apparaît, identifiez sa cause : encaissement tardif, charge exceptionnelle, croissance qui augmente le BFR, investissement trop précoce ou saisonnalité. La réponse dépend du diagnostic.
- Accélérez les encaissements grâce à des relances ciblées, à un acompte à la commande ou à une facturation plus rapide.
- Négociez un échéancier fournisseur avant l’échéance, plutôt qu’après un incident de paiement.
- Décalez un investissement non critique si son retour attendu ne compense pas la tension immédiate.
- Préparez un financement court terme ou une mobilisation de créances lorsque le besoin est ponctuel et documenté.
- Établissez trois scénarios, prudent, central et favorable, pour mesurer votre marge de sécurité.
La mise à jour régulière fait la valeur de l’outil. Un tableau rempli une fois par an devient vite décoratif. Réconciliez-le au moins chaque mois avec les mouvements bancaires et les factures réellement réglées. En période sensible, faites-le chaque semaine. Ce rituel donne une vision réaliste de la liquidité et laisse le temps de négocier au lieu de subir.