Dividendes en PEA : aucun impôt immédiat, mais une fiscalité au retrait
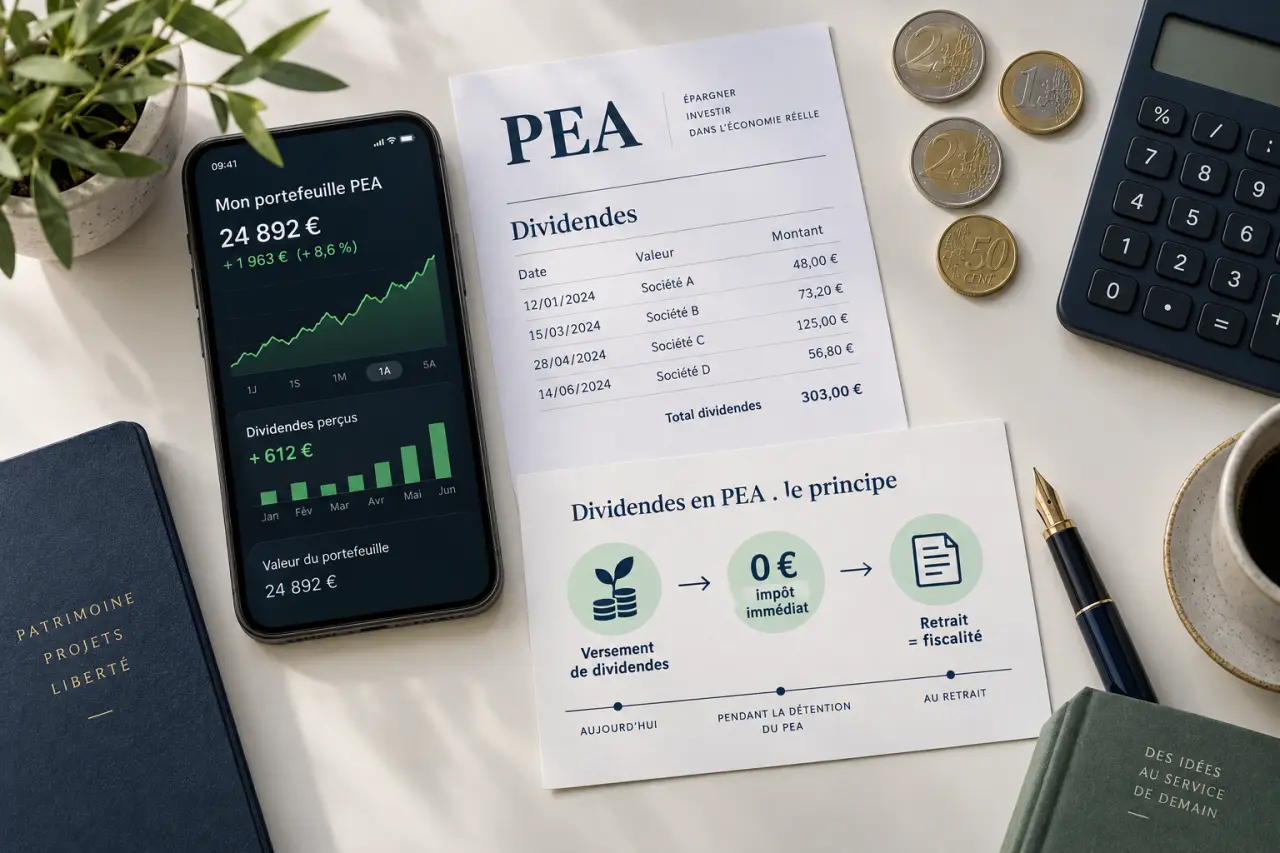
Les dividendes versés dans un PEA ne sont pas imposés au moment de leur versement tant qu’ils restent dans le plan. Ils arrivent sur le compte espèces associé, où ils peuvent être conservés ou réinvestis. La fiscalité intervient surtout lors d’un retrait. Le délai de 5 ans, calculé depuis le premier versement, devient alors déterminant.
Le parcours d’un dividende dans le compte espèces du PEA
Lorsqu’une société détenue dans le plan distribue un dividende, le montant est crédité sur le compte espèces du PEA. Il ne rejoint pas le compte courant de l’épargnant. Les sommes restent donc dans l’enveloppe fiscale et ne constituent pas un revenu immédiatement imposable à l’impôt sur le revenu.
Conserver ou réinvestir les liquidités
Après le versement, deux choix sont possibles : laisser les liquidités sur le compte espèces ou les utiliser pour acheter de nouveaux titres éligibles. Le réinvestissement peut porter sur des actions, des parts d’OPCVM ou des ETF qui respectent les conditions du PEA. Il n’est pas automatique : l’investisseur doit généralement passer un nouvel ordre, en tenant compte des frais de courtage et de la diversification déjà présente dans son portefeuille.
Le dividende est versé après son détachement, à une date fixée par l’entreprise. Le montant peut donc rester quelque temps disponible si aucune opportunité d’achat ne paraît pertinente. Cette attente ne remet pas en cause l’avantage fiscal du plan, tant qu’aucun retrait n’est effectué.
Ne pas confondre dividende, valeur du portefeuille et gain taxable
Un dividende encaissé ne correspond pas, à lui seul, au montant imposé lors d’une sortie. La base à retenir est le gain net du PEA. Il correspond à la différence entre la valeur du plan au moment du retrait et le total des versements effectués. Les dividendes réinvestis augmentent la valeur du portefeuille, au même titre que les plus-values ou moins-values latentes.
Chaque dividende réinvesti augmente le capital susceptible de produire de nouveaux revenus ou de soutenir la progression du portefeuille. Cette capitalisation ne supprime toutefois pas le risque d’investissement. Une baisse du cours, une réduction de la distribution, les frais ou une concentration excessive sur quelques secteurs peuvent réduire, voire annuler, le rendement recherché.
Avant ou après 5 ans : ce qui change lors d’un retrait
Le PEA est conçu pour une détention de long terme. Le compteur fiscal ne part pas de la date du premier achat, mais de celle du premier versement. La conservation des fonds dans le plan et la date du retrait comptent donc davantage que la fréquence des dividendes perçus.
| Situation | Impôt sur le revenu | Effet sur le PEA |
|---|---|---|
| Aucun retrait | Pas d’imposition immédiate des dividendes et des plus-values conservés dans le plan | Le plan continue de fonctionner |
| Retrait avant 5 ans | Le gain net est imposé selon les règles applicables, avec possibilité d’option pour le barème progressif | Clôture en principe, sauf cas prévus par la réglementation |
| Retrait après 5 ans | Exonération d’impôt sur le revenu sur le gain net retiré | Le plan peut rester ouvert, y compris après un retrait partiel |
Un retrait précoce porte sur le gain net, pas sur chaque dividende
Avant 5 ans, un retrait entraîne en principe la clôture du plan et l’imposition du gain net. Les dividendes retirés ne sont donc pas taxés isolément. L’établissement calcule le résultat global du PEA à la date de l’opération, en tenant compte de la valeur du plan et des versements réalisés.
Des exceptions existent, notamment dans certaines situations de vie ou lorsque les sommes sont affectées, dans un délai de 3 mois, à la création ou à la reprise d’une entreprise. Les règles applicables dépendent du motif du retrait et de la situation du titulaire.
Après 5 ans, le retrait partiel devient plus souple
Après 5 ans, le gain net retiré est exonéré d’impôt sur le revenu. Le titulaire peut effectuer un retrait partiel sans fermer son PEA et continuer à gérer les titres restants. Cette possibilité permet de transformer progressivement une partie des dividendes capitalisés en complément de revenus, sans liquider l’ensemble du portefeuille.
Une sortie en rente viagère est également envisageable sous conditions. Le choix entre retrait en capital et rente dépend de la situation du titulaire, du montant disponible et de ses besoins de revenus.
Les prélèvements sociaux restent dus sur les gains
L’exonération après 5 ans concerne l’impôt sur le revenu, pas les prélèvements sociaux. Ceux-ci s’appliquent à la fraction de gain comprise dans le retrait ou lors de la clôture du plan. Le PEA permet donc de différer l’imposition pendant sa durée de vie et d’exonérer le gain net d’impôt sur le revenu après 5 ans, mais les gains ne sont pas totalement exemptés de prélèvements.
Dans la pratique, l’établissement financier fournit les informations nécessaires, notamment via l’IFU, et réalise les opérations déclaratives requises. Le titulaire doit vérifier les éléments préremplis de sa déclaration, surtout après un retrait, une clôture ou une option pour le barème progressif. Conserver l’historique des versements facilite aussi le contrôle du calcul du gain net.
Titres non cotés et dividendes étrangers : deux vigilances particulières
La limite spécifique de 10 % pour les titres non cotés
Les revenus distribués par des titres non cotés détenus dans un PEA bénéficient d’un régime particulier. Leur exonération est limitée à 10 % de la valeur d’acquisition des titres concernés, appréciée sur une base annuelle. La fraction qui dépasse ce seuil relève de l’imposition des revenus de capitaux mobiliers.
Cette règle concerne les titres non cotés et ne s’applique pas de la même manière à une action cotée ordinaire. Le montant de la distribution doit donc être comparé à la valeur d’acquisition des titres concernés pour déterminer la fraction susceptible d’être imposée.
Le PEA n’efface pas forcément une retenue à la source étrangère
Une action étrangère peut être éligible au PEA si elle respecte les conditions applicables. Toutefois, le pays d’origine peut prélever une retenue à la source avant le crédit du dividende. L’enveloppe PEA protège la fiscalité française tant que les fonds restent dans le plan, mais elle ne neutralise pas nécessairement cette retenue étrangère.
Avant d’investir pour le rendement, il faut donc examiner le pays de domiciliation du titre, les conventions fiscales applicables et le montant réellement reçu sur le compte espèces. Le dividende affiché et la somme créditée peuvent différer.
Choisir des actions à dividendes sans sacrifier l’éligibilité
Le rendement du dividende correspond au rapport entre le dividende annuel et le cours de l’action. Un rendement très élevé peut traduire une distribution généreuse, mais aussi résulter d’une chute du cours ou d’une politique de dividende difficile à maintenir. Il ne suffit donc pas à sélectionner une valeur pour un PEA.
- Vérifier que l’action ou le fonds est bien éligible au PEA avant l’achat.
- Contrôler la régularité des bénéfices et la capacité de l’entreprise à financer sa distribution.
- Comparer le rendement avec le niveau d’endettement, les perspectives du secteur et la valorisation.
- Diversifier les lignes plutôt que rechercher un rendement exceptionnel sur une seule valeur.
- Pour un OPCVM ou un ETF, vérifier le respect des conditions d’éligibilité, dont une exposition minimale de 75 % à des titres européens dans certains cas.
Le PEA classique est plafonné à 150 000 € de versements. Le PEA jeunes est plafonné à 20 000 €, tandis que le plafond global du PEA-PME-ETI et du cumul avec un PEA classique est de 225 000 €. Ces plafonds concernent les versements, pas la valeur du portefeuille. Les dividendes réinvestis et les plus-values peuvent donc faire dépasser ces montants sans remettre en cause le plan.
Le PEA classique convient particulièrement à une stratégie de capitalisation à long terme. Le compte-titres ordinaire offre un univers d’investissement plus large, mais les dividendes y sont imposés au moment de leur perception. Le PEA-PME-ETI et le PEA assurance reprennent globalement la logique fiscale du PEA, avec des règles propres aux supports et au fonctionnement de chaque contrat.