Le trading n’est pas haram par nature : tout dépend de l’actif, du contrat et des intérêts
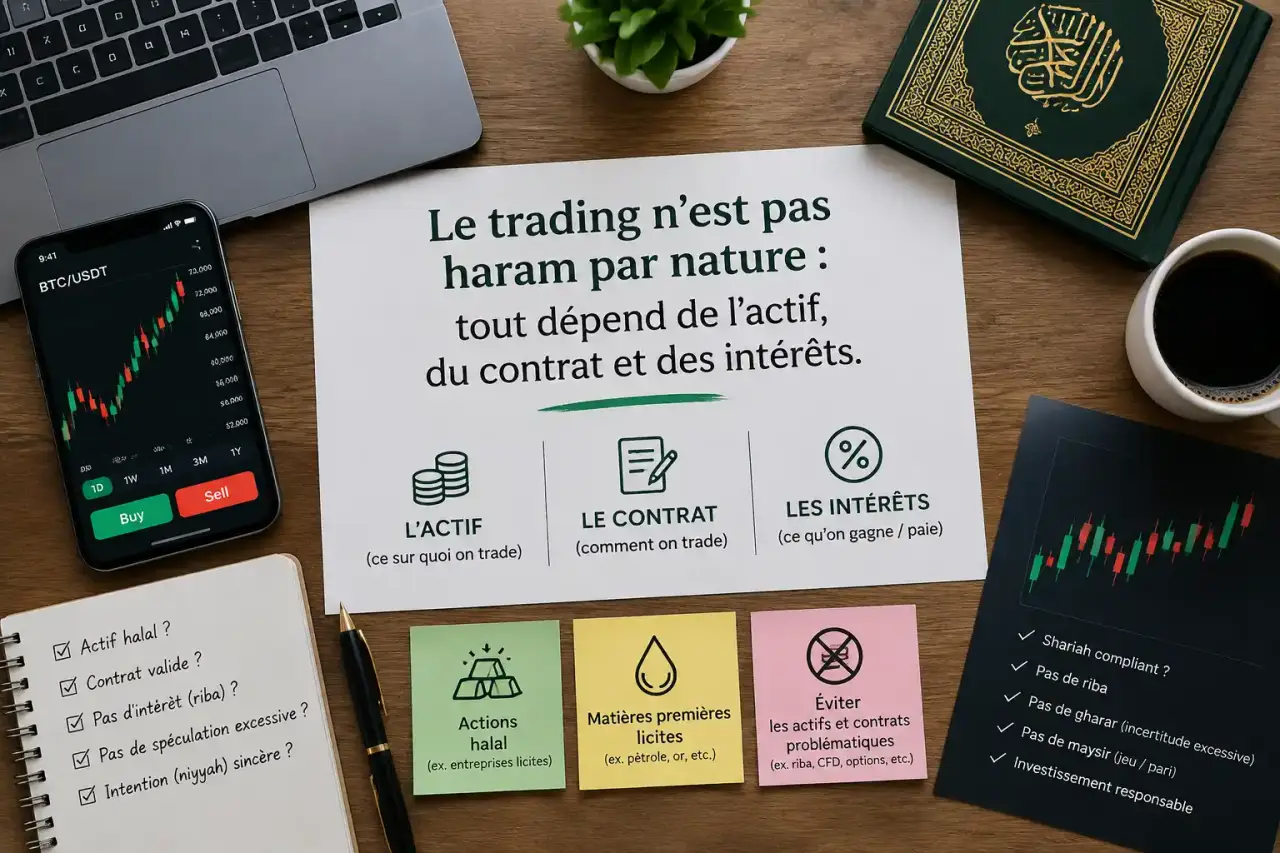
Le trading n’est pas automatiquement haram, mais il ne devient pas halal simplement parce qu’il s’effectue sur une plateforme ou un compte dit islamique. En islam, l’appréciation dépend de l’actif acheté, du contrat, des frais, de la réalité de la propriété et de la place accordée à la spéculation. Une opération peut donc être acceptable dans certaines conditions, tandis qu’un pari sur l’évolution d’un cours, financé par des intérêts ou sans détention réelle, pose de sérieux problèmes au regard de la charia.
La réponse dépend moins du mot « trading » que de la transaction
Le terme trading recouvre des pratiques très différentes : acheter des actions d’une entreprise, échanger des devises au comptant, négocier un CFD, utiliser un effet de levier ou conclure un contrat à terme. Il serait réducteur de leur appliquer une seule règle. Le point central consiste à distinguer un échange licite portant sur un actif identifiable d’une opération dominée par l’intérêt, l’incertitude excessive ou le pari.
Normes AAOIFI de conformité en finance islamique · Référence officielle présentant les normes de conformité de l’AAOIFI, publiée par Paris Europlace et les Éditions Eska en 2013.
| Produit ou pratique | Appréciation générale | Point à contrôler |
|---|---|---|
| Achat réel d’actions | Dépend des conditions | Activité de l’entreprise, endettement, modalités de détention |
| ETF | Dépend des conditions | Composition du fonds, secteurs et instruments détenus |
| Forex spot | Dépend des conditions | Échange effectif, absence de swap et de levier rémunéré |
| CFD | Souvent problématique | Absence de propriété réelle, marge et spéculation sur le prix |
| Futures et forwards | Souvent problématique | Règlement et livraison différés |
| Options | Souvent problématique | Prime, incertitude et logique de pari sur un scénario |
| Compte sur marge | À éviter | Financement emprunté et intérêts éventuels |
La durée de détention, à elle seule, ne permet pas de trancher. Un investissement de long terme dans une entreprise licite peut être cohérent avec la finance islamique, mais un achat conservé plusieurs mois reste problématique s’il porte sur une activité interdite ou s’il est financé par des intérêts. À l’inverse, une opération courte n’est pas automatiquement assimilable à un jeu. Elle doit toutefois reposer sur un actif réellement détenu, un risque compris et une décision qui ne se réduit pas à un coup de dés.
Les quatre repères religieux à appliquer avant un ordre
Riba : éviter les intérêts, y compris lorsqu’ils sont discrets
Le riba désigne l’intérêt ou l’usure. Dans le trading, il peut apparaître lorsqu’une position est conservée après la clôture du marché et génère un swap, aussi appelé frais overnight ou rollover. Il peut aussi être présent dans un crédit sur marge ou dans un mécanisme de financement du courtier. Le problème ne disparaît pas parce que le coût porte un nom technique. Il faut en comprendre la nature économique et contractuelle.
Gharar et maysir : ne pas confondre risque raisonnable et pari
Le gharar correspond à une incertitude excessive, notamment lorsque les droits et obligations des parties sont flous, que les frais sont opaques ou que l’actif n’est pas clairement défini. Le maysir renvoie au jeu de hasard. Il peut concerner une activité de trading menée uniquement pour deviner la prochaine variation, sans analyse, sans maîtrise du risque et sans intérêt pour l’actif sous-jacent.
Tout investissement comporte une part d’incertitude : aucune entreprise, devise ou matière première ne garantit un résultat. La distinction repose sur la qualité de l’information, la transparence du contrat et la méthode employée. Une analyse fondamentale ou technique ne transforme pas automatiquement une opération en placement halal, mais elle l’éloigne d’une démarche fondée exclusivement sur la chance.
Taqabud : la question essentielle de la possession
Le taqabud désigne l’exigence d’un échange ou d’une possession immédiate. Cette notion est particulièrement importante pour les devises. Une transaction au comptant est généralement considérée comme plus compatible lorsqu’elle entraîne une possession effective ou constructive : l’opération est enregistrée, les fonds sont crédités et le client peut en disposer selon les règles prévues. Le règlement Forex spot est couramment associé à un délai T+2 pour la plupart des transactions. Ce point doit être compris à la lumière du fonctionnement réel du marché et des avis religieux suivis.
La propriété sépare l’investissement du simple pari. Lorsque votre compte affiche une exposition sans vous donner de droit sur l’actif, vous n’achetez pas forcément ce que vous pensez acheter. Vérifier qui détient les titres, si vous pouvez les transférer et ce qui se passe en cas de défaillance du courtier aide à distinguer une inscription comptable d’une véritable créance ou détention. Le mécanisme de conservation est souvent plus révélateur que le nom commercial du produit.
Pourquoi un compte sans swap ne règle pas toutes les questions
Un compte islamique, souvent présenté comme un compte sans swap, vise à supprimer les intérêts liés au maintien des positions overnight. C’est une condition utile, mais elle ne certifie pas l’ensemble des opérations. Le courtier peut remplacer le swap par un frais administratif fixe, un spread plus large ou une commission spécifique. Un frais de service transparent n’est pas nécessairement un intérêt. Son analyse dépend de son calcul, de sa justification et des conditions appliquées.
Il faut aussi examiner les restrictions du compte. Certains instruments peuvent être exclus, des frais peuvent s’appliquer après un certain nombre de jours, ou le statut sans swap peut être retiré selon l’utilisation. Lisez les conditions générales avant d’ouvrir un compte. L’intitulé « islamique » ne suffit pas.
- Vérifiez que les swaps créditeurs comme débiteurs sont supprimés.
- Identifiez chaque commission, spread majoré ou frais administratif.
- Contrôlez les instruments autorisés sur le compte sans swap.
- Évitez l’effet de levier s’il implique un financement avec intérêts ou une prise de risque disproportionnée.
- Déterminez si vous détenez l’actif ou seulement un contrat sur sa variation de prix.
- Assurez-vous que les modalités de règlement sont explicites et accessibles avant de passer l’ordre.
Les CFD illustrent cette nécessité de vérifier les détails. Même sans swap, ils reposent souvent sur un contrat de différence : le trader ne devient pas propriétaire de l’action, de l’or ou de la devise affichée, mais règle l’écart entre le prix d’ouverture et celui de clôture. Cette absence de propriété, associée au levier et aux mouvements rapides, explique pourquoi les CFD sont fréquemment jugés plus sensibles que l’achat réel d’un actif.
Actions, ETF et devises : ce qu’il faut filtrer concrètement
Choisir une entreprise dont l’activité est licite
L’achat d’une action donne une participation dans une entreprise. Il convient donc d’exclure les activités liées notamment à l’alcool, au tabac, aux jeux d’argent, aux armes et aux services financiers fondés sur les intérêts. Il faut aussi étudier l’endettement de l’entreprise, car une dette élevée augmente son exposition au riba. Un ratio d’endettement inférieur ou égal à 50 % est souvent cité comme repère, sans remplacer les critères propres à l’avis religieux ou à la méthode de filtrage retenue.
Pour les entreprises aux revenus mixtes, l’analyse demande davantage de prudence. L’investisseur peut examiner l’activité principale, les sources de revenus secondaires et la politique financière de la société. Les dividendes ne sont pas automatiquement licites : ils dépendent de la nature de l’entreprise et des revenus qui les financent. La purification d’une part de revenus non conformes et la question de la zakat peuvent nécessiter un avis adapté à votre situation.
Les ETF et le Forex exigent une lecture du détail
Un ETF n’est pas halal ou haram par nature. Il faut connaître les titres qu’il réplique et sa méthode de gestion. Un fonds peut inclure des entreprises de secteurs exclus ou recourir à des instruments dérivés. De même, le trading Forex ne se réduit pas à l’échange de devises : une transaction spot avec possession constructive, sans intérêt et sans levier problématique, se distingue d’une position reportée quotidiennement sur marge.
Les futures et forwards soulèvent davantage de réserves lorsque le prix, le règlement et la livraison sont différés. Ils éloignent l’opération du principe d’échange immédiat et peuvent accentuer l’incertitude contractuelle. Avant d’agir, il est préférable de savoir exactement ce que vous achetez, à quelle date l’échange est exécuté et quelles obligations subsistent en cas de variation défavorable.
Une méthode simple pour décider avant d’investir
La démarche la plus prudente consiste à analyser chaque ordre comme un contrat indépendant. Ne cherchez pas une étiquette définitive pour l’ensemble du trading. Posez-vous plutôt les bonnes questions avant de déposer des fonds ou d’ouvrir une position.
- Identifier l’actif : une action détenue, une devise au comptant, un ETF, un CFD ou un produit dérivé ne produit pas les mêmes effets.
- Vérifier l’activité économique : pour une action ou un fonds, excluez les secteurs incompatibles avec vos principes.
- Lire les frais : recherchez les swaps, intérêts de marge, commissions nocturnes et mécanismes de remplacement.
- Contrôler la propriété : vérifiez si vous détenez réellement l’actif ou une simple exposition à son cours.
- Mesurer la spéculation : définissez une analyse, un montant limité et un risque assumable. Évitez les décisions impulsives.
- Demander un avis compétent si nécessaire : les interprétations peuvent varier selon les écoles juridiques et votre situation financière.
En pratique, un investissement transparent dans une activité productive licite, financé sans intérêt et réellement détenu, est plus facile à défendre qu’un trading sur marge très court, fondé sur des dérivés et sur l’anticipation d’un mouvement de prix. Cette distinction aide à préserver la cohérence religieuse tout en clarifiant les risques financiers.