Le meilleur PER en gestion pilotée se choisit sur les frais nets, pas sur la performance récente
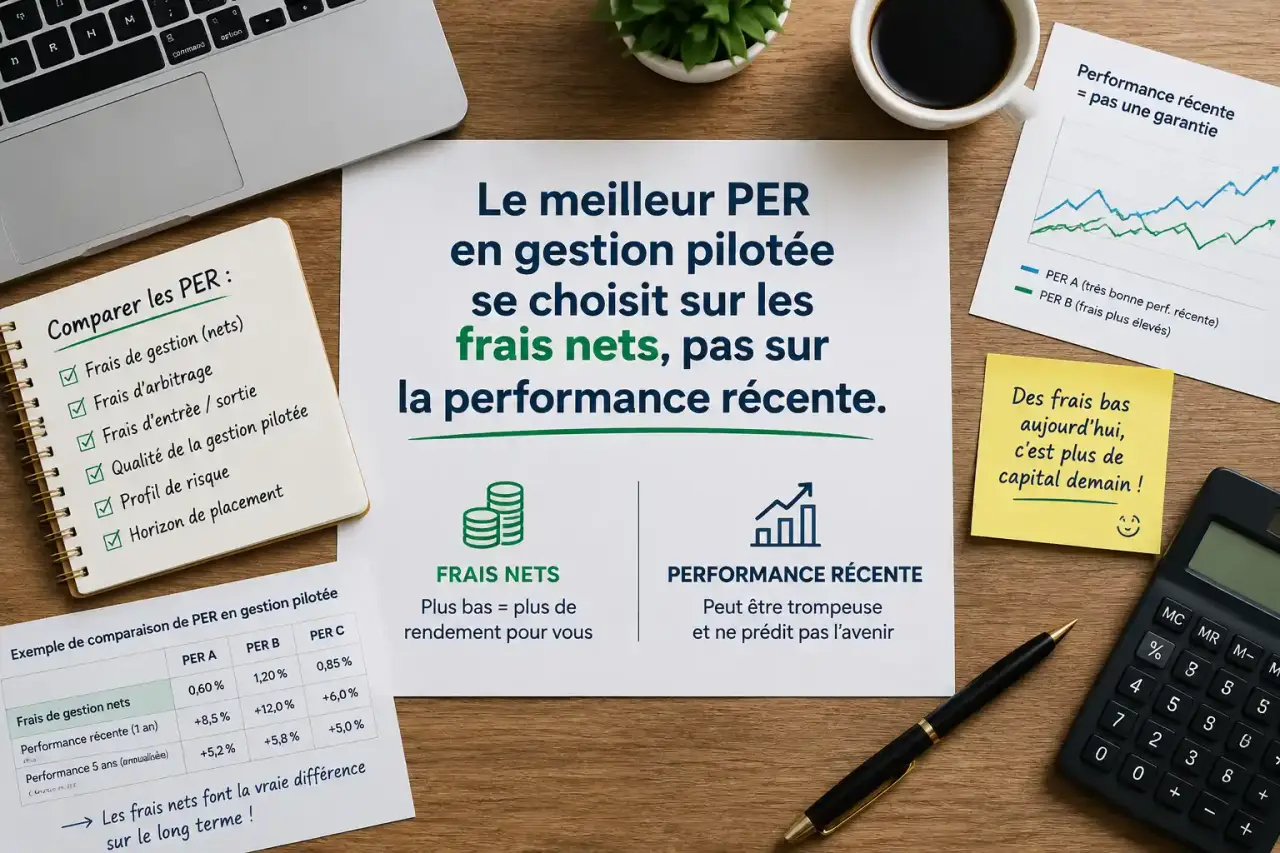
Le meilleur PER en gestion pilotée n’est pas forcément celui qui affiche la meilleure performance récente. Pour préparer la retraite, comparez surtout ce qui restera réellement dans votre capital : les frais cumulés, la diversification, le niveau de risque, la sécurisation à l’approche de la sortie et la souplesse du contrat. Yomoni, Ramify, BoursoBank Matla et Goodvest répondent à des attentes différentes. Le choix dépend de votre horizon, de votre fiscalité et de votre besoin de délégation.
Les contrats à comparer selon votre priorité
Un classement unique serait trompeur. Un épargnant qui recherche une gestion simple avec des ETF n’a pas les mêmes attentes qu’un investisseur intéressé par l’immobilier, le private equity ou une sélection durable. Le tableau situe les principales options citées. Il distingue les frais annoncés du coût total, qui dépend aussi des supports retenus et de l’allocation proposée.
| Contrat | Positionnement | Profils | Accessibilité et point d’attention |
|---|---|---|---|
| Yomoni Retraite+ | Gestion pilotée orientée ETF, avec option multi-actifs | 3 profils de risque | Ticket d’entrée mentionné à 1 000 € ; frais tout compris de 2,2 % pour l’option multi-actifs |
| Ramify | Portefeuille multi-actifs et approche haut de gamme | 10 profils de risque | Private equity accessible à partir de 10 000 € ; vérifier le niveau de frais selon l’encours et la solution retenue |
| BoursoBank Matla | Allocation ETF à frais compétitifs | 3 profils de risque | Ticket d’entrée de 150 € ; 1 % de frais tout compris annoncé |
| Goodvest | Gestion pilotée avec orientation durable | 3 profils de risque | Ticket d’entrée de 300 € ; examiner précisément la méthode de sélection ESG |
Matla convient d’abord à l’épargnant qui privilégie la simplicité et la maîtrise des coûts. Yomoni s’adresse à celui qui souhaite déléguer via des ETF et accepte une structure de frais à analyser selon l’option choisie. Ramify est plus adapté à une diversification élargie et à un encours permettant d’accéder à certains supports. Goodvest répond à une préférence durable, à condition de vérifier que ses critères environnementaux et sociaux correspondent aux vôtres.
Le vrai comparatif commence par les frais nets de tous les étages
Un PER peut cumuler des frais de versement, de gestion du contrat, de gestion pilotée, d’arbitrage et de gestion des unités de compte. Selon les cas, des frais peuvent aussi s’appliquer à la rente ou au transfert. Un tarif attractif présenté sur une seule ligne ne suffit donc pas. Demandez le coût annuel estimé de l’allocation réellement proposée, supports inclus, puis vérifiez les conditions qui peuvent modifier ce montant.
Pourquoi quelques dixièmes de point comptent autant
Les frais réduisent chaque année le rendement disponible et l’effet des intérêts composés. Dans un exemple fondé sur 5 000 € versés au départ, puis 200 € par mois pendant 35 ans, le capital atteint 173 797 € avec 1,6 % de frais, contre 189 833 € avec 1,2 %. L’écart de seulement 0,4 point représente 16 036 €. Cette comparaison ne prédit pas un rendement futur. Elle montre l’effet structurel des coûts sur une épargne longue.
ETF, fonds actifs et actifs non cotés : regarder le contenu
Les ETF, ou fonds indiciels cotés, affichent généralement des frais inférieurs à ceux des fonds traditionnels. Ils sont annoncés comme pouvant coûter jusqu’à 10 fois moins en moyenne. Cela ne les rend pas automatiquement adaptés à tous les profils. Un fonds en euros apporte une composante de sécurité, tandis que les SCPI, SCI, OPCI et le private equity peuvent élargir la diversification. Ces supports présentent toutefois des contraintes de liquidité, des risques propres et parfois des coûts plus élevés.
Une allocation ne se résume pas à une liste de supports. La répartition entre actions, obligations, fonds en euros et immobilier détermine la manière dont le portefeuille réagit aux variations des marchés. Deux PER affichant le même profil « équilibré » peuvent donc évoluer différemment pendant une baisse. Demandez la part d’actions, la zone géographique, la qualité obligataire, la poche sécurisée et la fréquence de rééquilibrage. Ces éléments permettent de comprendre la gestion proposée au-delà de son étiquette commerciale.
Gestion pilotée, libre ou à horizon : ce que vous déléguez réellement
En gestion pilotée, vous renseignez votre horizon et votre tolérance au risque, puis le gestionnaire construit et ajuste l’allocation. La gestion à horizon ajoute une désensibilisation progressive : plus la retraite approche, plus l’exposition aux actifs risqués est, en principe, réduite. Cette approche limite le risque de devoir sortir après une forte baisse des marchés, sans supprimer le risque de perte en capital.
- Gestion pilotée : adaptée si vous manquez de temps, de connaissances ou de discipline pour arbitrer vous-même.
- Gestion libre : utile si vous souhaitez sélectionner vos fonds, ETF ou supports immobiliers et suivre activement leur répartition.
- Gestion mixte : intéressante si vous voulez déléguer le cœur du PER tout en conservant une poche gérée librement, lorsque le contrat le permet.
La gestion pilotée n’offre aucune garantie de performance sur les unités de compte. Elle encadre les décisions, mais ne protège pas intégralement contre la volatilité. Les performances historiques doivent être comparées sur des périodes identiques et après prise en compte des frais lorsqu’ils sont connus. Un profil affichant de bons résultats sur une période donnée peut aussi avoir subi des baisses plus marquées à un autre moment.
Quel profil de PER choisir selon votre horizon et votre patrimoine
Profil prudent ou retraite proche : la visibilité avant la quête de rendement
À quelques années de la retraite, privilégiez une sécurisation lisible, un fonds en euros de qualité et des règles claires de désensibilisation. Vérifiez la part effectivement garantie par le fonds en euros et celle qui reste investie en unités de compte. Un profil prudent n’est pas sans risque si une partie du portefeuille demeure exposée aux marchés. La répartition doit aussi rester cohérente avec les retraits prévus et votre patrimoine disponible.
Profil équilibré : diversifier sans surveiller son allocation chaque mois
Pour un horizon intermédiaire, une combinaison d’actions, d’obligations et de supports sécurisés peut être cohérente. C’est souvent le terrain naturel de la gestion pilotée : elle évite de laisser un portefeuille figé après un versement. Comparez toutefois le nombre de profils disponibles et le degré de personnalisation. Dix profils, comme chez Ramify, permettent théoriquement un réglage plus fin que trois, sans garantir à eux seuls une meilleure adéquation.
Profil dynamique : donner du temps aux actifs risqués
Avec un horizon long et une capacité à supporter les baisses temporaires, une allocation davantage tournée vers les actions et les ETF peut être envisagée. L’objectif n’est pas de rechercher la performance maximale d’une seule année, mais de conserver une stratégie supportable pendant les périodes défavorables. Un PER reste une enveloppe de retraite. Il ne doit pas absorber toute votre épargne disponible ni remplacer une réserve de précaution liquide.
Fiscalité, transfert et vérifications avant d’ouvrir
Les versements volontaires sur un PER peuvent être déduits du revenu imposable, dans la limite du plafond de déduction disponible. L’intérêt est souvent plus important lorsque la tranche marginale d’imposition est élevée. Cette économie d’impôt immédiate a une contrepartie : la fiscalité dépend du choix de déduire ou non les versements, puis du mode de sortie, en capital ou en rente.
L’épargne est en principe bloquée jusqu’à la retraite, avec des cas de déblocage anticipé, notamment pour l’acquisition de la résidence principale ou certains accidents de la vie. Avant de transférer un ancien PER, comparez les frais, les supports, les délais de traitement et les garanties perdues ou conservées. Le transfert a du sens s’il améliore durablement votre situation, et pas seulement parce qu’une offre commerciale est proposée.
- Comparez les frais annuels tout compris, et non les seuls frais du contrat.
- Contrôlez l’allocation réelle de votre profil, le fonds en euros et les supports disponibles.
- Vérifiez l’assureur, la qualité de l’espace client et la possibilité de joindre un interlocuteur.
- Testez la cohérence entre votre horizon, votre TMI et le montant que vous pouvez immobiliser.
- Lisez les conditions de transfert, de sortie en capital ou en rente et de désensibilisation.
Le meilleur PER en gestion pilotée est celui dont les frais, les supports et le niveau de risque restent cohérents avec votre trajectoire. Une solution peu chère peut convenir à une allocation ETF simple. Un contrat plus diversifié peut se justifier si ses supports répondent à un besoin réel et si leur coût reste maîtrisé. Comparez donc le portefeuille proposé, et non le seul nom du contrat ou sa performance la plus récente.