Que permet le SRD aux investisseurs ? Levier jusqu’à x5, vente à découvert et règlement différé
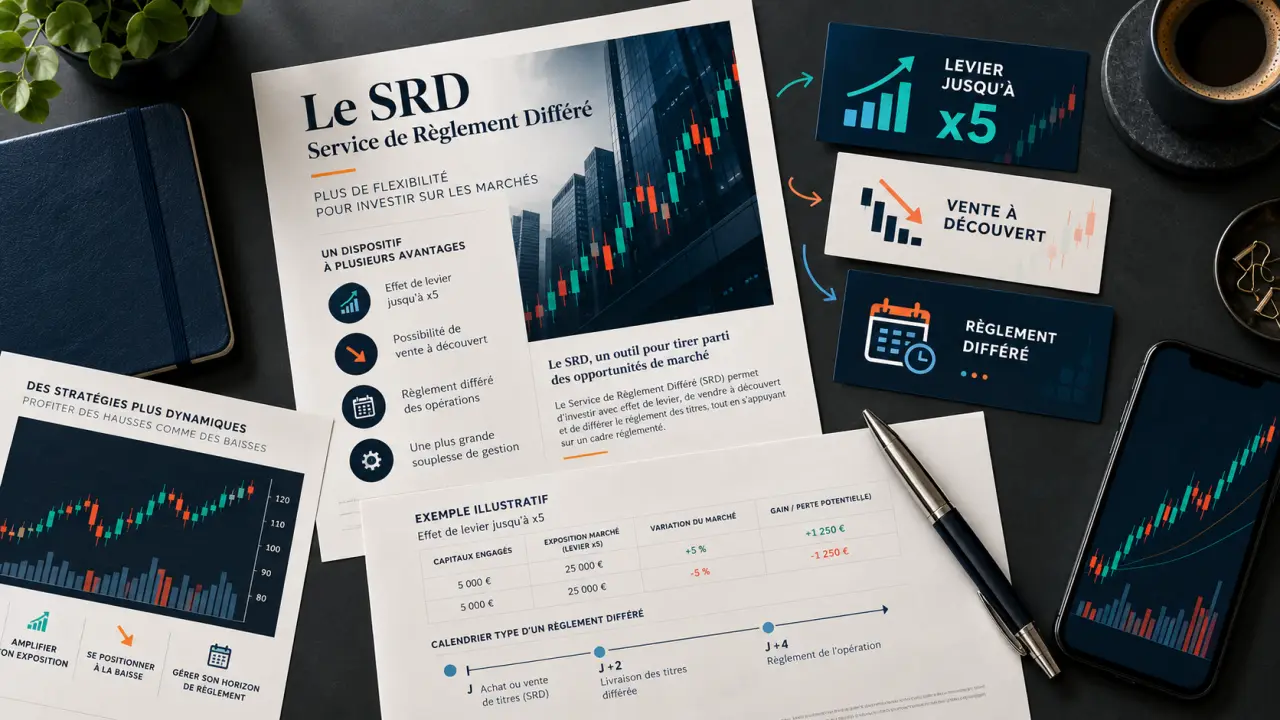
Le Service de Règlement Différé (SRD) permet d’acheter certaines actions sans payer immédiatement leur montant total, de prendre une position supérieure à ses liquidités et, sur les valeurs autorisées, de vendre à découvert. Cette souplesse exige toutefois une garantie, entraîne des frais et peut provoquer des pertes supérieures aux sommes initialement mobilisées.
Trois possibilités concrètes, au-delà du simple paiement différé
À l’achat, le courtier avance les fonds nécessaires à l’opération. À la vente à découvert, il organise le prêt des titres que vous ne détenez pas. Le SRD diffère le règlement des achats ou la livraison des ventes, pas votre exposition aux variations du marché. Celle-ci commence dès l’exécution de l’ordre.
- Anticiper une hausse : acheter au SRD puis revendre, éventuellement avant l’échéance mensuelle.
- Augmenter son exposition : utiliser un effet de levier, pouvant atteindre x5 selon la couverture et les conditions du courtier.
- Anticiper une baisse : vendre à découvert puis racheter les titres à un cours espéré inférieur.
Par exemple, vendre à découvert 10 actions à 29 euros puis les racheter à 24 euros procure un gain brut de 50 euros. Si leur cours monte à 32 euros, le rachat occasionne au contraire une perte de 30 euros. Les frais diminuent le gain ou augmentent la perte.
Le SRD n’est donc pas une réserve d’argent gratuite. C’est un service de financement et de prêt de titres, principalement adapté aux investisseurs capables de surveiller leurs positions et de comprendre les conséquences du levier.
Avant l’ordre : vérifier le compte, la valeur et la couverture
Le SRD s’utilise sur un compte-titres, jamais dans un PEA. Il est facultatif : votre intermédiaire doit le proposer et vous en autoriser l’accès selon ses procédures d’évaluation et ses conditions contractuelles.
Toutes les actions ne sont pas concernées. Euronext Paris publie les listes de valeurs éligibles, avec des critères notamment liés à la liquidité et à la capitalisation. Le courtier peut retenir un périmètre plus restreint. Vérifiez également le compartiment : le SRD long only autorise les positions acheteuses, mais pas la vente à découvert, contrairement au SRD classique lorsque celle-ci est disponible.
Une garantie qui détermine le pouvoir d’achat
La couverture correspond aux actifs acceptés en garantie par l’intermédiaire. Leur nature détermine leur capacité à couvrir une position. Les niveaux ci-dessous constituent des repères ; le courtier peut imposer des exigences supérieures ou refuser certains actifs.
| Actifs apportés en couverture | Taux de couverture de référence | Levier correspondant |
|---|---|---|
| Espèces | 20 % | x5 |
| Obligations et OPCVM obligataires admissibles | 25 % | x4 |
| Actions françaises et OPCVM actions admissibles | 40 % | x2,5 |
Ainsi, 100 euros d’espèces peuvent correspondre à 500 euros de pouvoir d’achat SRD, contre 400 euros pour 100 euros d’obligations admissibles et 250 euros pour 100 euros d’actions admissibles. Ce plafond n’est pas une recommandation d’exposition : utiliser toute sa capacité laisse peu de marge face à une variation défavorable.
De l’exécution à l’échéance : clôturer, lever ou proroger
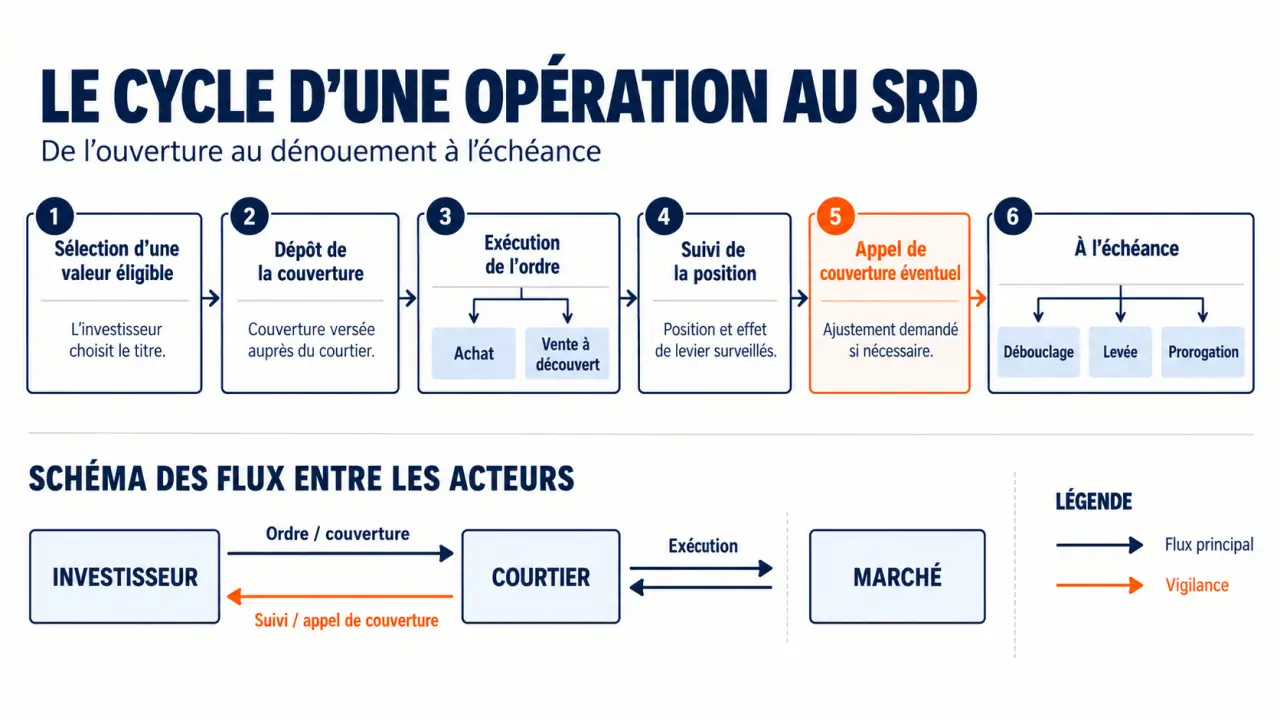
Pour passer un ordre, sélectionnez explicitement le mode SRD sur une valeur éligible, puis vérifiez le sens, la quantité, le prix et la couverture disponible. Un achat ordinaire au comptant ne devient pas automatiquement une opération à règlement différé.
Comprendre le fonctionnement des marchés financiers · L’AMF explique le règlement différé, la livraison des titres et les principaux mécanismes des marchés financiers.
Le calendrier distingue la liquidation, qui arrête les positions du mois boursier, du règlement-livraison, prévu le dernier jour de bourse du mois. Le mois boursier ne coïncide donc pas exactement avec le mois civil. Consultez le calendrier applicable et les heures limites du courtier plutôt que d’attendre le dernier jour.
L’AMF indique que la demande de prorogation peut être effectuée jusqu’au 5e jour de bourse avant la fin du mois calendaire. L’échéance opérationnelle affichée par votre intermédiaire reste à vérifier pour transmettre vos instructions à temps.
- Déboucler : vendre une position acheteuse ou racheter une position vendeuse. Vous pouvez le faire avant la liquidation ; le résultat est alors fixé, hors frais restant à comptabiliser.
- Lever les titres : pour une position acheteuse, payer intégralement les actions afin de les conserver au comptant. Il faut disposer des espèces nécessaires.
- Proroger : reporter l’exposition sur le mois boursier suivant, sous réserve d’acceptation et de couverture suffisante.
La prorogation n’efface pas les pertes. Selon les explications de l’AMF, le report d’une position acheteuse correspond à une vente suivie d’un rachat. L’écart avec le cours de compensation entraîne un ajustement financier : une moins-value peut être débitée alors même que vous maintenez votre exposition.
Votre horizon d’investissement doit aussi résister au calendrier du financement. Penser qu’une action remontera « dans quelques mois » ne suffit pas si votre trésorerie ne permet pas d’absorber les ajustements mensuels. Avant l’achat, distinguez la date à laquelle votre scénario pourrait se réaliser de celle à laquelle vous pourriez devoir fournir de l’argent : ce décalage peut rendre une conviction incompatible avec le SRD.
Le levier amplifie les pertes et peut déclencher un appel de couverture
Prenons 2 000 euros de capital mobilisés pour une position de 6 000 euros, soit 100 actions à 60 euros : le levier est x3. Une hausse à 63 euros produit 300 euros de gain brut, soit 15 % des 2 000 euros, contre une variation de l’action de 5 %. Une baisse à 57 euros produit symétriquement 300 euros de perte, avant frais.
Si la couverture devient insuffisante, l’intermédiaire peut demander un apport complémentaire ou une réduction des positions : c’est l’appel de couverture. Sans régularisation dans les délais imposés, il peut clôturer des positions, éventuellement dans des conditions défavorables.
La garantie protège d’abord l’intermédiaire ; elle ne plafonne pas votre perte. À l’achat, l’action peut perdre toute sa valeur, et la perte peut dépasser la somme apportée en couverture. À découvert, le risque est théoriquement illimité puisque le cours peut monter sans plafond. Un ordre stop ne garantit pas le prix de sortie lors d’un saut de cotation.
Frais et comparaison avec le comptant : décider sur le coût total
Le SRD cumule généralement courtage, commission de règlement différé (CRD) et, en cas de report, frais de prorogation. La CRD rémunère le financement ou le prêt de titres selon les modalités du courtier. Sa durée de calcul, son assiette et les minimums facturés doivent être lus dans la brochure tarifaire. Vérifiez aussi les taxes éventuellement applicables et le traitement des dividendes ou opérations sur titres.
| Point de comparaison | Achat au comptant | SRD |
|---|---|---|
| Financement | Montant intégral nécessaire | Couverture initiale exigée |
| Échéance mensuelle | Pas de report mensuel à organiser | Instructions et calendrier à suivre |
| Levier et vente à découvert | Absents d’un achat classique | Possibles sous conditions |
| Coûts spécifiques | Pas de financement SRD | CRD et éventuels frais de report |
Avant de valider, chiffrez une sortie favorable, une sortie défavorable et un mois sans variation du cours : dans ce dernier cas, les frais produisent déjà une perte. Pour débuter ou conserver durablement des actions sans surveiller une marge, l’achat au comptant est généralement plus simple. Le SRD mérite surtout d’être envisagé lorsque son utilité précise justifie ses coûts et ses risques.