Régime mère-fille : 95 % des dividendes exonérés, mais trois conditions à sécuriser
Une société qui reçoit des dividendes d’une filiale peut, sous conditions, en exonérer 95 % grâce au régime mère-fille. Les 5 % restants constituent une quote-part de frais et charges soumise à l’impôt sur les sociétés. L’avantage est important, mais dépend notamment du seuil de participation, de la conservation des titres et de son application correcte dans la déclaration fiscale.
Ce que la quasi-exonération change sur un dividende de 100 000 €
Prévu par les articles 145 et 216 du CGI, le régime des sociétés mères et filiales limite la double imposition économique des bénéfices. La filiale a déjà supporté l’impôt sur son résultat ; sans dispositif particulier, les dividendes versés à la société mère entreraient à nouveau dans son résultat imposable.
Calcul de l’imposition des dividendes
Comparez l’imposition de dividendes selon deux scénarios : sans régime mère-fille et avec régime mère-fille.
Résultats de la simulation
Sans régime mère-fille
- Base imposable
- —
- IS calculé
- —
- Montant restant après IS
- —
- Taux effectif d’imposition
- —
Avec régime mère-fille
- Base imposable
- —
- IS calculé
- —
- Montant restant après IS
- —
- Taux effectif d’imposition
- —
Important : cette simulation est simplifiée. Elle ne tient pas compte des déficits, crédits d’impôt, contributions éventuelles ni des situations particulières. Le résultat ne remplace pas une validation fiscale.
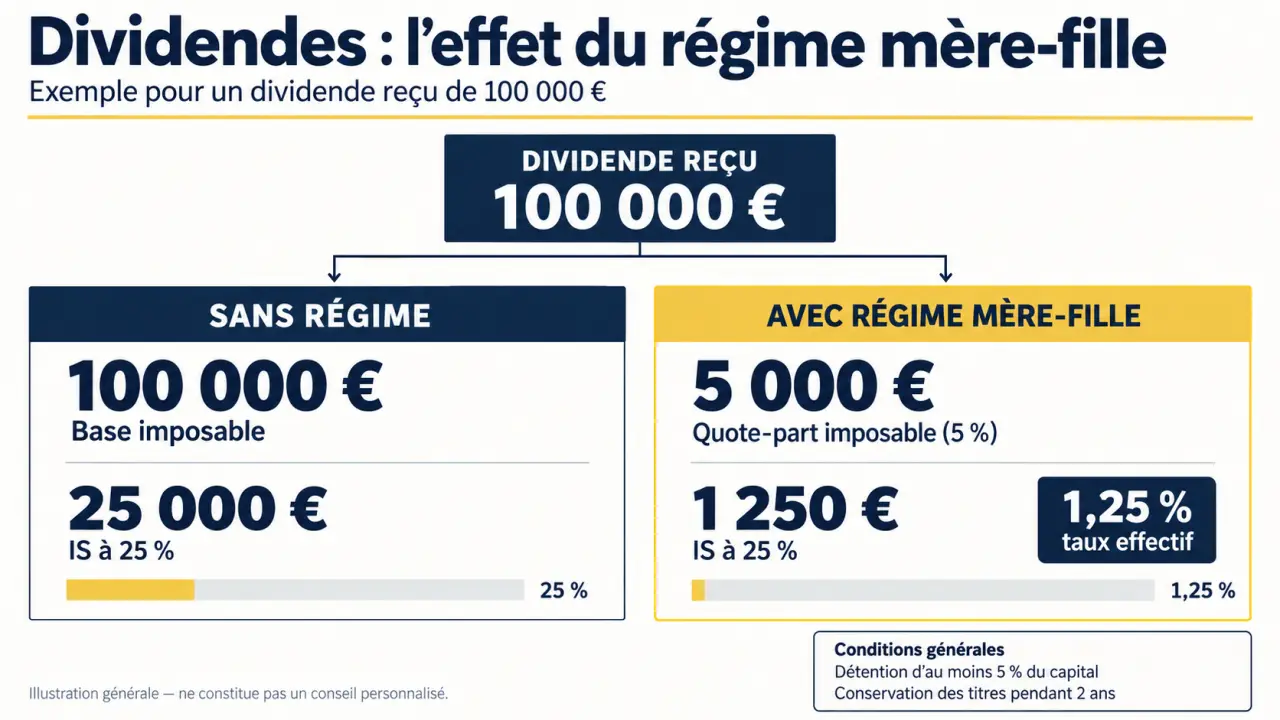
Le régime permet de retrancher les produits de participation éligibles du résultat fiscal, sous réserve d’une quote-part forfaitaire de 5 %. Cette quote-part n’est pas un taux d’impôt : elle représente la fraction du dividende qui reste imposable.
| Pour 100 000 € de dividendes | Sans régime mère-fille | Avec le régime mère-fille |
|---|---|---|
| Dividendes reçus | 100 000 € | 100 000 € |
| Base imposable liée aux dividendes | 100 000 € | 5 000 € |
| IS calculé au taux normal de 25 % | 25 000 € | 1 250 € |
| Somme restante après cet IS | 75 000 € | 98 750 € |
Dans cet exemple simplifié, hors déficits, crédits d’impôt et contributions éventuelles, l’imposition effective atteint donc 1,25 % du dividende reçu. La quote-part reste forfaitaire : elle ne correspond pas aux frais réellement engagés par la holding et ne disparaît pas au motif que celle-ci aurait très peu de charges.
Les trois conditions à contrôler avant la distribution
Une société mère relevant de l’IS et des produits éligibles
La société bénéficiaire doit relever de l’impôt sur les sociétés dans les conditions requises. Une holding peut être éligible sans être nécessairement une holding animatrice. En revanche, un particulier qui détient directement des actions ne peut pas appliquer ce régime à ses dividendes personnels.
Il faut aussi qualifier les sommes distribuées : tous les produits financiers ne sont pas des produits de participation éligibles. Pour une filiale étrangère, l’analyse doit intégrer son régime fiscal, la nature de la distribution et les exclusions légales. Le traitement français ne règle pas, à lui seul, la question d’une éventuelle retenue à la source étrangère.
Une participation d’au moins 5 % du capital
Dans le cas général, la société mère doit détenir au moins 5 % du capital de la filiale. Ce seuil s’apprécie à la date de mise en paiement des dividendes. Il ne faut donc pas se limiter au pourcentage détenu lors de l’acquisition ou à la clôture du précédent exercice.
Une augmentation de capital peut diluer une participation sans aucune vente de titres. Avant de distribuer, vérifiez le capital effectivement détenu après les opérations récentes. Les droits de vote ne se substituent pas automatiquement au critère de détention du capital.
Des titres conservés pendant au moins deux ans
Les titres concernés doivent respecter une durée de conservation de deux ans. Le bénéfice du régime peut être appliqué avant l’expiration de ce délai, sous réserve de respecter ensuite l’obligation de conservation. Il n’est donc pas toujours nécessaire d’attendre le deuxième anniversaire de l’acquisition pour recevoir un dividende éligible.
Cette possibilité impose toutefois un suivi précis. Une cession prématurée peut remettre en cause l’avantage obtenu. Lorsque plusieurs lots de titres ont été acquis à des dates différentes, leur historique doit être conservé pour justifier le respect des conditions.
Appliquer l’option et constituer un dossier fiscal vérifiable
Le régime n’est pas automatique. Son application résulte d’une option annuelle matérialisée dans la déclaration de résultat. Les dividendes restent enregistrés en comptabilité ; c’est leur traitement fiscal qui est ajusté pour aboutir à l’exonération, sous réserve de la quote-part.
Au régime réel normal, ces retraitements passent notamment par le tableau 2058-A. Le principe consiste à déduire les produits éligibles et à maintenir ou réintégrer la quote-part taxable selon la présentation déclarative applicable. Le résultat doit être contrôlé pour éviter une double déduction ou l’oubli des 5 %.
Pour chaque filiale, un dossier opérationnel devrait réunir :
- les justificatifs du pourcentage de capital à la mise en paiement ;
- les dates d’acquisition et les mouvements de titres ;
- la décision de distribution et le montant des dividendes ;
- le calcul de la quote-part de frais et charges ;
- les éléments justifiant le traitement des distributions étrangères, le cas échéant.
Cette documentation sert autant à préparer la liasse fiscale qu’à anticiper une vente. Avant toute cession, le responsable financier ou l’expert-comptable doit pouvoir identifier les titres encore soumis à une obligation de conservation.
Dilution, titres particuliers, distributions étrangères : les points de vigilance
Une participation passant sous 5 % peut empêcher l’application du régime aux distributions suivantes, sous réserve des exceptions légales. La perte du seuil n’entraîne pas systématiquement la reprise de tous les avantages passés : les conséquences dépendent notamment du respect de la conservation et de l’opération à l’origine de la baisse. Une rupture de l’engagement peut toutefois provoquer un rappel d’impôt assorti d’intérêts de retard.
Certains cas nécessitent une lecture spécifique des textes et du BOFiP :
- Seuil dérogatoire : certaines sociétés contrôlées par des organismes sans but lucratif peuvent relever d’un seuil de 2,5 % du capital et de 5 % des droits de vote, avec des conditions propres, notamment de conservation.
- Forme des titres : les titres nominatifs et les titres au porteur doivent satisfaire aux exigences de détention ou de dépôt applicables ; la forme au porteur ne suffit pas à exclure le régime.
- Prêt de titres et démembrement : les titres prêtés sont exclus dans les conditions prévues par les textes ; un usufruit ou une nue-propriété demande une analyse distincte.
- Distributions particulières : certains produits exonérés chez la filiale, déductibles de son résultat ou liés à des États ou territoires non coopératifs relèvent d’exclusions ou de règles spécifiques.
Des dispositions sectorielles existent également, notamment pour certains réseaux bancaires et organismes particuliers. Enfin, un montage artificiel poursuivant un objectif fiscal contraire à la finalité du dispositif peut être contesté : la seule présence d’une holding ne sécurise pas l’opération.
Holding et intégration fiscale : choisir selon l’usage de la trésorerie
Le régime mère-fille est utile lorsqu’une holding reçoit des dividendes pour financer une acquisition, réinvestir dans une autre activité ou organiser une transmission. Il facilite la circulation des bénéfices distribuables, mais ne crée pas de trésorerie et n’autorise pas une distribution contraire aux règles du droit des sociétés.
Dans un LBO, le véritable levier se mesure au calendrier des encaissements : une économie fiscale théorique ne rembourse aucune échéance si le dividende arrive après celle-ci. Il faut rapprocher les dates de distribution, les besoins de trésorerie de la filiale et le service de la dette de la holding. Un financement soutenable repose sur ce décalage maîtrisé, pas uniquement sur le taux effectif de 1,25 %.
L’intégration fiscale répond à un besoin plus large : sous ses propres conditions, dont une détention généralement d’au moins 95 %, elle permet de déterminer un résultat d’ensemble. Le régime mère-fille traite principalement les dividendes et peut concerner une participation minoritaire dès 5 %. Les deux dispositifs peuvent se combiner ; une quote-part réduite à 1 % peut notamment s’appliquer à certaines distributions répondant aux conditions légales.
Enfin, l’argent reçu appartient à la holding. Sa redistribution à une personne physique déclenche une fiscalité distincte. Avant de créer une structure, comparez donc le gain sur les sommes réellement réinvesties aux frais annuels et aux contraintes juridiques, puis faites valider les conditions d’éligibilité et le calendrier des opérations.