Dividendes imposables : PFU à 31,4 % ou barème avec abattement de 40 % ?
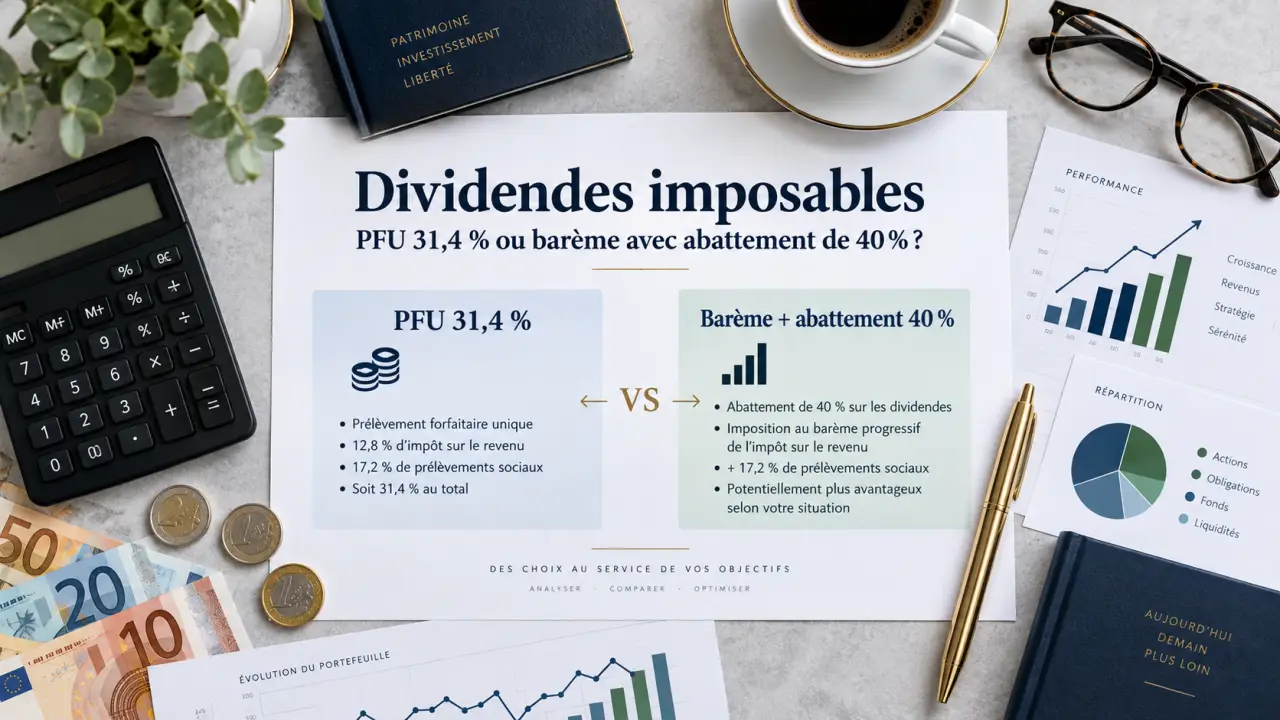
Oui, les dividendes sont imposables en France. Pour un associé personne physique, ils relèvent en principe du prélèvement forfaitaire unique (PFU), fixé à 31,4 % au total : 12,8 % au titre de l’impôt sur le revenu et 18,6 % de prélèvements sociaux. Il est aussi possible d’opter pour le barème progressif de l’impôt sur le revenu. Selon la situation du foyer, cette option peut réduire la facture fiscale grâce à l’abattement de 40 %.
Comprendre à quel niveau les dividendes sont taxés
Un dividende correspond à la part du bénéfice qu’une société décide de distribuer à ses associés ou actionnaires. Il ne s’agit pas d’un salaire. Il est versé après l’approbation des comptes et la décision de distribution. Son traitement fiscal dépend d’abord du régime fiscal de la société, puis du statut de la personne qui le reçoit.
Dans une société soumise à l’impôt sur les sociétés
Dans une société soumise à l’impôt sur les sociétés (IS), les bénéfices sont d’abord imposés au niveau de l’entreprise. Si une partie du bénéfice restant est distribuée, l’associé personne physique est ensuite imposé sur les dividendes perçus. Cette succession de deux impositions explique pourquoi il faut raisonner en montant net réellement disponible, et pas seulement en montant brut distribué.
Le montant distribuable dépend donc de la trésorerie disponible après paiement de l’impôt, constitution des réserves obligatoires et prise en compte des besoins de financement. Avant de retenir un régime fiscal, il faut vérifier qu’une distribution ne réduit pas excessivement le fonds de roulement, les investissements prévus ou la capacité de l’entreprise à absorber un retard de paiement. Un dividende fiscalement optimisé, mais versé au mauvais moment, peut fragiliser la société.
Dans une société soumise à l’impôt sur le revenu
Dans une société relevant de l’impôt sur le revenu (IR), le bénéfice est imposé directement entre les mains des associés, qu’il soit ou non effectivement retiré de l’entreprise. Il n’existe donc pas, au sens fiscal classique, de dividende imposable séparément comme dans une société à l’IS. Chaque associé déclare sa quote-part de résultat dans la catégorie correspondant à l’activité : bénéfices industriels et commerciaux (BIC), bénéfices non commerciaux (BNC) ou revenus fonciers, selon le cas.
PFU ou barème progressif : deux façons d’imposer les dividendes
Pour les dividendes versés par une société à l’IS à un associé personne physique, deux régimes sont possibles. Le PFU s’applique par défaut. L’option pour le barème progressif doit être choisie volontairement lors de la déclaration annuelle des revenus.
| Régime | Traitement fiscal | Atout principal | Point de vigilance |
|---|---|---|---|
| PFU | 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, soit 31,4 % | Simplicité et taux connu à l’avance | Pas d’abattement de 40 % |
| Barème progressif | Dividendes intégrés aux revenus imposables après abattement de 40 %, auxquels s’ajoutent les prélèvements sociaux | Peut être favorable si la tranche marginale d’imposition est faible | Option globale pour les revenus de capitaux mobiliers concernés |
Le PFU : le choix automatique
Le prélèvement forfaitaire unique, aussi appelé « flat tax », applique une fiscalité globale de 31,4 %. Au moment du versement, un prélèvement forfaitaire non libératoire de 12,8 % est généralement retenu à titre d’acompte d’impôt sur le revenu, en plus des prélèvements sociaux. La régularisation intervient ensuite lors de la déclaration annuelle.
Ce mécanisme convient souvent aux contribuables dont la tranche marginale d’imposition est élevée ou qui privilégient une fiscalité lisible. Par exemple, sur 10 000 € de dividendes soumis intégralement au PFU, la charge théorique atteint 3 140 €. Le montant net s’élève alors à 6 860 €, avant prise en compte d’éventuelles particularités personnelles.
Le barème progressif : l’intérêt de l’abattement
Avec le barème progressif, seuls 60 % des dividendes éligibles sont ajoutés au revenu imposable grâce à l’abattement de 40 %. Les prélèvements sociaux restent dus sur le montant brut. L’option peut être intéressante pour un foyer peu imposé, notamment lorsque sa tranche marginale d’imposition est de 0 %, 11 % ou 14 %.
Le choix ne doit pas reposer uniquement sur le taux de la tranche marginale. L’option pour le barème est globale : elle concerne l’ensemble des revenus de capitaux mobiliers et des plus-values mobilières entrant dans son champ pour l’année concernée. Une simulation sur les revenus complets du foyer est donc préférable à un calcul isolé sur un seul dividende.
Le prélèvement à la source n’est pas toujours l’impôt définitif
Lors du paiement des dividendes, l’établissement payeur ou la société retient habituellement les prélèvements sociaux et l’acompte de 12,8 %. Cet acompte n’est pas nécessairement le montant final d’impôt. La déclaration annuelle permet de calculer la fiscalité définitive selon le PFU ou selon l’option choisie pour le barème progressif.
Demander une dispense d’acompte
Une dispense du prélèvement de 12,8 % peut être demandée sous certaines conditions de revenu fiscal de référence (RFR). Elle évite d’avancer cette partie de l’impôt, mais ne dispense ni de déclarer les dividendes ni de payer l’impôt éventuellement dû après calcul. Les prélèvements sociaux restent prélevés.
La demande doit être adressée à l’établissement payeur avant le 30 novembre pour s’appliquer aux dividendes versés l’année suivante. Il s’agit d’une déclaration sur l’honneur. Il faut donc vérifier son RFR et les seuils applicables à sa situation familiale. La dispense améliore la trésorerie personnelle, mais ne constitue pas une exonération fiscale.
Déclarer ses dividendes sans oublier l’option 2OP
Les dividendes sont reportés dans la déclaration annuelle de revenus, en principe sur le formulaire 2042. Les montants préremplis doivent être contrôlés à partir de l’imprimé fiscal unique transmis par la banque, le courtier ou la société distributrice. Il faut notamment vérifier le montant brut des dividendes, les prélèvements sociaux déjà retenus et l’acompte d’impôt déjà versé.
Pour choisir le barème progressif, il faut cocher la case 2OP dans la déclaration. Sans cette option, le PFU reste applicable. Lorsque les conditions sont réunies, l’administration tient alors compte de l’abattement de 40 %, puis impute l’acompte de 12,8 % déjà prélevé sur l’impôt finalement calculé.
- Vérifiez si la société distributrice relève de l’IS ou de l’IR.
- Conservez l’imprimé fiscal unique et les justificatifs de versement.
- Comparez le PFU et le barème sur la totalité des revenus du foyer.
- Contrôlez l’acompte déjà prélevé pour éviter de le déclarer comme un impôt supplémentaire.
- En présence de revenus professionnels ou d’une situation particulière, faites valider le calcul par un professionnel.
La décision dépend donc du régime de la société, du montant distribué et du niveau global d’imposition du foyer. Le PFU offre une règle simple et lisible. Le barème progressif peut améliorer le montant net lorsque l’abattement de 40 % et une faible tranche d’imposition rendent cette option plus favorable.