Fonds indiciels : diversifier son épargne sans confondre simplicité et sécurité
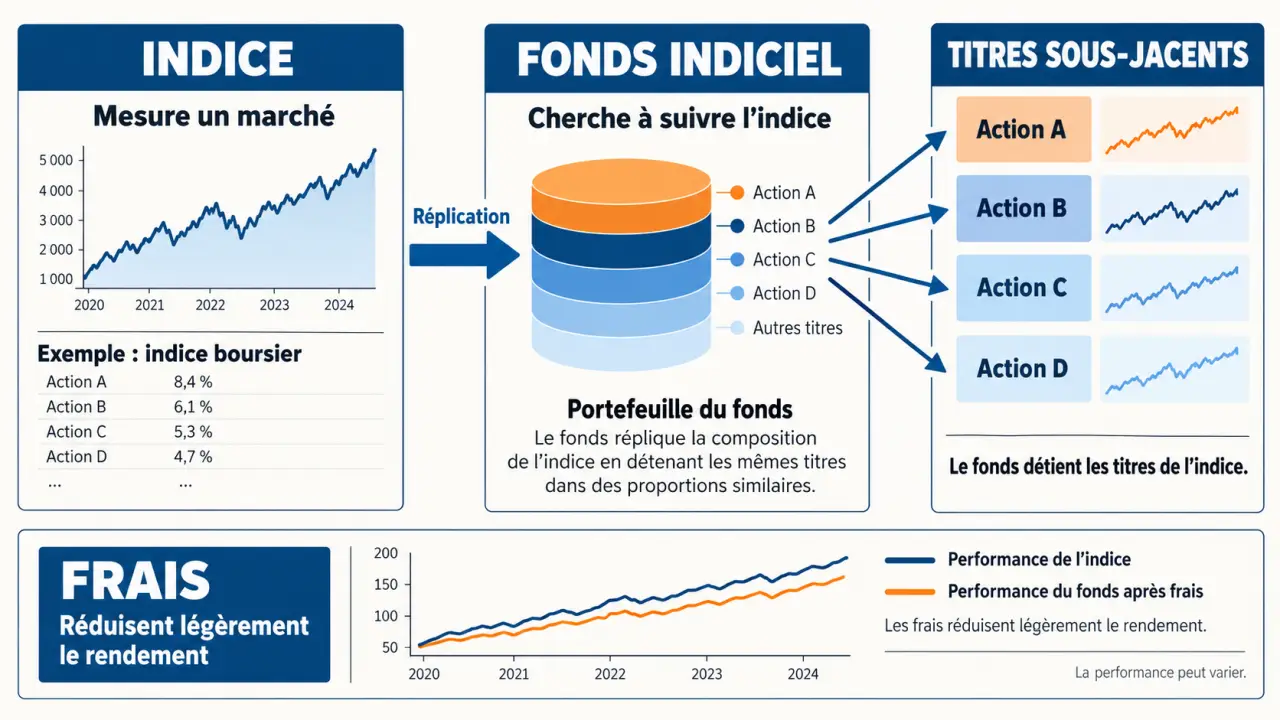
Un fonds indiciel cherche à reproduire la performance d’un indice, à la hausse comme à la baisse. Il permet d’investir dans un ensemble de titres sans les sélectionner individuellement. Les ETF en sont la forme cotée la plus connue. Leur intérêt repose notamment sur des frais généralement réduits, mais le capital n’est pas garanti. Avant d’investir, il faut comprendre l’indice suivi, les coûts et l’enveloppe de détention.
Fonds indiciel, ETF et tracker : distinguer la stratégie du format
Un indice représente un panier de titres sélectionnés selon des règles précises. Le CAC 40 comprend ainsi 40 grandes capitalisations boursières françaises. Un fonds indiciel vise à suivre son indice de référence, plutôt qu’à le battre par des choix discrétionnaires : c’est le principe de la gestion passive.
Impact des frais sur une épargne investie
Comparez la valeur potentielle d’une épargne investie avant et après prise en compte des frais, selon vos propres hypothèses.
Résultats estimatifs
Le rendement saisi est une hypothèse, et non une promesse de performance. Cette simulation ne tient pas compte de la fiscalité, du spread, de la tracking difference ni des variations réelles des marchés. Les frais fixes sont supposés prélevés sur chaque versement périodique.
Méthode : intérêts composés avec versements en fin de période. Le rendement périodique est obtenu à partir du rendement annuel hypothétique ; les frais annuels du fonds réduisent le facteur de capitalisation, et les frais fixes réduisent le montant effectivement investi à chaque ordre.
Le terme ETF, pour Exchange Traded Fund, désigne un fonds négocié en Bourse. « Tracker » est l’appellation courante des ETF indiciels. Toutefois, tous les fonds indiciels ne sont pas cotés et certains ETF suivent une gestion active.
| Produit | Objectif de gestion | Achat et vente | Frais |
|---|---|---|---|
| Fonds indiciel non coté | Suivre un indice | À une valeur liquidative, selon les modalités du fonds | Généralement réduits, avec d’éventuels frais d’entrée |
| ETF indiciel ou tracker | Suivre un indice | En Bourse pendant les heures de cotation | Gestion, courtage et écart achat-vente |
| Fonds actif traditionnel | Sélectionner des investissements selon une stratégie | Généralement à une valeur liquidative | Souvent plus élevés, à vérifier produit par produit |
Réplication et dividendes : deux mécanismes à comprendre
La réplication physique consiste à détenir tout ou partie des titres de l’indice. La réplication synthétique utilise notamment un contrat d’échange de performance avec une contrepartie. Cette seconde méthode introduit un risque de contrepartie encadré, mais non inexistant. Les modalités figurent dans le prospectus.
Une part capitalisante réinvestit les revenus dans le fonds ; une part distribuante les verse aux porteurs. Ce choix répond à un besoin d’accumulation ou de revenu, sans rendre un fonds intrinsèquement plus performant qu’un autre : il faut comparer les performances en tenant compte des distributions.
La diversification dépend de l’indice, pas du nombre de fonds
Les fonds indiciels donnent accès aux actions, aux obligations, à des zones géographiques, à des secteurs ou à des stratégies particulières. Un indice mondial large et un indice centré sur une thématique n’offrent pas la même répartition des risques. Même composé de nombreux titres, un fonds peut rester fortement concentré sur quelques entreprises.
Détenir plusieurs ETF ne garantit donc pas une meilleure diversification. Deux fonds peuvent posséder les mêmes grandes sociétés. Avant de les associer, examinez leurs principales positions, les pays représentés et les pondérations sectorielles. La diversification réduit le risque propre à un titre, pas celui d’une baisse générale du marché.
Identifier les risques qui comptent pour votre projet
- Marché : une baisse de l’indice entraîne généralement celle du fonds, avec une perte possible de tout ou partie du capital.
- Change : des actifs étrangers peuvent exposer aux variations monétaires, même si l’ETF est coté en euros.
- Taux et crédit : un fonds obligataire peut baisser lorsque les taux montent ou que la solvabilité des émetteurs se dégrade.
- Liquidité : en période de tension, vendre peut devenir plus coûteux ou difficile.
- Levier : ces ETF amplifient les variations et leur performance sur plusieurs jours peut surprendre ; ils ne constituent pas un choix simple pour débuter.
L’épargne de précaution joue ici le rôle d’un fusible : elle absorbe une dépense imprévue sans obliger à vendre un placement en pleine baisse. Séparer l’argent des urgences de celui investi à long terme évite qu’une panne de voiture ou une perte de revenu transforme une moins-value temporaire en perte définitive.
Comparer deux fonds au-delà des frais affichés
Commencez par l’indice : son univers, ses règles de sélection et ses pondérations doivent correspondre à l’exposition recherchée. Comparez ensuite des parts comparables, notamment pour la devise, la couverture de change et la distribution des revenus.
Selon Wikipédia, les frais des fonds indiciels sont généralement inférieurs à 1 %. Ce repère ne suffit pas pour choisir : les frais courants ne représentent pas le coût total. Ajoutez les commissions de courtage, les éventuels droits de garde, les frais de l’enveloppe et le spread, c’est-à-dire l’écart entre prix d’achat et prix de vente. De petits ordres fréquents peuvent peser lourd lorsque le courtage comporte un minimum fixe.
La tracking difference mesure l’écart de performance entre le fonds et son indice sur une période. La tracking error mesure la variabilité de cet écart. Un fonds peut donc suivre régulièrement son indice tout en restant légèrement en retrait, notamment à cause des frais.
Consultez le document d’informations clés, ou DIC : il présente notamment les frais, les scénarios de performance, la durée recommandée et un indicateur de risque de 1 à 7. Les scénarios ne sont pas des promesses. Complétez avec le prospectus et les rapports du fonds ; examinez aussi son encours et les conditions de négociation.
Choisir l’enveloppe avant de passer un ordre
Pour un résident fiscal français, la fiscalité dépend principalement de l’enveloppe. Un même ETF n’est pas nécessairement accessible partout : vérifiez son éligibilité exacte et sa présence dans l’offre de l’établissement.
Base officielle AMF pour vérifier les produits et sociétés de gestion · Consultez GECO pour vérifier les OPCVM, OPCI, SCPI et sociétés de gestion référencés par l’Autorité des marchés financiers.
| Enveloppe | Accès aux fonds | Principe fiscal |
|---|---|---|
| Compte-titres ordinaire | Choix généralement large | Revenus et plus-values réalisées imposables, selon les règles applicables |
| PEA | Fonds expressément éligibles | Après cinq ans, gains exonérés d’impôt sur le revenu sous conditions ; prélèvements sociaux dus |
| Assurance-vie | Unités de compte proposées au contrat | Imposition de la part de gains lors d’un rachat, selon l’ancienneté et les versements |
| PER | Supports proposés par le gestionnaire | Fiscalité liée aux versements et à la sortie ; épargne normalement destinée à la retraite |
Pour le compte-titres, Économie.gouv.fr mentionne, depuis le 1er janvier 2026, un prélèvement forfaitaire unique de 31,4 %, composé de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux. L’option pour le barème progressif et les règles propres à votre situation doivent être examinées avant toute décision fiscale.
Acheter et vendre avec quelques vérifications essentielles
Un particulier achète généralement ses ETF sur le marché secondaire, via une banque ou un courtier. La création et le rachat de parts sur le marché primaire concernent surtout des intervenants spécialisés. En assurance-vie ou en PER assurantiel, l’investissement passe plutôt par les opérations prévues au contrat.
- Vérifiez l’intermédiaire : contrôlez son autorisation dans les registres officiels et méfiez-vous des usurpations d’identité.
- Identifiez le fonds : utilisez son code ISIN pour éviter de confondre deux parts ou deux produits proches.
- Contrôlez sa documentation : consultez le DIC, le prospectus et, selon le fonds, la base OPC Geco de l’AMF ou l’autorité compétente de son pays.
- Préparez l’ordre : vérifiez quantité, prix, frais et place de cotation. Un ordre à cours limité encadre le prix, mais son exécution n’est pas garantie.
La vente d’un ETF suit le même circuit boursier. Sa cotation ne garantit toutefois ni un prix favorable ni une exécution immédiate. Un agrément réglementaire ne garantit pas davantage le capital. L’essentiel reste de choisir une exposition comprise, compatible avec votre horizon et une baisse que vous pouvez financièrement supporter.