Investir dans le S&P 500 : choisir son ETF sans négliger le PEA ni le dollar
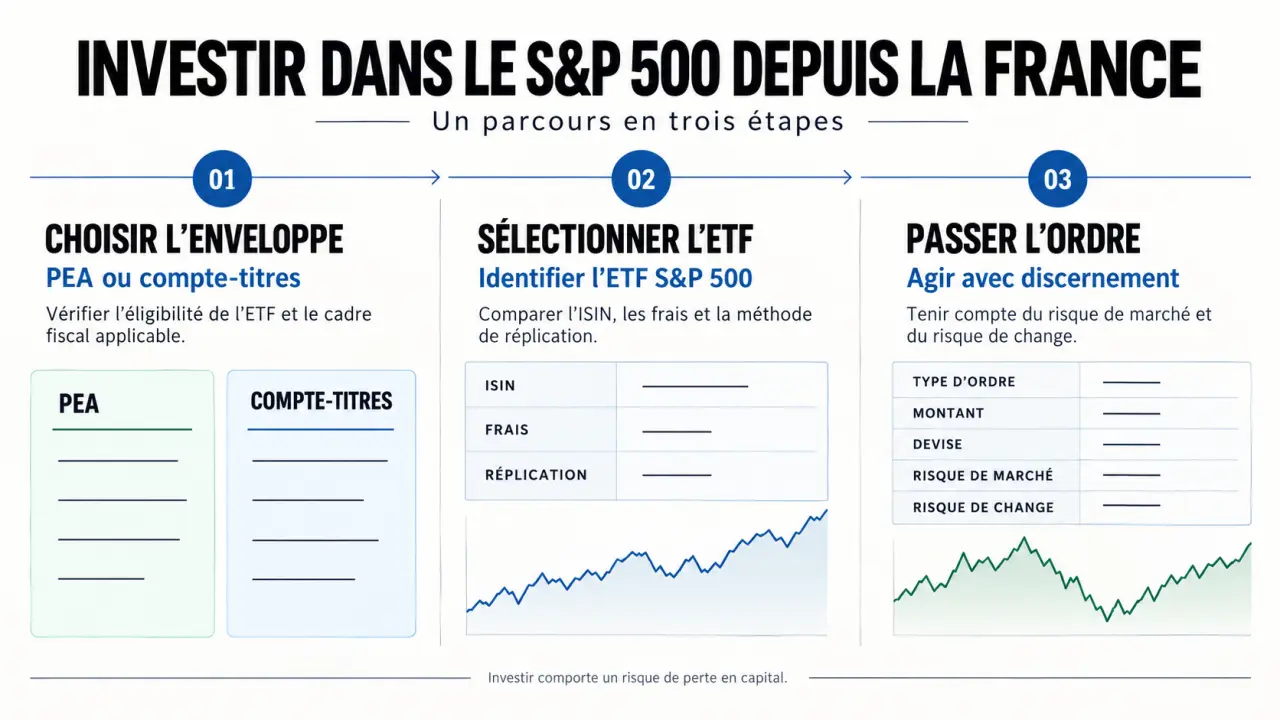
Pour investir dans le S&P 500 depuis la France, la solution la plus accessible est généralement un ETF qui reproduit cet indice américain. Vous achetez une part de fonds plutôt que des centaines d’actions séparément. Avant de passer un ordre, trois décisions comptent : choisir votre enveloppe fiscale, comparer les ETF disponibles et déterminer la somme que vous pouvez exposer aux fluctuations boursières.
Ce que vous achetez réellement avec un ETF S&P 500
Créé en 1957 et administré par S&P Dow Jones Indices, le S&P 500 rassemble 500 grandes entreprises américaines. Il représente environ 80 % de la capitalisation boursière américaine et couvre onze secteurs économiques. Sa composition évolue avec les entrées et sorties d’entreprises.
Chaque société ne pèse pas le même poids : l’indice est pondéré par sa capitalisation boursière ajustée du flottant, c’est-à-dire les actions disponibles à la négociation. Les plus grandes entreprises influencent donc davantage sa performance. Acheter cet indice diversifie votre placement entre de nombreuses sociétés, mais ne répartit pas votre argent à parts égales.
Un ETF, ou fonds négocié en Bourse, cherche à reproduire la performance de l’indice, déduction faite de ses coûts. Vous pouvez acheter et vendre ses parts pendant les heures de cotation. Ce fonctionnement évite de sélectionner vous-même chaque action, sans supprimer le risque de perte en capital.
Face aux autres solutions, le S&P 500 constitue un choix géographique précis. Un ETF Monde élargit l’exposition à plusieurs pays, tout en conservant généralement un poids américain important. Le Nasdaq-100 est davantage orienté vers les grandes valeurs de croissance et technologiques ; le CAC 40 se concentre sur de grandes sociétés françaises. Les actions individuelles, elles, exigent davantage de suivi et exposent plus directement aux difficultés d’une entreprise.
Choisir l’enveloppe avant de choisir le fonds
Un même objectif d’investissement peut passer par plusieurs supports, mais tous ne proposent pas les mêmes ETF. Comparez l’enveloppe et ses frais avant d’ouvrir un compte, plutôt que de choisir uniquement une application pour sa simplicité.
| Enveloppe | Intérêt principal | Point de vigilance |
|---|---|---|
| PEA | Après cinq ans, gains exonérés d’impôt sur le revenu, hors prélèvements sociaux | Seuls certains ETF S&P 500 sont éligibles |
| Compte-titres ordinaire | Choix étendu d’ETF et retraits libres | Dividendes et plus-values réalisées soumis à la fiscalité applicable |
| Assurance-vie | Cadre patrimonial, notamment pour les retraits et la transmission | Choix limité au contrat et frais d’enveloppe supplémentaires |
| PER | Préparation de la retraite et déductibilité possible des versements | Épargne généralement bloquée jusqu’à la retraite, sauf exceptions légales |
Le PEA peut accueillir certains ETF S&P 500 grâce à la réplication synthétique. Le fonds détient un portefeuille compatible avec les règles du PEA et échange sa performance contre celle de l’indice au moyen d’un contrat appelé swap. L’exposition économique reste américaine malgré l’enveloppe française.
Sur un compte-titres, un ETF capitalisant ne rend pas les gains exonérés : il réinvestit les revenus dans le fonds, tandis que la vente peut déclencher l’imposition d’une plus-value. En assurance-vie et en PER, vérifiez les frais de gestion du contrat, les frais d’arbitrage éventuels et les conditions de sortie. L’avantage fiscal ne suffit pas à compenser automatiquement des coûts élevés.
Comparer les ETF avec des critères vraiment utiles
Amundi, BNP Paribas, iShares, Vanguard ou SPDR proposent des ETF exposés au S&P 500. Pour le PEA, deux références à examiner sont Amundi PEA S&P 500, ISIN FR0011871128, et BNP Paribas Easy S&P 500, ISIN FR0011550185. Vérifiez leur documentation et leur disponibilité chez votre intermédiaire avant tout achat : caractéristiques et tarifs peuvent évoluer.
Comprendre les ETF avant d’investir en Bourse · Le guide officiel de l’AMF explique le fonctionnement, les risques et les points clés à connaître sur les ETF.
Réplication, dividendes et qualité du suivi
Un ETF physique détient directement les titres de l’indice, intégralement ou par échantillonnage. Un ETF synthétique utilise un swap et comporte notamment un risque de contrepartie encadré par la réglementation. Aucun mode de réplication ne dispense de lire le document d’informations clés.
Un ETF capitalisant réinvestit les dividendes ; un ETF distribuant les verse aux porteurs. Le premier convient souvent à une logique d’accumulation, le second à un besoin de revenus, sans garantie sur leur montant. Comparez toujours des performances calculées avec le même traitement des dividendes.
- Frais courants ou TER : ils sont prélevés dans le fonds. Finary mentionne une fourchette de 0,03 % à 0,15 % pour les ETF présentés.
- Écart de suivi : la tracking difference mesure l’écart de rendement avec l’indice ; la tracking error mesure la variabilité de cet écart.
- Encours : il renseigne sur la taille du fonds, sans garantir sa pérennité.
- Liquidité et spread : observez l’écart entre prix acheteur et vendeur, ainsi que les conditions de négociation.
Ajoutez les frais de courtage, de garde et de conversion éventuels. Pour un petit versement, un coût fixe d’ordre peut peser davantage qu’une différence minime de TER. Privilégiez un ETF UCITS disposant de la documentation requise pour les particuliers européens : de nombreux ETF domiciliés aux États-Unis ne sont pas accessibles faute de document conforme aux exigences PRIIPs.
Passer un premier ordre sans confusion
Choisissez un intermédiaire autorisé à exercer, puis vérifiez sa grille tarifaire, les places boursières accessibles et la disponibilité du fonds dans l’enveloppe souhaitée. La possibilité d’automatiser les versements peut être utile, mais ne doit pas masquer les frais.
- Ouvrez et alimentez le compte après avoir conservé une épargne de précaution disponible.
- Recherchez l’ETF par son ISIN, plus précis que son seul nom. Le ticker peut varier selon la place de cotation.
- Contrôlez la part sélectionnée : capitalisante ou distribuante, éligibilité au PEA, devise et éventuelle couverture de change.
- Définissez quantité et prix : un ordre à cours limité fixe votre prix maximal d’achat, mais son exécution n’est pas garantie.
- Vérifiez le récapitulatif, notamment les frais et la durée de validité, puis conservez l’avis d’opéré.
Un ordre au marché privilégie l’exécution sans garantir le prix. Pour débuter avec une petite somme, vérifiez le prix d’une part et le minimum d’ordre. Si votre budget ne permet pas un achat mensuel économiquement raisonnable, vous pouvez regrouper plusieurs versements plutôt que multiplier les frais.
Prévoir les baisses et l’effet du dollar
Un ETF coté en euros n’est pas nécessairement protégé contre le dollar. Sans couverture de change, une baisse du dollar face à l’euro pénalise la performance exprimée en euros, toutes choses égales par ailleurs. Une part couverte, souvent désignée EUR hedged, cherche à réduire cet effet, avec des coûts et des imperfections possibles.
Le risque de marché reste central. Nalo cite une performance de -18 % du S&P 500 en 2022. Finary indique environ 8,9 % annualisés hors dividendes en dollars sur 1980-2023 : cette moyenne historique ne décrit ni une progression régulière ni un rendement futur. Le résultat de votre placement dépend aussi des frais, de la fiscalité, du change et de l’inflation.
Donnez à votre stratégie une ancre concrète : une date et un besoin de dépense, plutôt qu’un niveau d’indice espéré. Si cet argent doit financer un apport immobilier prochainement, une chute boursière pourrait vous obliger à vendre au mauvais moment. Séparer cette réserve du capital investi évite que votre calendrier personnel soit dicté par le marché.
Envisagez donc cet investissement sur un horizon long, sans garantie de récupération à une échéance donnée. Des achats progressifs répartissent les points d’entrée et peuvent faciliter la discipline, mais n’empêchent pas les pertes et peuvent sous-performer un investissement immédiat si les marchés montent. Enfin, vérifiez votre exposition globale : ajouter un S&P 500 à un ETF Monde renforce surtout votre poids américain, plutôt que votre diversification.