Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide
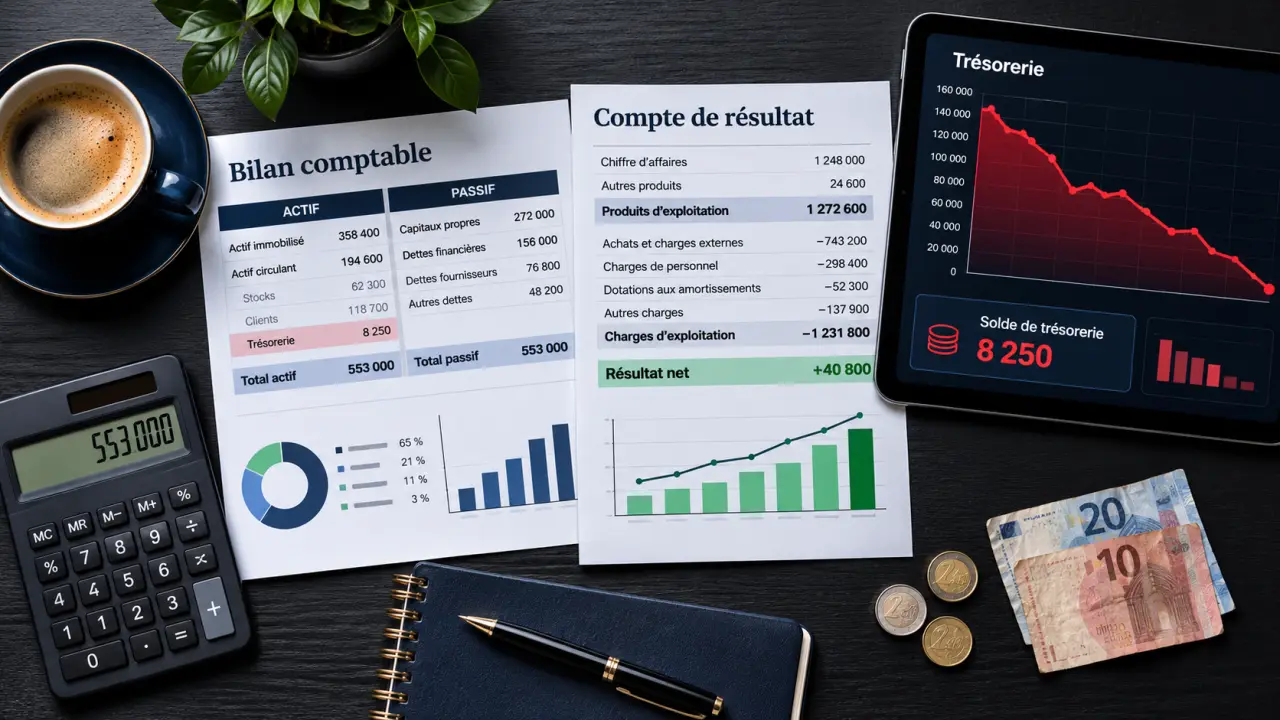
Le bilan comptable décrit ce que l’entreprise possède et la manière dont elle se finance à une date précise. Le compte de résultat indique si son activité a dégagé un bénéfice ou une perte pendant l’exercice. Ces deux documents se complètent : une entreprise peut être rentable et manquer d’argent pour payer ses factures. Voici les repères pour les lire ensemble, sans confondre patrimoine, performance et trésorerie.
Deux documents, deux questions à poser aux comptes
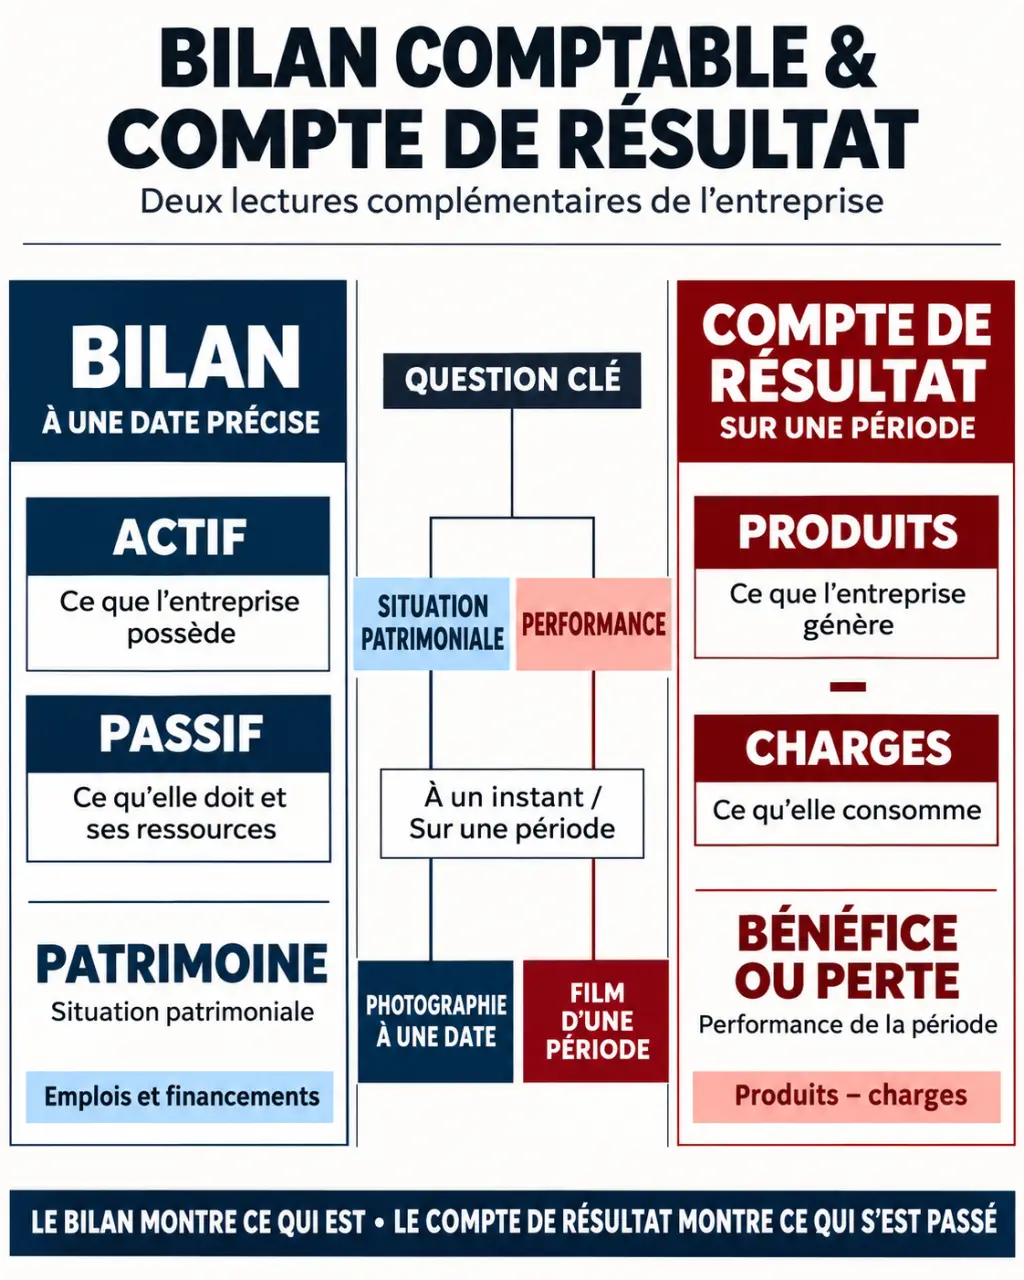
Le bilan répond à la question : quelle est la situation patrimoniale de l’entreprise à la clôture ? Il présente ses biens, ses créances, ses disponibilités et les ressources qui les financent. Un bilan arrêté au 31 décembre décrit donc la situation à cette date, et non l’ensemble des mouvements de l’année.
Le compte de résultat répond à une autre question : l’activité a-t-elle produit un bénéfice pendant l’exercice ? Il rassemble les produits et les charges d’une période, par exemple du 1er janvier au 31 décembre. L’exercice ne coïncide toutefois pas nécessairement avec l’année civile.
| Repère | Bilan comptable | Compte de résultat |
|---|---|---|
| Temporalité | Une date précise | Une période comptable |
| Éléments présentés | Actif et passif | Produits et charges |
| Lecture principale | Patrimoine et financement | Formation du bénéfice ou de la perte |
| Point de vigilance | Dettes, créances et trésorerie | Niveau des charges et origine du résultat |
Ces états composent les comptes annuels avec l’annexe comptable, sous réserve des dispenses applicables. L’annexe précise notamment les méthodes retenues et apporte des explications indispensables à certains postes. Les obligations exactes dépendent du statut, de la taille et du régime de l’entreprise.
Lire le bilan : identifier les biens, puis leur financement
L’actif : où les ressources sont-elles employées ?
L’actif regroupe notamment les biens et les droits de l’entreprise. L’actif immobilisé comprend les éléments destinés à servir durablement : matériel, locaux détenus, logiciels ou participations financières. L’actif circulant comprend notamment les stocks, les créances clients et les disponibilités en banque ou en caisse.
Ces postes n’ont pas tous la même disponibilité. Une machine contribue à la production, mais ne paie pas directement une facture fournisseur. Une créance représente une somme attendue d’un client, pas encore de l’argent encaissé. Pour apprécier la liquidité, il faut donc regarder la nature des actifs, pas seulement leur montant total.
Le passif : d’où viennent les ressources ?
Le passif présente notamment les capitaux propres et les dettes. Les capitaux propres comprennent les apports, les réserves et le résultat de l’exercice. Les dettes peuvent être bancaires, fournisseurs, fiscales ou sociales. Le passif ne signifie donc pas uniquement « ce que l’entreprise doit » : il explique aussi son financement par ses ressources propres.
Le total de l’actif est toujours égal au total du passif. Cet équilibre comptable n’est pas un certificat de bonne santé : une entreprise très endettée présente elle aussi un bilan équilibré. Il faut examiner les échéances de remboursement et la capacité de l’activité à les financer.
Lire le compte de résultat : comprendre ce qui forme la performance
Les produits correspondent notamment aux ventes et prestations rattachées à l’exercice. Les charges comprennent les ressources consommées pour l’activité : achats consommés, loyers, salaires, cotisations, intérêts ou dotations aux amortissements. En comptabilité d’engagement, leur inscription ne dépend pas uniquement du moment où l’argent est encaissé ou décaissé.
Le calcul central est simple : résultat comptable = total des produits − total des charges. Si les produits dépassent les charges, l’entreprise réalise un bénéfice. Dans le cas inverse, elle constate une perte. Le chiffre d’affaires ne doit donc pas être confondu avec le résultat : vendre davantage ne garantit pas de gagner davantage.
Pour comprendre l’origine de la performance, on distingue notamment le résultat d’exploitation, lié à l’activité courante, le résultat financier et, lorsqu’il existe, le résultat exceptionnel. Un résultat net positif mérite ainsi d’être examiné : provient-il de l’activité habituelle ou d’un événement qui ne se reproduira pas ?
Suivre une opération revient à observer une fibre dans un tissu : sa trajectoire explique la tenue de l’ensemble. Prenons une vente facturée mais non réglée. Elle contribue aux produits du compte de résultat et apparaît en créance client au bilan. Lors du paiement, la créance devient de la trésorerie, sans créer une seconde vente. Retracer une même opération entre les deux documents permet d’éviter de compter deux fois un revenu ou de confondre facturation et encaissement.
Autre distinction utile : le résultat fiscal peut différer du résultat comptable en raison de retraitements prévus par les règles fiscales. Le bénéfice affiché ne suffit donc pas, à lui seul, à déterminer l’assiette de l’impôt.
Un exemple cohérent pour relier résultat et capitaux propres
Prenons un exemple pédagogique simplifié. Une entreprise comptabilise 100 000 € de produits et 90 000 € de charges, toutes charges comprises. Elle dégage donc un bénéfice de 10 000 €. À la même clôture, son bilan se présente ainsi :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 30 000 € | Capital | 20 000 € |
| Stocks | 10 000 € | Réserves | 5 000 € |
| Créances clients | 25 000 € | Résultat de l’exercice | 10 000 € |
| Disponibilités | 5 000 € | Emprunts | 20 000 € |
| Dettes fournisseurs, fiscales et sociales | 15 000 € | ||
| Total actif | 70 000 € | Total passif | 70 000 € |
Les 10 000 € de bénéfice figurent dans les capitaux propres au passif du bilan. Une perte y apparaîtrait avec un signe négatif et réduirait les capitaux propres. Compta-Facile rappelle les comptes utilisés pour ce résultat : 120 pour un bénéfice et 129 pour une perte.
Malgré son bénéfice, cette entreprise ne dispose que de 5 000 € de disponibilités. Une partie de ses ressources est immobilisée dans le matériel, les stocks et les créances. Le résultat n’est donc pas une réserve d’argent immédiatement mobilisable. Après la clôture, son affectation peut notamment conduire à le conserver dans l’entreprise ou à le distribuer, selon les décisions prises et les règles applicables.
Évaluer la situation sans se laisser rassurer par un seul chiffre
Pour passer de la lecture à la décision, confrontez trois dimensions : la rentabilité, c’est-à-dire la capacité à dégager un résultat au regard de l’activité ou des moyens engagés ; la liquidité, qui concerne le paiement des échéances proches ; et la solvabilité, qui renvoie à la capacité à faire face à ses engagements dans leur ensemble.
- Comparez plusieurs exercices : observez l’évolution du chiffre d’affaires, des charges et du résultat, plutôt qu’un bénéfice isolé.
- Examinez les créances et les stocks : leur hausse peut mobiliser de la trésorerie, même lorsque les ventes progressent.
- Rapprochez disponibilités et échéances : toutes les dettes ne sont pas payables immédiatement et toutes les créances ne seront pas encaissées à temps.
- Lisez l’annexe : les méthodes d’évaluation, amortissements et provisions peuvent éclairer des variations importantes.
Le dirigeant utilise ces repères pour piloter ses décisions ; la banque les examine notamment pour apprécier un financement. Si une variation reste inexpliquée, demandez à l’expert-comptable de relier les postes aux opérations concrètes. L’objectif n’est pas seulement de connaître le bénéfice, mais de comprendre ce qui le produit et si l’entreprise peut financer la suite de son activité.