Action ou part sociale : le type de société décide de tout, de la cession aux 0,1 % de droits
Vous ouvrez les statuts de votre société et vous hésitez : détenez-vous des actions ou des parts sociales ? La réponse ne tient pas au hasard. Elle dépend de la forme juridique de l'entreprise, et elle change la façon dont vous pourrez vendre vos titres, ce que cela coûtera et qui devra donner son accord.
Deux titres de propriété du capital, deux logiques opposées
Actions et parts sociales ont le même rôle : elles représentent une fraction du capital social et donnent la qualité d'associé ou d'actionnaire, avec des droits sur les décisions collectives et sur les bénéfices. La différence tient à la nature de la société qui les émet.
Calculateur des droits d'enregistrement sur une cession de titres
Estimez les droits dus lors de la cession d'actions ou de parts sociales.
Les taux sont ceux de l'article. À vérifier sur impots.gouv.fr avant toute cession. Ce calculateur ne détermine ni la plus-value ni l'impôt sur le revenu.
Qui émet quoi ?
Les sociétés par actions émettent des actions : la SA, la SAS, la SASU et la SCA. Toutes les autres formes émettent des parts sociales : SARL, EURL, SNC, SCS, SCI, SCM ou SCP. Le piège le plus courant concerne la SARL, qui émet bien des parts sociales et non des actions, alors que la SASU, malgré son caractère unipersonnel, émet des actions comme la SAS dont elle est la version à associé unique.
Société de personnes ou société de capitaux
Les parts sociales appartiennent à des sociétés où l'intuitu personae compte : on choisit ses associés pour ce qu'ils sont. Les actions relèvent de sociétés de capitaux, où l'on s'intéresse surtout à l'argent apporté. C'est pourquoi le vocabulaire diffère : on parle d'associé dans le premier cas, d'actionnaire dans le second. Cette logique explique presque toutes les différences pratiques qui suivent.
Le tableau qui résume les différences
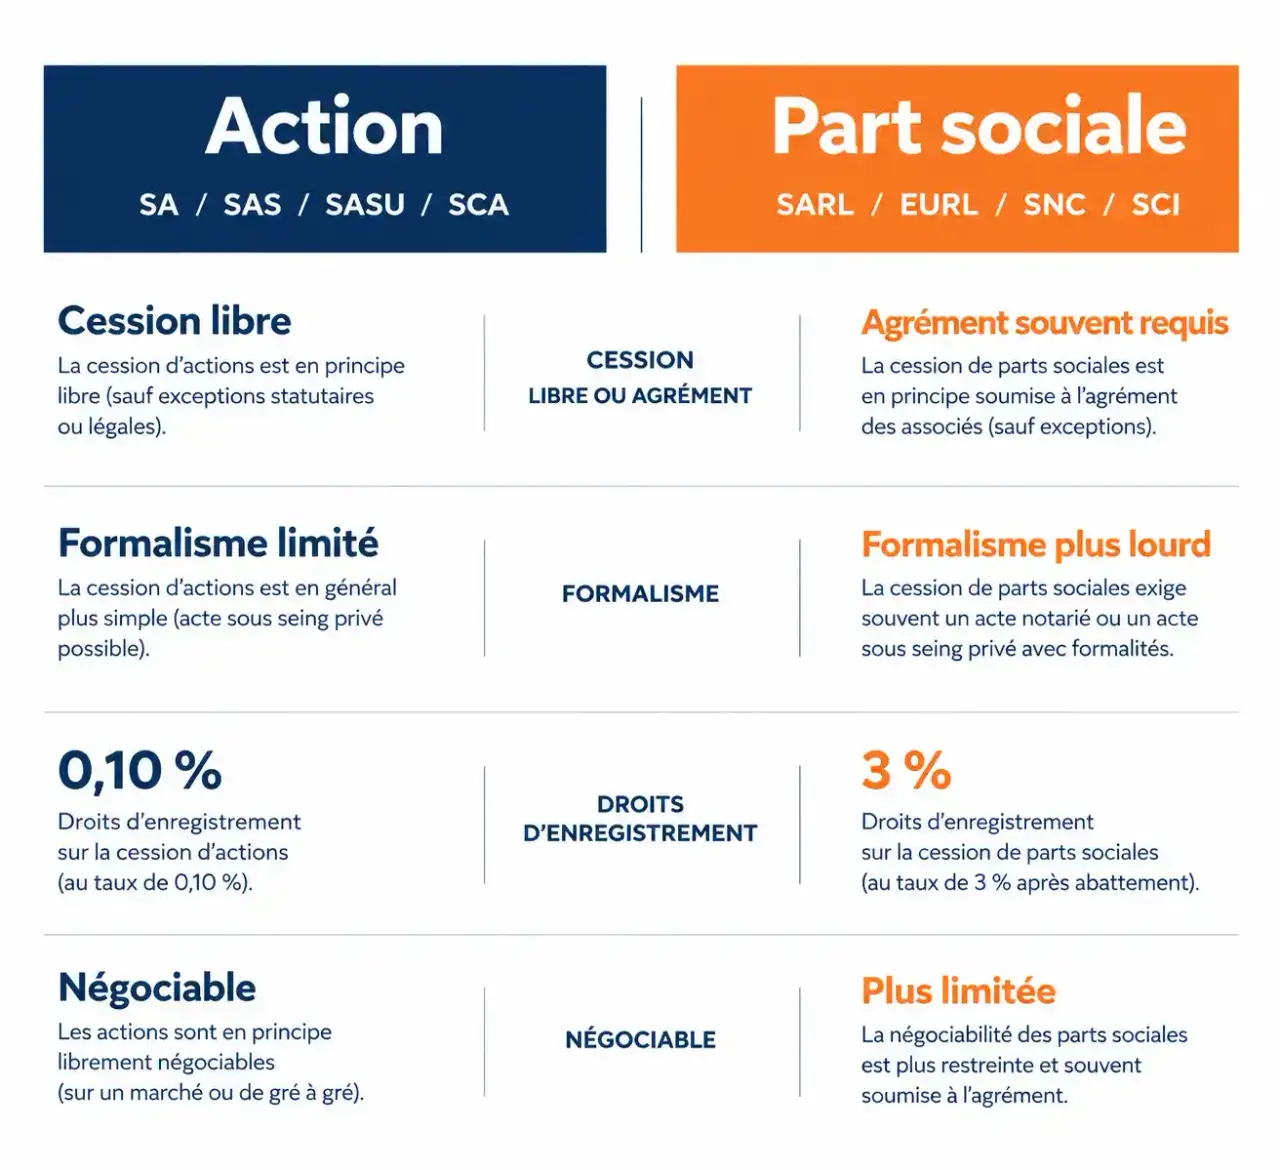
| Critère | Action | Part sociale |
|---|---|---|
| Sociétés concernées | SA, SAS, SASU, SCA | SARL, EURL, SNC, SCS, SCI, SCM, SCP |
| Négociabilité | Titre négociable, cotation possible | Non négociable librement, jamais cotée |
| Cession | Libre en principe, sauf clauses statutaires | Agrément requis, sauf cession à un associé, au conjoint, à un ascendant ou à un descendant |
| Formalisme | Virement de compte à compte, ordre de mouvement | Acte écrit obligatoire au-delà de 1 500 €, dépôt au greffe |
| Droits d'enregistrement | 0,10 % | 3 % après abattement |
Une action est un bien meuble incorporel, indivisible et fongible : deux actions de même catégorie sont interchangeables. Sa valeur peut fluctuer. La part sociale a une valeur nominale fixée par les statuts, ce qui en fait un titre plus statique et plus difficile à revendre.
Droits attachés aux titres : vote, dividendes et pouvoir réel
Dans une société par actions, une action donne en principe une voix. Le dividende est versé en proportion des titres détenus. Les actions de préférence peuvent déroger à cette règle : dividende prioritaire ou supérieur, droits de vote modifiés. C'est un outil utile pour faire entrer un investisseur sans lui céder le contrôle, puisque contrôle du capital et levée de fonds se règlent justement par le choix du type de titres.
Dans une SARL, les parts donnent aussi des droits de vote et de dividendes, mais les décisions importantes obéissent à des règles de majorité encadrées. Pour une SARL constituée après août 2005, la majorité exigée est celle des deux tiers, avec un quorum d'un quart puis d'un cinquième. Dans une SNC ou une SCI, l'unanimité est en général nécessaire. Un détenteur de parts minoritaire pèse donc très différemment selon la forme choisie.
Pour fixer les idées, imaginez la cession comme un fil à enfiler dans le chas d'une aiguille : pour les actions, le chas est large et le fil passe d'un geste, un simple ordre de mouvement. Pour les parts sociales, le chas est étroit : il faut présenter le cessionnaire, obtenir l'agrément, rédiger l'acte, puis seulement le fil traverse. Avant d'acheter ou de souscrire, demandez-vous donc quelle est la taille du chas, c'est-à-dire quelles clauses statutaires encadrent la sortie. Elles figurent dans les statuts, souvent sous forme de clause d'agrément, d'inaliénabilité ou de préemption, et peuvent aussi réduire la liberté de céder des actions.
Céder ses titres : deux procédures bien distinctes
Céder des actions
La cession d'actions se traduit par un virement de compte à compte, déclenché par un ordre de mouvement. Le formulaire n° 2759 sert à déclarer la cession de droits sociaux. Dans les entreprises de moins de 250 salariés et moins de 50 M€ de chiffre d'affaires, une cession de plus de 50 % du capital impose d'informer les salariés 2 mois avant la vente. Vérifiez toujours les statuts : une SAS peut y avoir inscrit des clauses qui limitent ou conditionnent la vente.
Céder des parts sociales
La procédure démarre par l'agrément, sauf si le cessionnaire est un associé, le conjoint, un ascendant ou un descendant. Un écrit est obligatoire pour une cession de parts sociales supérieure à 1 500 €, et il doit être enregistré sous 1 mois. Sous un régime de communauté, le consentement du conjoint peut être requis. Il faut ensuite mettre à jour les statuts, publier une annonce légale, et effectuer la déclaration en ligne dans le mois suivant la décision.
Sécuriser l'opération
Une promesse de cession engage uniquement le cédant et laisse un délai de réflexion à l'acquéreur. La garantie d'actif et de passif protège l'acheteur contre les dettes antérieures cachées, pour une durée généralement de 3 à 5 ans, et peut être renforcée par une caution bancaire, la « garantie de la garantie ».
Combien coûte une cession ? Droits et plus-value
Pour les actions, les droits d'enregistrement s'élèvent à 0,10 %. Pour les parts sociales, le taux est de 3 % après un abattement égal à 23 000 € × (parts cédées ÷ total des parts). Le taux monte à 5 %, sans abattement, pour les sociétés à prépondérance immobilière. Le minimum de perception est de 25 €.
Exemple : vous cédez 50 % des parts d'une SARL pour 60 000 €. L'abattement est de 23 000 € × 50 % = 11 500 €, la base taxable est de 48 500 € et les droits s'élèvent à 1 455 €. Pour la même somme en actions, les droits seraient de 60 €.
La plus-value de cession est soumise soit à la flat tax, soit au barème progressif de l'impôt sur le revenu, qui va de 0 à 45 %, auquel s'ajoutent les prélèvements sociaux. Les présentations varient : on rencontre 31,40 % au total, ou 12,8 % d'impôt sur le revenu plus 17,2 % de prélèvements sociaux. Vérifiez les taux en vigueur sur impots.gouv.fr avant de signer.
Cas particulier : les parts sociales des banques coopératives
Si vous êtes sociétaire d'une banque coopérative ou mutualiste, vos parts sociales suivent une autre logique : un homme, une voix, quel que soit le nombre de parts détenues. Leur valeur est stable, donc moins exposée au risque qu'une action cotée, mais elles ne se négocient pas en bourse et la tenue de compte peut entraîner des frais. Ne les confondez pas avec une action de société cotée sur Euronext, qui peut vous rapporter plus mais aussi vous faire perdre davantage.
En cas de doute sur une cession, un refus d'agrément ou un pacte d'associés, l'avis d'un expert-comptable ou d'un avocat évite des erreurs coûteuses.