Droit des sociétés : qui décide, qui paie et quand la société existe vraiment ?
Le droit des sociétés encadre la création, le fonctionnement et la disparition des sociétés. Il détermine aussi qui peut engager leur patrimoine, comment les associés prennent leurs décisions et dans quels cas leur responsabilité est exposée. En droit français, comprendre cette matière suppose de distinguer l’activité économique, la structure juridique qui l’organise et les personnes qui la dirigent.
Identifier la société avant d’appliquer ses règles
Une entreprise désigne une activité économique organisée. Une société est une structure juridique permettant notamment d’exercer cette activité. Un commerçant peut ainsi exploiter une entreprise en son nom propre, sans constituer de société. À l’inverse, une société civile peut servir à détenir et gérer un patrimoine immobilier.
Réviser les notions essentielles du droit des sociétés
Pour créer un QCM fidèle et ne rien ajouter qui ne figure pas dans le texte, veuillez ajouter l’article à partir duquel les six questions doivent être rédigées.
L’entreprise individuelle n’est pas une personne morale distincte de l’entrepreneur. Elle bénéficie toutefois de règles de séparation entre patrimoines professionnel et personnel : il serait donc inexact de présenter la société comme l’unique moyen de protéger ses biens personnels.
La société repose en principe sur un contrat entre deux ou plusieurs personnes. La loi autorise néanmoins certaines formes unipersonnelles : l’EURL est une SARL à associé unique, tandis que la SASU est une SAS à associé unique.
Branche du droit des affaires, le droit des sociétés articule un droit commun, principalement inscrit dans le Code civil, et un droit spécial propre aux différentes formes sociales, notamment dans le Code de commerce. Pour réviser en troisième année de licence, cette distinction est essentielle : une règle générale doit toujours être confrontée aux règles particulières de la société étudiée.
Choisir une forme sociale, c’est répartir les pouvoirs et les risques
Deux classifications qui ne se confondent pas
La distinction entre sociétés civiles et commerciales tient à leur forme ou à leur objet. Les SARL, SAS, SA et SNC sont commerciales par leur forme, indépendamment de leur activité. Une société civile doit, quant à elle, conserver un objet compatible avec sa nature civile.
La distinction entre sociétés de personnes et sociétés de capitaux répond à une autre logique. Dans les premières, l’identité des associés compte particulièrement : c’est l’intuitu personae. Dans les secondes, l’organisation repose davantage sur les capitaux investis. Ces catégories éclairent les règles de transmission et de responsabilité, mais ne résument pas à elles seules chaque régime.
| Forme | Associés | Responsabilité de principe | Organisation |
|---|---|---|---|
| SARL / EURL | Plusieurs / un seul | Limitée aux apports | Gérance, cadre légal relativement encadré |
| SAS / SASU | Plusieurs / un seul | Limitée aux apports | Président, grande place laissée aux statuts |
| SA | Plusieurs | Limitée aux apports | Gouvernance plus structurée |
| SNC | Plusieurs | Indéfinie et solidaire | Forte importance de la personne des associés |
| Société civile | Plusieurs | Indéfinie, en proportion de la participation au capital | Gérance et objet civil |
La responsabilité limitée n’est pas une immunité
La SARL est souvent qualifiée d’hybride : elle combine responsabilité limitée et importance de la personne des associés, notamment dans l’encadrement des cessions de parts. La SAS offre davantage de liberté d’organisation, mais exige une rédaction attentive des statuts. Dans les deux cas, un cautionnement personnel peut exposer les biens du signataire malgré la responsabilité limitée attachée à sa qualité d’associé.
La forme sociale agit comme un moule : elle donne une architecture au projet, mais ne garantit pas que tous les partenaires y trouveront leur place. Avant de retenir un modèle de statuts, simulez un désaccord, le départ d’un associé et l’arrivée d’un investisseur. Ces trois situations révèlent concrètement les besoins d’agrément, de majorité et de transmission que le seul choix d’un sigle ne résout pas.
Constituer la société et faire naître une personne morale
Un accord valable et des engagements réels
Le contrat de société obéit aux trois conditions communes de validité des contrats : consentement, capacité et contenu licite et certain. S’y ajoutent classiquement quatre éléments spécifiques : pluralité d’associés, sauf exception légale, apports, entreprise commune et participation aux résultats. L’affectio societatis, volonté de collaborer à un projet commun sur un pied d’égalité, complète cette présentation comme cinquième condition traditionnellement enseignée.
Les apports peuvent être en numéraire, c’est-à-dire en argent, en nature, par exemple un matériel, ou en industrie, sous forme de travail ou de savoir-faire lorsque la forme sociale l’autorise. L’apport en industrie ne concourt pas à la formation du capital social. Participer aux résultats signifie avoir vocation aux bénéfices ou aux économies et contribuer aux pertes.
Des statuts à l’immatriculation
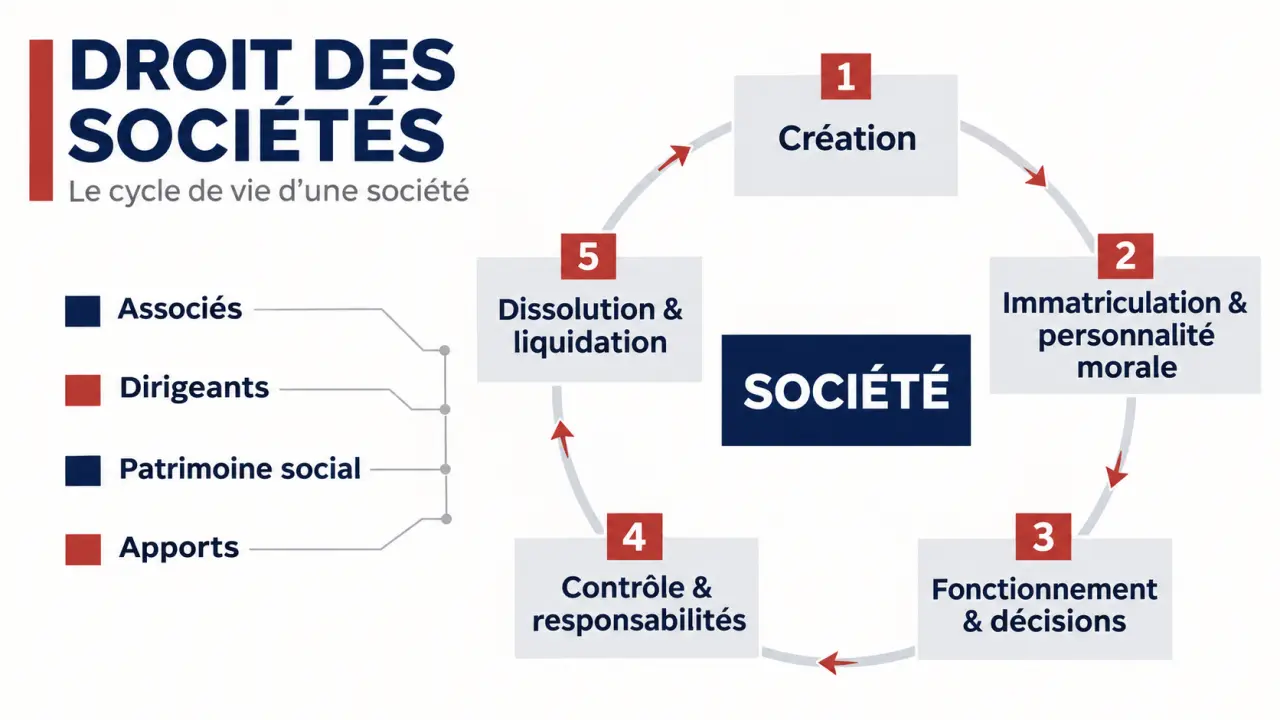
Les statuts précisent notamment la forme, la dénomination, le siège social, l’objet, le capital, les apports et la durée. Ils organisent également les pouvoirs et les décisions, dans les limites légales. La constitution suit ensuite plusieurs étapes, à adapter à la forme retenue :
- Définir le projet, les associés et les apports.
- Préparer les statuts et accomplir les opérations relatives aux apports, dont le dépôt des fonds lorsqu’il est requis.
- Signer les statuts et nommer les dirigeants.
- Publier l’avis de constitution dans un support habilité.
- Déposer la formalité sur le guichet unique, avec les pièces et informations nécessaires, notamment sur les bénéficiaires effectifs.
L’immatriculation au Registre du commerce et des sociétés confère en principe la personnalité morale. La signature des statuts ne suffit donc pas. Les actes conclus auparavant pour la société en formation nécessitent une vigilance particulière : leur reprise par la société obéit à des conditions précises.
La personne morale dispose alors d’un patrimoine propre et peut contracter ou agir en justice par ses représentants. Le capital social correspond aux apports qui le composent ; le patrimoine rassemble ses biens, droits et dettes ; les capitaux propres constituent une notion comptable distincte. Ces trois notions ne sont pas interchangeables.
Faire fonctionner la société sans confondre les rôles
Les associés détiennent des parts sociales ou des actions. Ils bénéficient de droits d’information, de participation aux décisions et de droits financiers, selon la loi et les statuts. Ils se prononcent notamment sur l’approbation des comptes, l’affectation du résultat et les modifications statutaires dans les conditions applicables.
Les dirigeants assurent la gestion et représentent la société. Être associé ne donne donc pas automatiquement le pouvoir de signer un contrat en son nom. Inversement, un dirigeant peut ne pas être associé. Les limitations internes de pouvoirs ne sont pas toujours opposables aux tiers : il faut distinguer les rapports internes et les engagements externes.
La responsabilité civile d’un dirigeant peut être recherchée en cas de faute, sous les conditions propres à l’action engagée. Sa responsabilité pénale suppose une infraction caractérisée. La société peut également engager sa propre responsabilité. Enfin, le contrôle peut mobiliser les associés, un commissaire aux comptes lorsque sa désignation est requise, ou d’autres mécanismes prévus par les textes.
Mettre fin à la société : distinguer dissolution et liquidation
La dissolution peut résulter notamment d’une décision des associés, de l’arrivée du terme sans prorogation, de la réalisation ou de l’extinction de l’objet, ou d’une décision judiciaire. Elle ne signifie pas nécessairement que la société disparaît immédiatement.
La liquidation consiste généralement à réaliser l’actif, régler le passif puis répartir le solde éventuel. La personnalité morale subsiste pour les besoins de cette opération jusqu’à la publication de sa clôture. Certaines situations suivent un autre mécanisme, notamment la transmission universelle du patrimoine à un associé unique personne morale, sous conditions.
Une liquidation amiable ne permet pas d’éluder les règles applicables aux entreprises en difficulté. Pour analyser un cas pratique, gardez donc trois questions distinctes : quelle cause met fin à la société, quelle procédure règle son patrimoine et quelles personnes peuvent encore être tenues de ses dettes ?