Fiscalité des SCPI étrangères : comment déclarer vos revenus et éviter la double imposition ?
Investir dans des SCPI étrangères permet de diversifier votre patrimoine immobilier au-delà des frontières françaises. Si cette stratégie offre des perspectives de rendement attractives, elle impose une rigueur particulière en matière de fiscalité. En tant que résident fiscal français, vous êtes soumis à l'impôt sur vos revenus mondiaux. Toutefois, le traitement des revenus issus d'actifs situés hors de France diffère de celui des SCPI françaises, grâce à des mécanismes conventionnels visant à neutraliser la double imposition.
Comprendre le mécanisme d’imposition des revenus étrangers
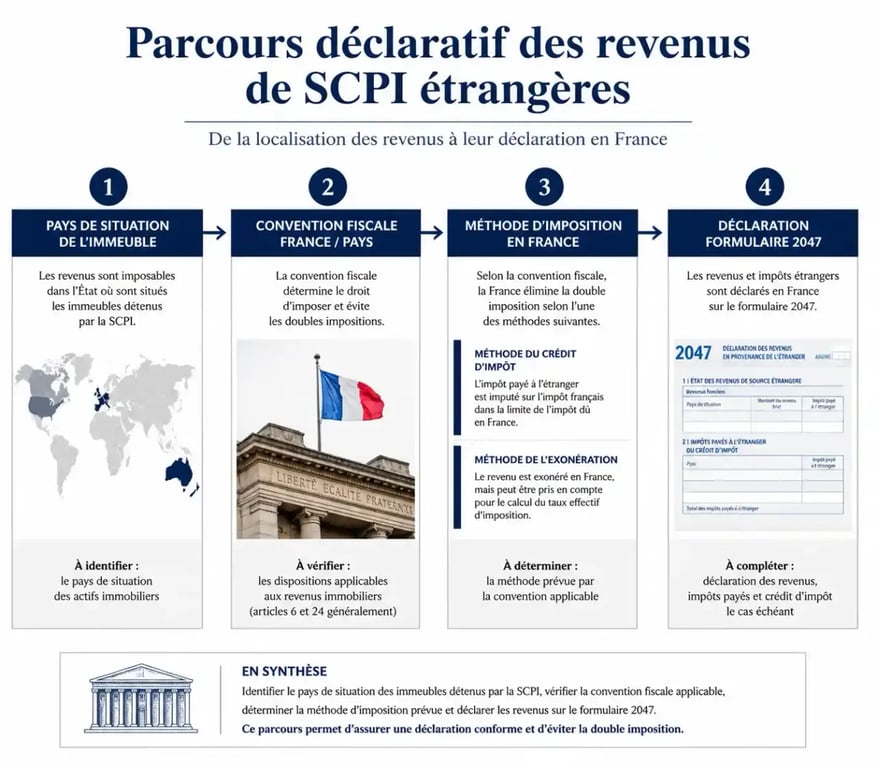
Lorsqu'une SCPI détient des immeubles à l'étranger, les revenus locatifs sont généralement imposés dans le pays où se situe l'actif. Pour éviter une double taxation, la France a signé des conventions fiscales avec la majorité des pays européens. Ces accords définissent l'État compétent pour l'imposition et la méthode retenue pour neutraliser le cumul d'impôts.
Deux méthodes principales sont appliquées selon les conventions :
Le crédit d’impôt : La France accorde un crédit d’impôt égal à l’impôt payé à l’étranger, dans la limite de l’impôt français correspondant à ces revenus.
Le taux effectif (ou réserve de progressivité) : Les revenus étrangers ne sont pas directement imposés en France, mais ils sont intégrés au calcul pour déterminer le taux d'imposition applicable à vos autres revenus français.
Le rôle de la colonne fiscale dans votre déclaration
La précision est indispensable lors de votre déclaration annuelle. Votre relevé fiscal annuel, fourni par la société de gestion, contient une colonne dédiée aux revenus étrangers. Ce document est le pivot central pour répartir correctement les montants entre les cases spécifiques aux revenus de source étrangère et les crédits d'impôt associés. Une erreur de report peut entraîner une perte d'avantage fiscal ou une rectification de l'administration. Identifiez avec soin la nature de chaque flux, qu'il s'agisse de revenus fonciers ou de dividendes, pour garantir la conformité de votre déclaration.
Comment déclarer vos revenus de SCPI étrangères ?
Contrairement aux revenus de SCPI françaises souvent pré-remplis, les revenus étrangers doivent être reportés manuellement. Vous devez vous appuyer sur votre Imprimé Fiscal Unique (IFU) ou le relevé fiscal annuel transmis par votre gestionnaire.
La procédure repose sur trois formulaires principaux :
Le formulaire 2047 : Il sert à déclarer vos revenus de source étrangère en les ventilant par pays et par nature.
Le formulaire 2042 : C'est la déclaration principale où vous reportez les montants totaux issus de la 2047.
Le formulaire 2042 C : Il est utilisé pour déclarer certains crédits d’impôt complémentaires ou revenus soumis à des régimes spécifiques.
Conservez vos justificatifs, notamment les relevés bancaires et les documents fiscaux de la société de gestion. Ces éléments sont vos seules preuves en cas de contrôle fiscal.
SCPI françaises vs étrangères : le comparatif fiscal
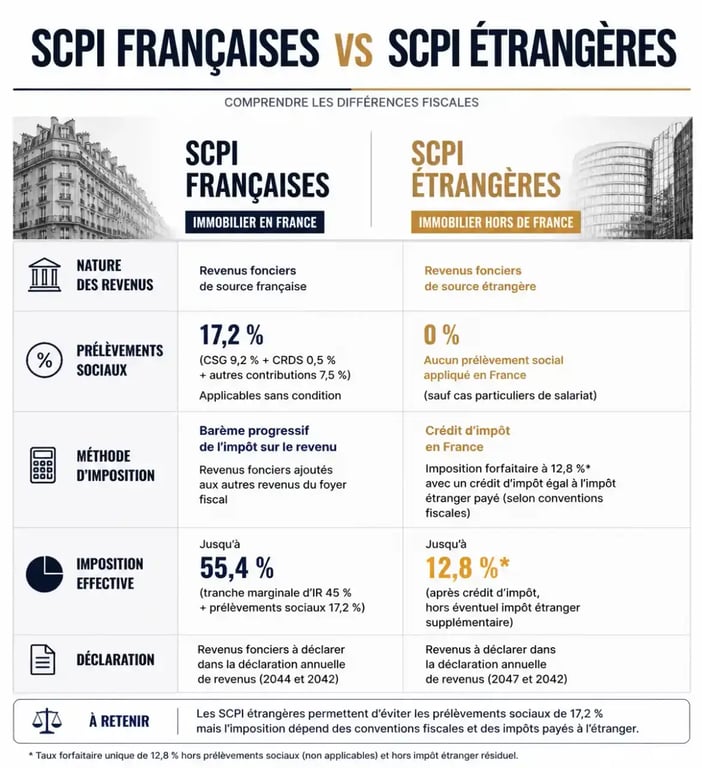
La distinction entre ces deux types de SCPI impacte directement votre rendement net. Les SCPI françaises sont soumises à l'impôt sur le revenu selon votre tranche marginale (TMI) et aux prélèvements sociaux de 17,2 %. À l'inverse, les revenus des SCPI étrangères, selon le pays et la convention, bénéficient souvent d'une exonération de prélèvements sociaux, ce qui augmente mécaniquement le rendement net.
Déclarer vos revenus encaissés à l'étranger avec le formulaire 2047 · Accédez au formulaire officiel pour déclarer vos revenus de source étrangère et ses annexes spécifiques, notamment pour les salaires suisses.
| Caractéristique | SCPI Française | SCPI Étrangère |
|---|---|---|
| Prélèvements sociaux | 17,2 % | Généralement exonérés |
| Méthode d'imposition | Régime réel ou micro-foncier | Convention fiscale bilatérale |
| Déclaration | Pré-remplie | Déclaration manuelle (2047) |
Les points de vigilance avant d'investir
La fiscalité ne doit pas être votre unique critère de sélection. L'investissement en SCPI étrangère comporte des risques spécifiques à intégrer dans votre stratégie patrimoniale :
Risque de change : Si les actifs sont situés hors zone euro, les fluctuations monétaires peuvent impacter la valeur de vos parts et les revenus distribués.
Complexité administrative : La gestion déclarative exige une rigueur supérieure à celle d'un investissement domestique.
Dépendance aux conventions : Les règles fiscales peuvent évoluer au gré des renégociations des accords bilatéraux entre les États.
Il est recommandé de solliciter l'avis d'un conseiller fiscal ou de s'appuyer sur les services d'accompagnement des sociétés de gestion pour sécuriser votre parcours. Une analyse précise de votre situation personnelle, notamment votre TMI, est essentielle pour évaluer l'intérêt réel d'une diversification en SCPI européenne.