Simulateur de dividendes : distinguer le brut distribué du net réellement perçu
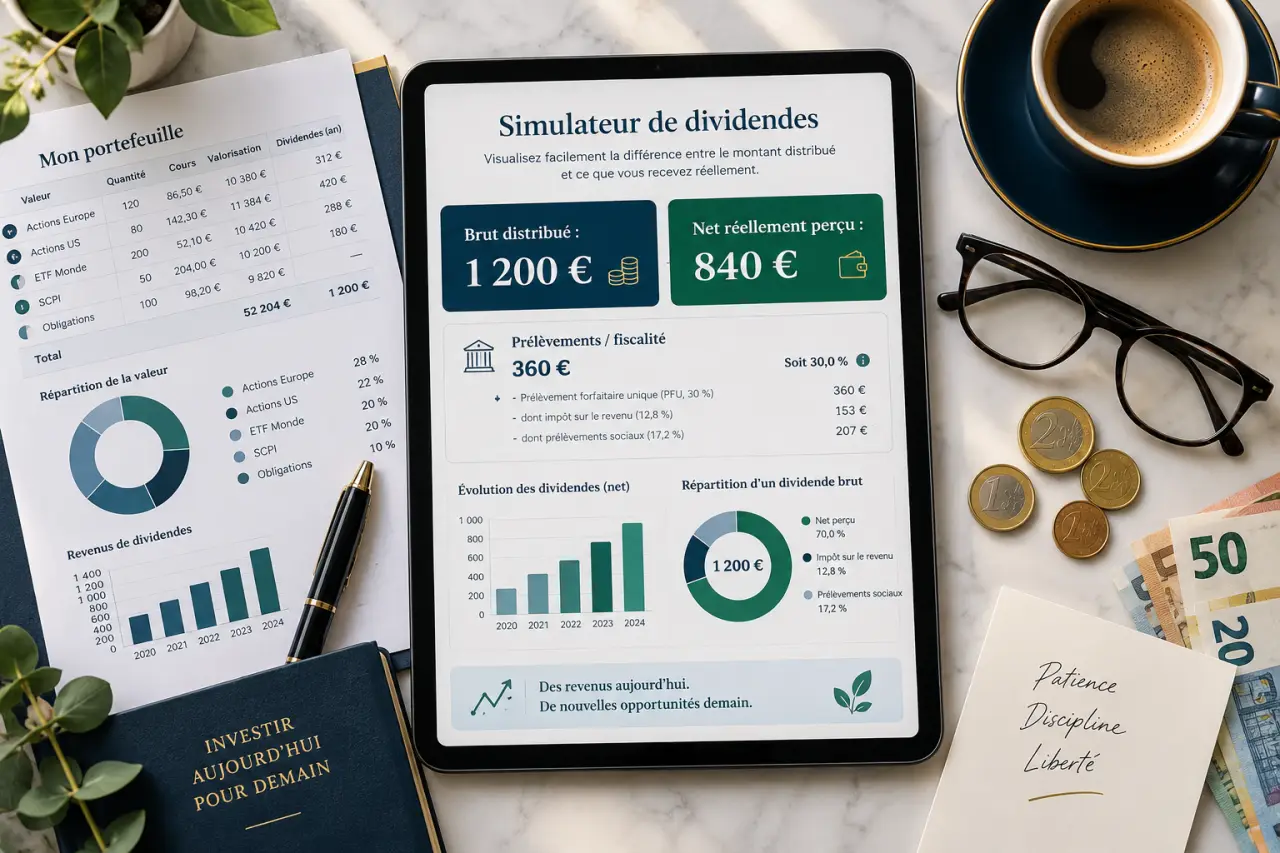
Un simulateur de dividendes part d’un montant brut décidé par la société pour estimer la somme qui arrivera réellement sur votre compte. Le résultat dépend du régime fiscal choisi, des prélèvements applicables et du statut du bénéficiaire. Avant de comparer dividendes et salaire, il faut donc distinguer les montants versés par la société de ceux supportés personnellement.
Utiliser un simulateur de dividendes sans fausser le résultat
Pour obtenir une première estimation, saisissez le montant brut des dividendes que la société envisage de distribuer. Cette somme correspond au montant voté au profit de l’associé, avant les prélèvements dus par le bénéficiaire. Elle ne se confond ni avec le bénéfice comptable de l’exercice ni avec l’argent disponible sur le compte bancaire de l’entreprise.
Calcul du dividende net au PFU
Estimez le montant net d’un dividende brut soumis au prélèvement forfaitaire unique.
Estimation des prélèvements
Formules utilisées
- Impôt sur le revenu = dividendes bruts × 12,8 %
- Prélèvements sociaux = dividendes bruts × 17,2 %
- Total des prélèvements = dividendes bruts × 30 %
- Dividende net estimé = dividendes bruts × 70 %
Avertissement : résultat indicatif fondé uniquement sur les taux du PFU indiqués ci-dessus. Il ne constitue pas un conseil fiscal et peut ne pas s’appliquer à votre situation personnelle.
Le simulateur doit ensuite vous permettre de renseigner votre profil : personne physique associée, président de SAS ou de SASU, gérant majoritaire de SARL, associé unique d’EURL ou autre travailleur indépendant non salarié. Indiquez aussi le régime fiscal envisagé, le prélèvement forfaitaire unique ou l’option pour le barème progressif, ainsi que votre taux marginal d’imposition si vous souhaitez comparer les deux scénarios.
Pour une estimation fondée sur les règles déclaratives et sociales prises en compte par l’outil, vous pouvez utiliser le simulateur de versement de dividendes de l’Urssaf. Il aide à visualiser les prélèvements et à traiter le cas particulier des dirigeants non salariés. Le résultat reste indicatif : l’outil n’intègre pas nécessairement tous les revenus du foyer, les particularités des statuts ou les éléments exacts de la décision de distribution.
Du bénéfice de la société au dividende net : suivre le bon ordre
Le calcul se déroule à deux niveaux. La société soumise à l’impôt sur les sociétés paie d’abord l’IS sur son bénéfice imposable. Une fois les comptes arrêtés et le résultat affecté, la partie distribuable peut être versée aux associés sous forme de dividendes. Le bénéficiaire est ensuite imposé sur les sommes reçues, qui relèvent des revenus de capitaux mobiliers.
Simulateur officiel Urssaf de versement de dividendes · Estimez le montant et les cotisations liés au versement de dividendes grâce à ce simulateur officiel de l’Urssaf.
| Étape | Ce qu’elle représente | Personne concernée |
|---|---|---|
| Résultat de l’exercice | Bénéfice avant son affectation entre réserves et distribution | Société |
| Impôt sur les sociétés | Impôt payé avant la distribution des bénéfices | Société |
| Dividende brut | Montant attribué à l’associé par décision de distribution | Associé |
| Prélèvements du bénéficiaire | Impôt sur le revenu, prélèvements sociaux ou cotisations selon le cas | Associé ou dirigeant |
| Dividende net | Montant restant après les prélèvements personnels | Associé ou dirigeant |
Le montant que l’entreprise peut distribuer et celui dont le dirigeant dispose réellement sont donc souvent différents. Le décalage ne vient pas uniquement de l’impôt. Il dépend aussi du calendrier : les bénéfices peuvent être conservés en réserve, la distribution doit être décidée formellement, puis les prélèvements interviennent au versement ou lors de la régularisation fiscale. Pour gérer sa trésorerie personnelle, il est préférable de simuler à la fois le net final et le montant immédiatement disponible.
PFU ou barème progressif : comparer avant de choisir
Par défaut, les dividendes perçus par une personne physique relèvent du prélèvement forfaitaire unique, aussi appelé PFU ou flat tax. Le taux global mentionné pour ce régime est de 30 %. Il comprend une fraction de 12,8 % au titre de l’impôt sur le revenu ainsi que les prélèvements sociaux. L’acompte de 12,8 % intervient lors du versement, sauf situation particulière permettant une dispense.
L’option pour le barème progressif est l’autre possibilité. Les dividendes sont alors intégrés aux revenus imposables du foyer et leur taxation dépend notamment du taux marginal d’imposition. Les prélèvements sociaux restent à prendre en compte dans la comparaison. Cette option s’évalue à l’échelle du foyer fiscal, et pas uniquement selon le montant distribué par une société.
| Critère | PFU | Barème progressif |
|---|---|---|
| Logique d’imposition | Forfait global sur les revenus de capitaux mobiliers | Intégration aux revenus imposables du foyer |
| Impôt sur le revenu | Fraction de 12,8 % dans le PFU indiqué à 30 % | Dépend de la tranche d’imposition du foyer |
| Prélèvements sociaux | Inclus dans le calcul global | À intégrer également dans l’estimation |
| Profil à analyser | Recherche de simplicité et de visibilité immédiate | Foyer dont la situation fiscale peut rendre l’option pertinente |
Le choix n’est donc pas automatique. Lancez deux simulations avec le même dividende brut, puis comparez le net estimé, l’incidence sur l’ensemble des revenus du foyer et le montant d’impôt susceptible d’être régularisé lors de la déclaration annuelle. Une simulation sur le seul montant distribué peut donner une vision incomplète du résultat.
Statut juridique : le point qui peut changer les prélèvements
Associé de SAS ou de SASU
Pour un associé personne physique, notamment un président de SAS ou de SASU, les dividendes sont en principe traités comme des revenus de capitaux mobiliers. Ils ne sont pas assimilés à un salaire : ils ne rémunèrent pas une fonction de direction et n’ouvrent pas, à eux seuls, les mêmes droits de protection sociale. Le simulateur doit donc distinguer les dividendes de la rémunération versée au titre du mandat social.
Gérant majoritaire de SARL, associé unique d’EURL et autres TNS
Le cas du travailleur indépendant non salarié demande une attention particulière. Pour un gérant majoritaire de SARL, un associé unique d’EURL ou un associé de SNC, la fraction des dividendes dépassant 10 % du capital social peut relever de cotisations sociales. Le résultat peut alors différer sensiblement d’une estimation standard au PFU. Sélectionnez le bon statut dans l’outil et vérifiez les éléments de capital pris en compte.
Cette distinction explique pourquoi deux associés qui reçoivent le même dividende brut ne perçoivent pas forcément le même montant net. La forme sociale ne suffit pas à déterminer le résultat. La qualité de l’associé, son rôle dans l’entreprise et le niveau de capital peuvent modifier le traitement social applicable.
Salaire, dividendes ou rémunération mixte : comparer ce qui compte
Les dividendes ne remplacent pas mécaniquement un salaire. Lorsqu’elle correspond à un travail effectif et reste cohérente avec les fonctions exercées, une rémunération est généralement déductible du résultat de la société. Elle entraîne en contrepartie des cotisations sociales et participe à la protection sociale du dirigeant. Les dividendes, eux, ne peuvent être distribués qu’en présence d’un résultat distribuable et après les décisions sociales nécessaires.
- Le salaire apporte un revenu régulier et contribue aux droits sociaux, mais son coût global pour la société doit être évalué.
- Les dividendes dépendent du bénéfice distribuable et de la trésorerie, avec une fiscalité personnelle à simuler selon le statut.
- La rémunération mixte associe un revenu courant à une distribution ponctuelle, sans négliger la couverture sociale.
Pour comparer ces solutions, utilisez un même point de départ : le net souhaité par le dirigeant, le coût total pour la société, l’IS déjà supporté, les prélèvements personnels et les droits sociaux recherchés. Ne comparez pas un salaire net à un dividende brut : ces deux montants correspondent à des étapes différentes du calcul.
Conservez enfin les hypothèses de votre simulation : montant distribuable, statut, régime fiscal choisi et autres revenus du foyer. Elles faciliteront l’échange avec votre expert-comptable ou votre conseil. Elles permettront aussi de vérifier les écarts entre le résultat estimé et le montant effectivement disponible, sans transformer une simulation pratique en décision de rémunération prise trop rapidement.