Récupérer son argent sur blockchain : vendre en euros ou débloquer des fonds ?
Pour récupérer en euros des cryptomonnaies détenues sur une blockchain, il faut généralement les vendre auprès d’un prestataire, puis demander un virement vers son compte bancaire. Un transfert vers une autre adresse crypto ne suffit pas. Si vos fonds sont invisibles après un envoi ou bloqués sur une plateforme, la démarche est différente : commencez par identifier leur emplacement avant toute nouvelle opération.
Identifier où sont les fonds avant de chercher à les retirer
La blockchain est un registre distribué qui enregistre des transactions, pas un compte bancaire contenant des euros. Votre portefeuille permet d’accéder à des actifs numériques. Pour obtenir de la monnaie fiduciaire, comme l’euro ou le dollar, une vente ou un service de conversion est nécessaire.
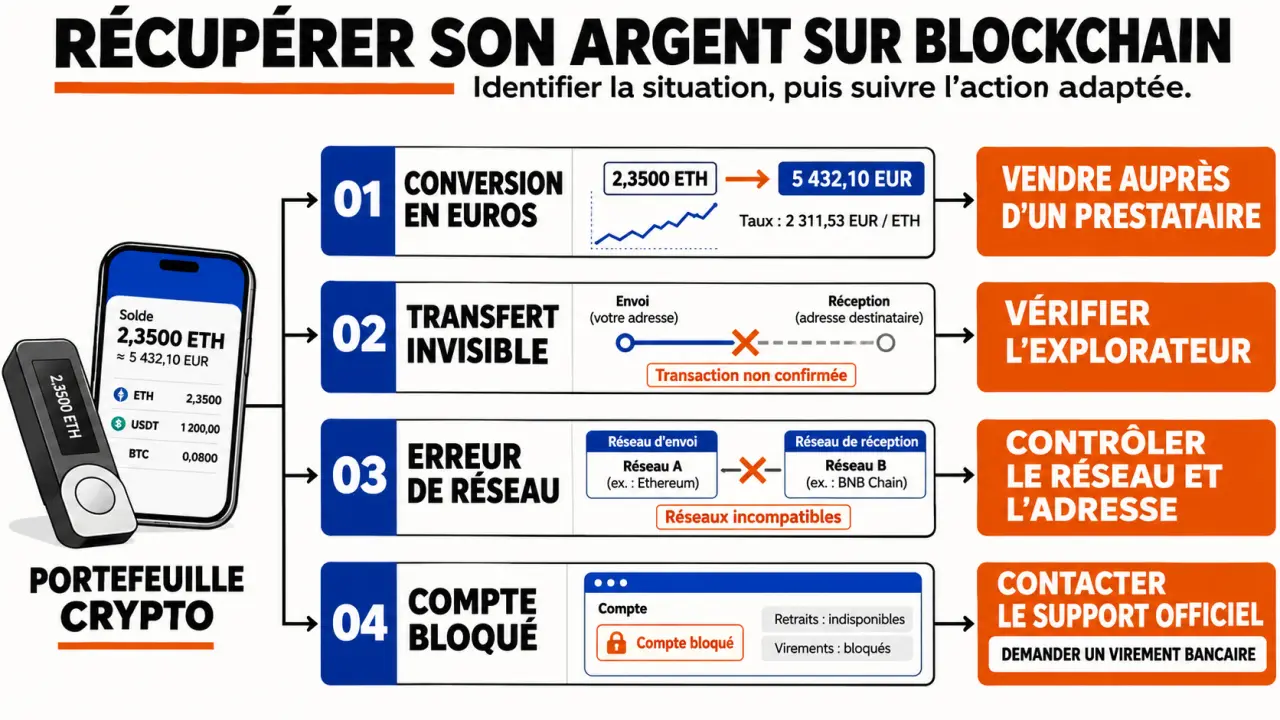
Le contrôle des fonds dépend du portefeuille utilisé. Avec un wallet non-custodial, vous contrôlez les clés privées : vous devez autoriser les transferts. Avec un wallet custodial, notamment sur une plateforme d’échange, un tiers assure la garde et traite vos demandes de retrait.
- Les cryptos sont accessibles : choisissez un service de vente et de versement bancaire.
- Un transfert n’apparaît pas : vérifiez la transaction, le réseau et l’adresse destinataire.
- La plateforme refuse le retrait : recherchez le motif du blocage auprès de son support officiel.
Pensez à votre argent comme à une succession de strates : actif enregistré sur un réseau, solde affiché par une application, puis somme créditée en banque. Chaque couche possède sa propre preuve. Un identifiant de transaction prouve un mouvement sur la blockchain, pas une vente ; un ordre de vente exécuté ne prouve pas un virement reçu. Repérer la dernière étape réellement confirmée permet de contacter le bon interlocuteur sans refaire inutilement un transfert.
Choisir une solution de conversion adaptée à son portefeuille
Un exchange centralisé peut regrouper dépôt, vente et retrait bancaire. Vérifiez toutefois qu’il accepte votre pays de résidence, votre actif, son réseau et le compte bancaire destinataire. Contrôlez également son statut réglementaire auprès de l’autorité compétente, plutôt que de vous fier à une publicité.
Vérifiez les mises en garde de l’AMF contre les offres financières · Consultez le registre officiel de l’AMF recensant les listes noires et alertes destinées à protéger votre épargne.
Certains portefeuilles proposent une fonction de vente assurée par un prestataire tiers, par exemple MoonPay, Transak, Ramp ou Sardine. Cette intégration évite parfois un dépôt préalable sur un exchange, mais le service reste soumis à ses propres conditions : vérification d’identité, actifs acceptés, frais et disponibilité géographique.
| Solution | Intérêt pratique | Points à contrôler |
|---|---|---|
| Exchange centralisé | Vendre puis demander un retrait bancaire depuis un même compte | Garde des actifs, KYC, réseau accepté, frais et limites |
| Vente intégrée au wallet | Initier la vente depuis son portefeuille | Identité du prestataire, montant net, pays et moyen de versement |
| Passage en stablecoin | Réduire temporairement l’exposition aux fluctuations de l’actif initial | Risque de décrochage, émetteur, réseau et conversion bancaire ultérieure |
Un stablecoin vise une valeur indexée sur une monnaie, souvent le dollar, sans garantir une stabilité absolue. Détenir des stablecoins ne signifie pas détenir des euros en banque. De même, un échange décentralisé, ou DEX, réalise généralement une conversion crypto-crypto : il ne remplace pas automatiquement un service de retrait bancaire.
Effectuer la vente et le retrait bancaire sans sauter d’étape
Préparez le parcours complet avant d’envoyer vos actifs. Découvrir après le dépôt qu’un retrait bancaire est indisponible ou qu’une vérification manque peut immobiliser les fonds.
- Validez votre accès au service. Effectuez les contrôles d’identité demandés et vérifiez les plafonds ainsi que le moyen de retrait proposé.
- Contrôlez les instructions de dépôt. Le token et le réseau doivent correspondre exactement à ceux acceptés. Renseignez un mémo ou un tag si le prestataire l’exige.
- Vérifiez l’adresse intégralement. Ne vous fiez pas seulement à ses premiers caractères. Pour un montant important, envisagez un transfert test respectant le dépôt minimum.
- Conservez de quoi payer les frais réseau. Un wallet peut nécessiter l’actif natif du réseau pour transférer ses tokens.
- Attendez le crédit effectif. Une transaction confirmée peut encore nécessiter des confirmations supplémentaires avant son crédit chez le prestataire.
- Vendez contre la devise souhaitée. Vérifiez le prix proposé, les frais et le montant net avant validation.
- Demandez le virement. Contrôlez l’IBAN et les exigences de concordance du titulaire, puis conservez la référence du retrait.
Avec un portefeuille matériel, la vente suit le même principe : l’appareil sert à autoriser l’opération. Vous n’avez jamais à communiquer votre phrase de récupération au prestataire. Une demande de connexion doit également être examinée : refusez toute signature dont vous ne comprenez pas l’effet.
Anticiper les coûts, les délais et les justificatifs
Comparer le montant réellement reçu
Le coût total peut réunir les frais réseau, la commission de vente, l’écart entre le cours de référence et le prix proposé, puis les frais de retrait. Comparez le montant final dans votre devise bancaire, pas seulement la commission affichée. Plusieurs petites opérations peuvent aussi multiplier les coûts fixes.
Les délais dépendent du réseau, du traitement du prestataire et de la banque. Crypternon indique 1 à 5 jours ouvrés pour certains virements SEPA, ainsi que 24 à 72 h dans un exemple de retrait via exchange. Son exemple de vente de 500 USDC via Exodus et MoonPay mentionne 1 à 3 jours ouvrés. Ces indications ne constituent pas des engagements applicables à votre retrait : vérifiez le délai annoncé avant validation.
Préparer la conformité et la fiscalité
Les contrôles KYC, consacrés à l’identité, et AML, liés à la lutte contre le blanchiment, peuvent conduire à demander une pièce d’identité, une preuve d’adresse ou des justificatifs d’origine des fonds. Préparez vos historiques d’achat, relevés et identifiants de transaction. Transmettez-les uniquement par le canal sécurisé officiel.
Les obligations fiscales dépendent du pays de résidence et des opérations réalisées. Ne supposez pas qu’une conversion en stablecoins est fiscalement neutre, ni que seul le virement bancaire compte. Conservez les dates, quantités, valeurs et frais ; sollicitez un professionnel si votre situation le nécessite.
Fonds invisibles ou bloqués : agir selon le problème réel
Après une erreur de réseau ou d’adresse
Recherchez l’identifiant de transaction dans l’explorateur du réseau utilisé, par exemple Etherscan pour Ethereum ou BscScan pour BNB Smart Chain. Contrôlez le statut, l’adresse destinataire et le token. Une transaction en attente n’a pas le même diagnostic qu’un transfert confirmé ; une transaction échouée peut néanmoins avoir consommé des frais réseau.
Si vous contrôlez l’adresse destinataire sur un réseau compatible, ajouter ce réseau et le bon contrat de token dans votre wallet peut parfois rendre les actifs visibles. Cela ne fonctionne pas dans tous les cas. Si l’adresse appartient à un exchange, seul son support peut examiner une récupération, sans garantie de résultat. Une transaction confirmée vers une mauvaise adresse ne peut généralement pas être annulée : récupérer les actifs dépend notamment de la personne qui la contrôle.
Face à un compte bloqué ou à une demande suspecte
Conservez les relevés, captures, références et échanges. Contactez le support depuis l’application ou le site officiel, demandez le motif du blocage et fournissez les justificatifs pertinents. Si la situation persiste, utilisez la procédure de réclamation, puis envisagez un recours auprès de l’organisme compétent ou d’un professionnel du droit selon la juridiction.
N’envoyez pas de prétendue taxe ou caution à une adresse inconnue pour « débloquer » les fonds. Une promesse de récupération garantie, une demande de clé privée ou l’installation d’un outil de contrôle à distance sont des signaux d’alerte. Sans clé, sauvegarde ou recours auprès d’un dépositaire, certaines pertes d’accès restent irrécupérables : aucun intervenant ne peut garantir le contraire.