AXA épargne retraite : 45 € par mois, mais quels frais et quelle liberté de sortie ?
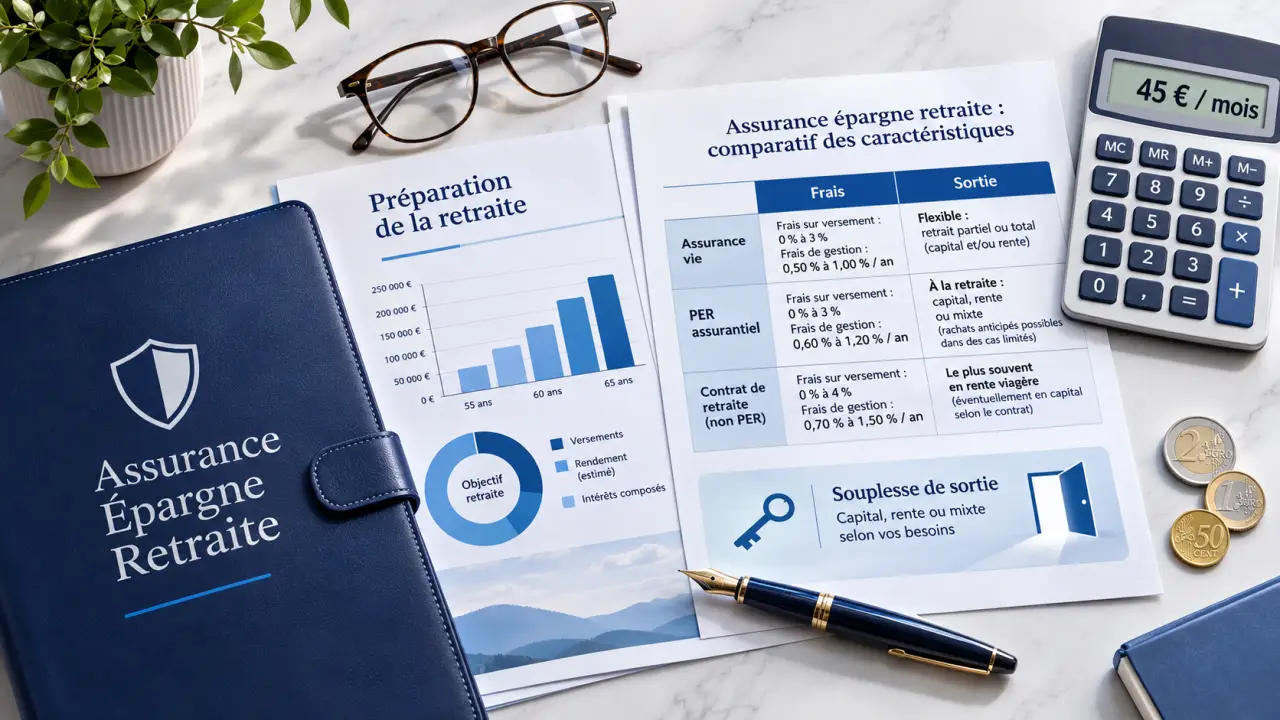
Pour consulter votre épargne retraite AXA, le bon espace dépend de votre contrat : individuel ou souscrit dans le cadre de votre entreprise. Pour ouvrir un PER, l’offre est annoncée à partir de 45 € par mois. Avant de souscrire, vérifiez surtout les frais, le risque des supports et la fiscalité à la sortie : l’économie d’impôt immédiate ne suffit pas à juger l’intérêt du placement.
Accéder à son épargne AXA : identifier d’abord son contrat
Un PER individuel et un dispositif d’épargne salariale ne se consultent pas nécessairement dans le même espace. Retrouvez le nom exact du contrat et sa référence sur votre dernier relevé pour éviter les erreurs de connexion.
Estimer l’économie d’impôt d’un versement sur un PER
Obtenez une estimation pédagogique à partir du montant versé et de votre tranche marginale d’imposition.
Votre estimation
- Montant déductible retenu
- —
- Économie d’impôt estimée
- —
- Effort d’épargne net estimé
- —
Estimation simplifiée fondée sur la formule « montant déductible × TMI ». Elle ne remplace pas le calcul fiscal réel, ne tient pas compte de toutes les règles propres à votre situation et ne prédit ni le rendement du PER ni sa fiscalité à la sortie.
- Contrat individuel : passez par l’espace client particuliers depuis le site officiel AXA.
- Épargne salariale ou retraite d’entreprise : utilisez l’accès dédié aux salariés, indiqué sur vos documents ou depuis la rubrique des espaces épargne AXA.
- Gestion pour une entreprise : choisissez l’espace employeur, distinct de l’accès des bénéficiaires salariés.
En cas d’identifiant oublié, utilisez la procédure de récupération du portail concerné. Si votre contrat n’apparaît pas, contactez votre interlocuteur avec sa référence, sans communiquer votre mot de passe. Pour limiter le risque de fraude, accédez au portail depuis le site officiel plutôt que depuis un message reçu.
Une fois connecté, consultez la répartition de l’épargne, les opérations, les frais et les documents annuels. Le montant affiché ne correspond pas forcément à une somme immédiatement disponible : les règles de retrait dépendent du dispositif.
Le PER AXA : une déduction fiscale contre une épargne immobilisée
Le plan d’épargne retraite vise à constituer un complément de ressources pour la retraite. AXA annonce des versements à partir de 45 € par mois, selon les conditions du contrat. Ce seuil d’accès ne préjuge ni du revenu futur ni du rendement obtenu.
La déduction n’est pas une réduction d’impôt automatique
Les versements volontaires peuvent être déduits du revenu imposable, dans la limite d’un plafond réglementaire personnel. L’intérêt dépend donc notamment de votre tranche marginale d’imposition. Consultez votre avis d’impôt et faites vérifier le plafond utilisable avant un versement important. Pour les indépendants, la déduction du bénéfice imposable obéit à des règles spécifiques.
L’avantage à l’entrée a une contrepartie à la sortie. Pour des versements volontaires déduits, le capital correspondant aux versements est soumis à l’impôt sur le revenu lors du retrait, tandis que les gains suivent leur régime propre. Les versements non déduits bénéficient d’un traitement différent. Demandez une simulation distinguant versements, gains et fiscalité, plutôt qu’un simple montant d’économie immédiate.
Conserver un budget disponible hors du PER
Votre épargne peut être pensée comme un cocon à plusieurs épaisseurs : une réserve accessible pour les imprévus, une enveloppe pour les projets, puis le PER pour le temps long. Cette séparation évite de devoir financer une réparation ou une période sans revenus avec un placement bloqué. Un versement mensuel supportable après constitution de cette réserve est souvent plus cohérent qu’un effort élevé motivé uniquement par l’impôt.
L’assurance vie peut compléter cette organisation grâce à des possibilités de retrait plus souples, avec une fiscalité différente. Le PER n’a donc pas vocation à remplacer toute votre épargne.
Supports, garanties et frais : examiner ce que vous achetez réellement
Le choix de l’assureur ne remplace pas l’analyse du contrat. AXA indique avoir été n°1 du marché français de l’épargne retraite selon France Assureurs 2022, sur les cotisations 2021, et met en avant plus de 8 300 conseillers et agents. Ces repères décrivent son implantation, pas une garantie de performance.
Déblocage anticipé du PER : conditions, justificatifs et fiscalité · Découvrez les six situations permettant de débloquer un PER avant terme, les justificatifs requis, les sommes accessibles et leur traitement fiscal.
Ne pas confondre garantie à terme et disponibilité sans perte
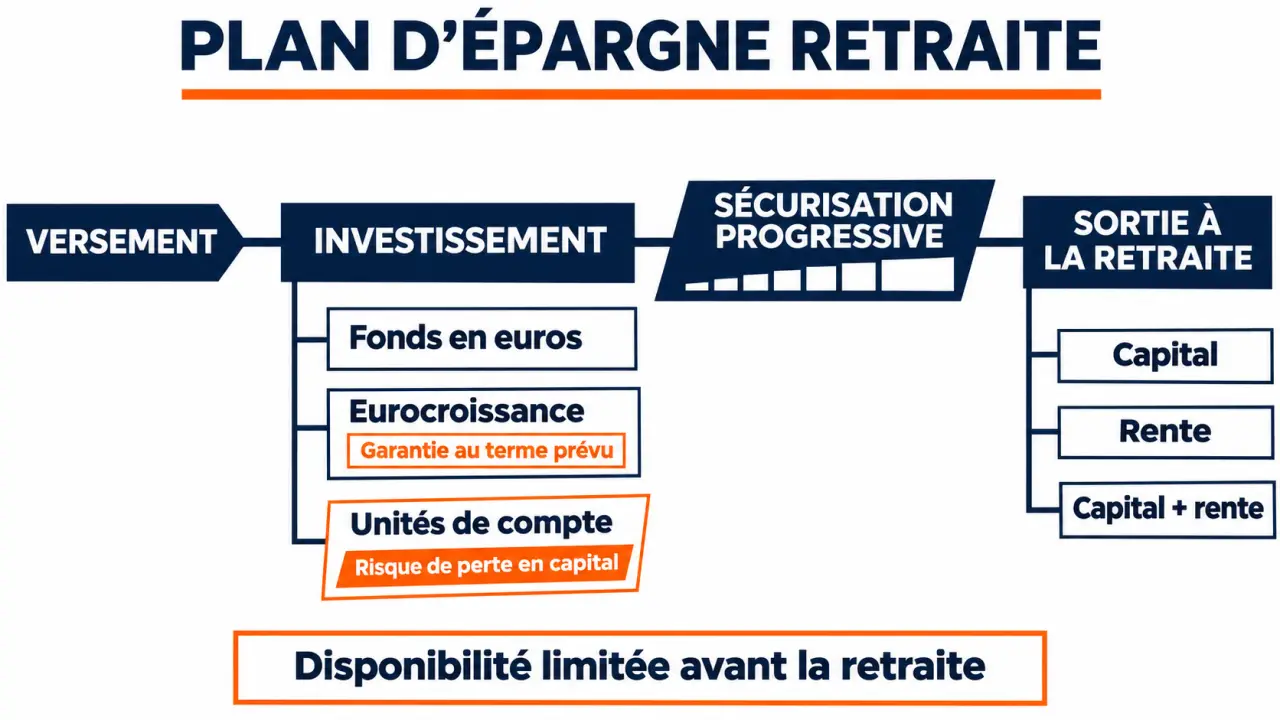
Les supports accessibles et leurs conditions doivent être vérifiés dans la documentation contractuelle. Leur niveau de protection diffère sensiblement.
| Support | Point à examiner | Vigilance |
|---|---|---|
| Fonds en euros | Niveau de garantie prévu au contrat | Vérifier le traitement des frais et les conditions d’accès |
| Eurocroissance | Garantie annoncée de 100 % des sommes investies au terme prévu | Cette protection ne s’applique pas nécessairement avant cette échéance ; vérifier son assiette contractuelle |
| Unités de compte | Diversification et potentiel de performance | Risque de perte en capital, sans garantie du montant investi |
AXA présente son eurocroissance avec 50 % d’actifs verts et met en avant l’accès à des actifs réels, comme les infrastructures, l’immobilier ou le non-coté. Ces caractéristiques ne suppriment pas le risque. Le fonds Croissance peut fluctuer et exposer à une perte avant le terme de garantie. En gestion à horizon, la sécurisation progressive dépend du profil retenu : elle ne rend pas tous les supports garantis.
Comparer les coûts à plusieurs niveaux
Demandez les frais sur versement, de gestion du contrat, des supports, d’arbitrage et les éventuels frais liés à la rente. Pour comparer AXA à un autre PER, retenez un profil de risque et une durée identiques. Une performance passée ne préjuge pas des résultats futurs ; vérifiez aussi quels frais ont déjà été déduits du rendement présenté.
Lisez les documents d’informations clés, les tableaux de frais et les annexes de durabilité relevant du règlement SFDR. Ils permettent de confronter le discours commercial aux risques, aux coûts et aux engagements précis des supports.
Récupérer son épargne : capital, rente et déblocages anticipés
À la retraite, les droits issus des versements volontaires peuvent généralement être récupérés en capital, en une ou plusieurs fois, en rente ou selon une combinaison des deux. Une option irrévocable pour la rente peut limiter ce choix. Les droits issus de versements obligatoires suivent des règles distinctes, avec une sortie en principe en rente.
Le capital convient à une dépense ponctuelle ou à des retraits organisés. La rente viagère procure un revenu à vie, mais transforme le capital selon les conditions contractuelles. La réversion protège un bénéficiaire après votre décès ; les annuités garanties prévoient des paiements pendant une durée déterminée, avec éventuellement plusieurs bénéficiaires successifs. Ces options influencent le montant servi.
Avant la retraite, le PER est en principe indisponible. Les principaux cas légaux de déblocage anticipé comprennent :
- l’acquisition de la résidence principale, hors droits issus des versements obligatoires ;
- certains cas d’invalidité du titulaire, de son conjoint ou partenaire de Pacs, ou d’un enfant ;
- le décès du conjoint ou partenaire de Pacs ;
- l’expiration des droits au chômage ;
- le surendettement ;
- la cessation d’activité non salariée après liquidation judiciaire.
Les justificatifs et la fiscalité varient selon le motif. Un déblocage n’est donc pas systématiquement exonéré de tout prélèvement. Faites également vérifier la clause bénéficiaire et les règles applicables en cas de décès avant la liquidation.
Ouvrir ou transférer : les vérifications avant signature
Un ancien PERP ou Madelin peut continuer à être alimenté et peut être transféré vers un PER. Certains droits d’entreprise sont également transférables, sous conditions. Le transfert ne transforme pas tous les droits en capital librement récupérable : leur origine reste déterminante.
Avant de décider, comparez les garanties anciennes, les conditions de rente, les frais de transfert et les possibilités de sortie. Une garantie avantageuse peut justifier de conserver un contrat existant.
- Rassemblez vos relevés, votre avis d’impôt et les conditions du contrat actuel.
- Utilisez le simulateur retraite AXA pour estimer le complément recherché, sans considérer le résultat comme garanti.
- Demandez une proposition écrite précisant supports, frais, risques et fiscalité selon votre situation.
- Pour un transfert, faites confirmer les pièces, les délais prévisionnels et les garanties abandonnées.
Le bon critère de décision reste simple : le contrat doit convenir à votre budget, à votre horizon et à votre besoin futur de revenus, pas seulement à votre impôt de cette année.