Transférer un PEA sans perdre son ancienneté : les vérifications qui évitent un blocage
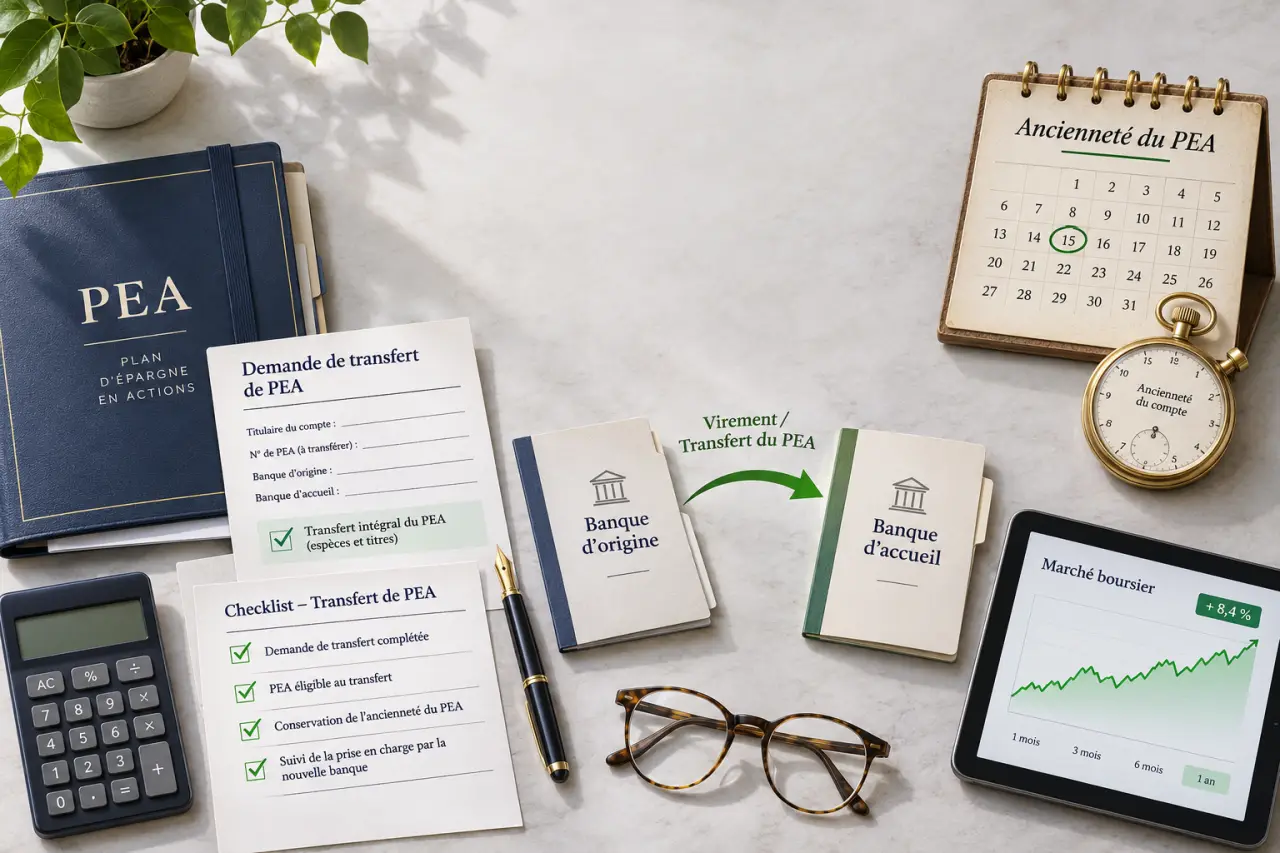
Transférer un PEA vers un autre établissement permet de conserver son antériorité fiscale, sans effectuer de retrait ni clôturer le plan. Le nouvel établissement prend généralement en charge les démarches. Avant de signer, vérifiez toutefois trois points : l’acceptation de tous vos titres, les frais et la période durant laquelle vous ne pourrez plus acheter ou vendre.
Conserver l’ancienneté du plan, pas seulement déplacer les titres
Un transfert de PEA ne remet pas le compteur fiscal à zéro. Comme l’explique le ministère de l’Économie, le transfert ne constitue pas un retrait. La date d’origine du plan, déterminée par le premier versement, reste conservée. C’est essentiel puisque le seuil de 5 ans intervient dans l’exonération d’impôt sur le revenu des gains, sans supprimer les prélèvements sociaux applicables.
Testez vos connaissances sur le transfert d’un PEA
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
La bonne démarche consiste donc à demander explicitement un transfert de PEA, et non une clôture suivie d’une nouvelle ouverture. Ne retirez pas les fonds vers votre compte courant pour les reverser ailleurs : ce serait une opération différente, avec ses propres conséquences fiscales.
Le transfert porte sur l’ensemble du plan : espèces, titres et historique fiscal. La Finance pour tous précise qu’un transfert partiel n’est pas possible. Vous ne pouvez donc pas déplacer uniquement vos ETF tout en laissant certaines actions dans l’ancien PEA.
Le PEA-PME peut également être transféré, sous réserve que l’établissement destinataire propose cette enveloppe et accepte les titres concernés. Les étapes décrites ici concernent principalement le PEA bancaire. Pour un PEA assurance, demandez une procédure adaptée au contrat : le parcours ne se résume pas nécessairement au déplacement de lignes de titres.
Choisir un établissement capable d’accueillir tout le portefeuille
Faire valider chaque ligne avant la demande
Un titre éligible au PEA n’est pas forcément pris en charge par tous les établissements. Envoyez au destinataire un relevé récent indiquant les noms des titres, leurs codes ISIN et les quantités détenues. Demandez une confirmation écrite pour les lignes inhabituelles, notamment les titres non cotés, certains fonds ou les titres négociés sur des places étrangères.
Règles officielles du transfert d’un PEA et conséquences fiscales · Cette référence du Parlement européen présente le cadre applicable au transfert d’un PEA et ses principales implications fiscales.
Si une ligne est refusée, faites préciser les solutions possibles avant de lancer la procédure. Une cession préalable peut être envisagée, mais elle n’est ni automatique ni toujours souhaitable : elle entraîne éventuellement des frais et modifie votre exposition au marché. Comparez aussi avec un établissement qui accepte de conserver le titre.
Comparer les coûts durables, au-delà de la prime d’arrivée
Le remboursement des frais de transfert peut être intéressant, mais il ne suffit pas pour choisir. Examinez les frais de courtage correspondant à vos ordres habituels, les droits de garde éventuels, les marchés accessibles et la qualité du suivi administratif. Pour un portefeuille comprenant du non-coté, la capacité de traitement peut compter davantage qu’une promotion.
- Faites confirmer l’acceptation de l’intégralité du portefeuille.
- Demandez le tarif du transfert à l’établissement sortant.
- Vérifiez les conditions du remboursement éventuel : plafond, justificatif, délai de demande et obligations de conservation.
- Identifiez un interlocuteur pour suivre le dossier.
Constituer le dossier et confier la coordination au bon interlocuteur
Contactez d’abord l’établissement qui accueillera le PEA. Il vous fera généralement signer une demande ou un mandat de transfert, puis sollicitera l’ancien gestionnaire. Précisez qu’il s’agit de recevoir un plan existant : ne lancez pas parallèlement l’ouverture d’un second PEA indépendant.
- Préparez les pièces demandées : justificatif d’identité, coordonnées du gestionnaire actuel, référence du PEA et relevé de portefeuille. D’autres justificatifs peuvent être nécessaires selon l’établissement.
- Vérifiez et signez la demande : contrôlez les références du plan, vos coordonnées et le caractère intégral du transfert.
- Faites confirmer la réception du dossier complet : conservez la date, la copie des documents et la référence de suivi.
- Suivez les transmissions : les espèces, les titres ligne par ligne et les informations fiscales doivent parvenir au destinataire.
L’établissement d’origine transmet notamment la date d’ouverture, le montant cumulé des versements et les éléments nécessaires au calcul des prélèvements sociaux. Ces informations figurent dans un bordereau ou bulletin d’informations fiscales. Vous n’avez pas à reconstituer seul cet historique, mais vous avez intérêt à conserver vos anciens relevés pour vérifier les données reçues.
L’affichage des titres dans le nouvel espace client ne prouve pas que le transfert est terminé. Le bordereau fiscal peut encore manquer. Demandez une confirmation de finalisation administrative et de disponibilité des opérations avant de considérer le dossier comme clos.
Anticiper les frais et l’impossibilité temporaire de passer des ordres
Un plafond de frais à distinguer d’un remboursement commercial
Les frais de transfert du PEA sont plafonnés à 150 € au total, comme le rappellent Boursorama et La Finance pour tous. Le montant réellement facturé dépend du tarif applicable et du portefeuille. Demandez un décompte écrit ; si une somme supérieure est annoncée au titre du seul transfert, exigez une explication détaillée plutôt que de l’accepter comme un supplément normal pour dossier complexe.
Le nouvel établissement peut rembourser ces frais selon ses conditions commerciales. Ce remboursement n’est pas automatique : conservez la facture et respectez la procédure annoncée.
Des délais indicatifs, jamais une date acquise
La Finance pour tous évoque un délai allant jusqu’à trois semaines, Boursorama environ un mois et BforBank généralement 2 à 4 semaines. BforBank mentionne aussi jusqu’à deux mois pour certains transferts complexes. Ces durées ne sont pas des garanties : titres non cotés, opérations sur titres et pièces manquantes peuvent prolonger le traitement.
Pendant la période de transfert, les achats et ventes sont indisponibles. Demandez à quel moment le blocage commencera. Vos titres restent exposés aux variations du marché : l’impossibilité de passer un ordre ne fige pas leur valeur. Vendre tout le portefeuille avant le transfert n’est donc pas une précaution universelle.
Pensez au transfert comme à deux horloges : la pendule fiscale continue d’avancer, tandis que celle des interventions sur le portefeuille s’arrête temporairement. Le bon créneau dépend donc moins d’une prévision de marché que de vos échéances personnelles : besoin prochain de liquidités, arbitrage déjà prévu ou opération sur titres nécessitant une réponse. Repérez ces rendez-vous avant de signer pour ne pas immobiliser le plan au mauvais moment.
Contrôler l’arrivée et réagir si le transfert s’enlise
À réception, rapprochez l’ancien relevé du nouveau portefeuille. Vérifiez les quantités, le solde espèces, la date d’origine et le cumul des versements. Une différence de valorisation peut simplement provenir de cours relevés à des moments différents ; une quantité manquante nécessite en revanche une vérification.
Pour les dividendes et les opérations sur titres intervenus pendant le transfert, demandez aux deux établissements comment seront suivis les montants ou droits encore en transit. Ne présumez pas qu’un solde espèces déjà reçu comprend tous les paiements attendus.
Si le dossier dépasse le délai annoncé, relancez par écrit en demandant l’élément précisément bloquant : titre non reçu, espèces en attente, document fiscal absent ou pièce à compléter. Adressez la demande au destinataire et sollicitez l’établissement d’origine lorsque son intervention est nécessaire.
Sans résolution, saisissez le service réclamations de l’établissement concerné. Conservez demandes, réponses, relevés et justificatifs d’un éventuel préjudice. Après cette démarche préalable, une saisine du médiateur compétent, notamment le médiateur de l’AMF pour les litiges relevant de son champ, peut être envisagée selon ses conditions de recevabilité. Un dossier daté et documenté permet de décrire le blocage bien plus efficacement qu’une succession de relances téléphoniques.