Charges des propriétaires : ce qui reste à payer même quand le logement est loué
Être propriétaire ne signifie pas seulement rembourser un crédit immobilier. Taxe foncière, entretien, assurance, travaux et frais de copropriété composent un budget durable. Lorsque le logement est loué, certaines dépenses peuvent être récupérées auprès du locataire, mais beaucoup restent à la charge du bailleur. Pour comprendre les charges des propriétaires en France, il faut donc distinguer ce que vous payez, ce que vous pouvez récupérer et ce que vous devez anticiper.
Le vrai budget du propriétaire dépasse la mensualité du crédit
Le coût d’un logement comprend des dépenses régulières et d’autres, plus espacées, qui peuvent déséquilibrer une trésorerie. Un propriétaire occupant finance son usage quotidien du bien. Un propriétaire bailleur supporte les dépenses liées à la propriété, même lorsqu’un locataire prend en charge une partie du fonctionnement courant.
Les dépenses récurrentes à intégrer
La taxe foncière constitue un poste important. Elle est due, en principe, par la personne propriétaire au 1er janvier de l’année concernée. Lors d’une vente, une répartition au prorata peut être convenue entre vendeur et acquéreur, mais cet accord ne modifie pas le redevable auprès de l’administration fiscale. Des exonérations ou allègements existent selon la situation du contribuable et du logement.
Il faut également prévoir l’assurance, les éventuels frais de gestion locative et les dépenses de copropriété. Le crédit et son assurance emprunteur pèsent sur le budget, sans constituer pour autant des charges locatives récupérables. Pour un bailleur, le remboursement du capital emprunté ne doit pas être confondu avec une dépense fiscalement déductible.
Les dépenses qui ne tombent pas chaque mois
Une chaudière à remplacer, une toiture à reprendre ou un logement à remettre en état entre deux locations ne se financent pas comme une facture d’électricité. Il est prudent de constituer une réserve distincte des sommes destinées aux dépenses courantes. Son montant doit dépendre de l’âge du bâtiment, de ses équipements et des travaux déjà identifiés, plutôt que d’un pourcentage appliqué mécaniquement.
Logement loué : séparer les charges récupérables des dépenses du bailleur
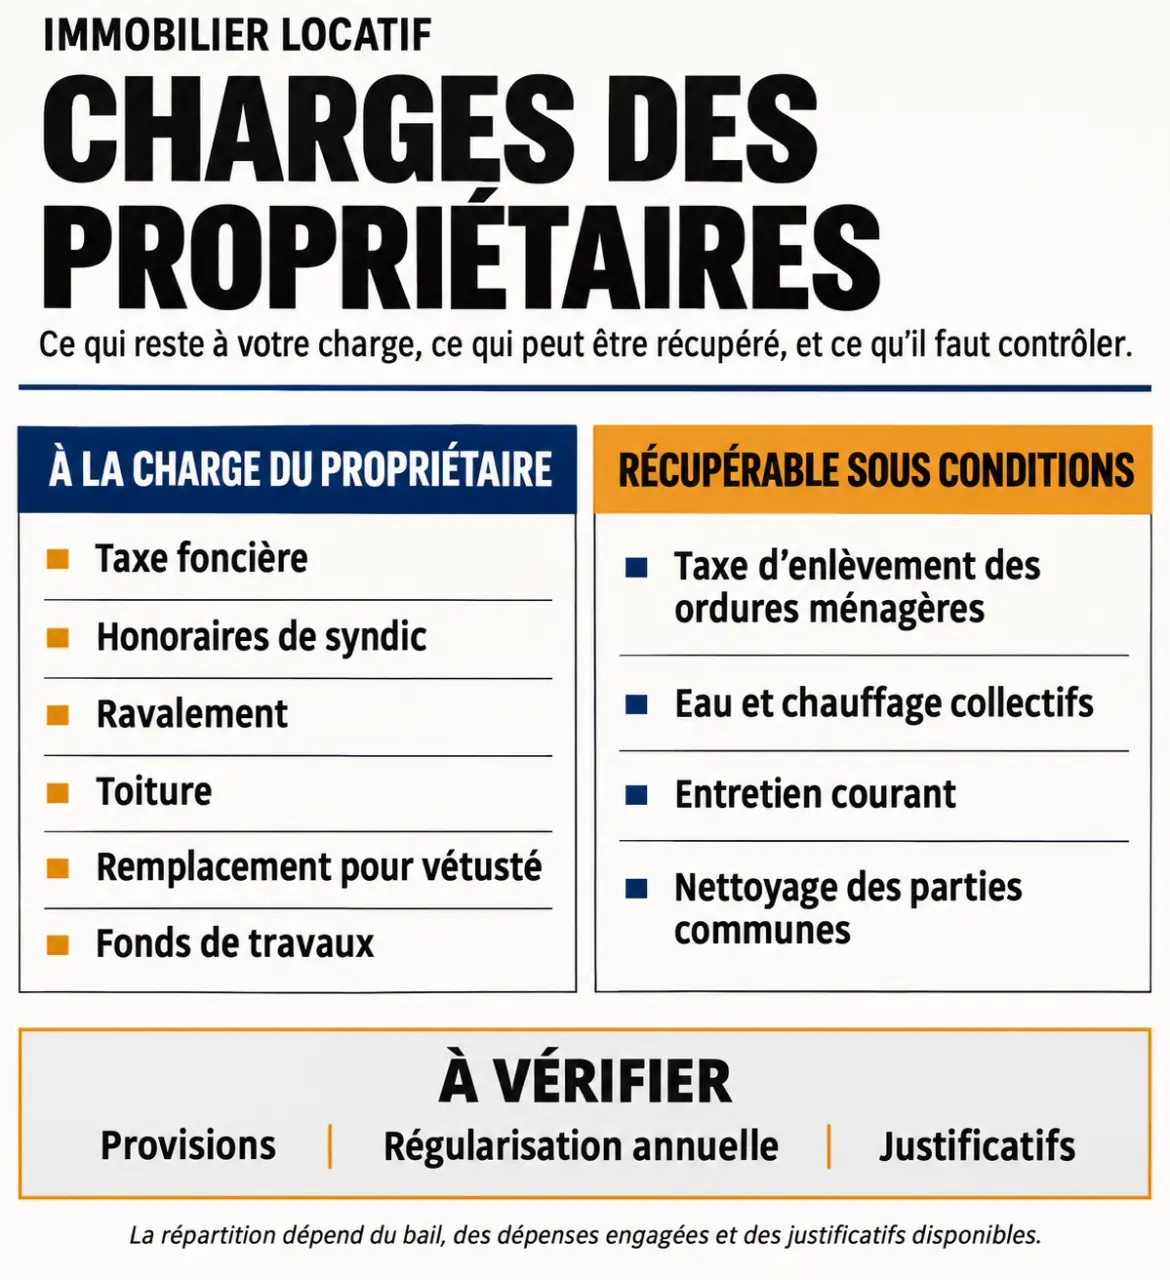
Dans une location d’habitation soumise à la loi du 6 juillet 1989, le propriétaire ne peut pas transférer librement toutes ses dépenses au locataire. Les charges récupérables sont encadrées, notamment par le décret du 26 août 1987. Elles correspondent principalement à certains services rendus, à l’entretien courant et à certaines taxes.
| Dépense | Répartition habituelle en location d’habitation |
|---|---|
| Taxe foncière | À la charge du propriétaire, hors part récupérable liée aux ordures ménagères |
| Taxe d’enlèvement des ordures ménagères | Récupérable sur le locataire, hors frais de gestion |
| Eau et chauffage collectifs | Récupérables pour les dépenses prévues par les textes, selon la répartition applicable |
| Nettoyage des parties communes | Généralement récupérable dans les limites réglementaires |
| Honoraires de syndic | À la charge du propriétaire |
| Ravalement et réfection de toiture | À la charge du propriétaire |
| Remplacement d’un équipement vétuste | À la charge du propriétaire, sauf responsabilité établie du locataire |
Provisions et régularisation : partir des dépenses réelles
Lorsque le bail prévoit des provisions sur charges, le bailleur procède à une régularisation annuelle : il compare les sommes versées par le locataire aux dépenses effectivement récupérables. Un complément peut être demandé ou un trop-perçu doit être restitué. Le décompte et les justificatifs doivent être accessibles dans les conditions légales. Un forfait de charges, lorsqu’il est autorisé et prévu au bail, obéit à un fonctionnement différent, sans régularisation annuelle.
Pour éviter les confusions, organisez chaque dépense comme un canal à deux sorties : une part reste dans le budget du propriétaire, l’autre peut rejoindre le décompte du locataire. Une facture globale de copropriété peut alimenter les deux circuits. Conserver, pour chaque ligne, le montant payé, la part récupérable et la période concernée évite de refacturer une dépense exclue ou de réclamer des charges correspondant à une période sans occupant.
En copropriété, les appels de fonds ne sont pas tous de même nature
Le copropriétaire règle au syndic les appels de fonds correspondant à son lot, même lorsque son logement est loué. Le locataire ne se substitue pas au propriétaire dans ses obligations envers le syndicat des copropriétaires. La récupération des dépenses autorisées intervient ensuite, dans le cadre du bail.
Charges courantes, travaux et fonds de travaux
Le budget prévisionnel couvre les dépenses courantes de fonctionnement, d’administration et de maintenance de l’immeuble. Les travaux qui n’entrent pas dans ce budget font l’objet de décisions et d’appels de fonds spécifiques. Le fonds de travaux, lorsqu’il est obligatoire, permet de préparer certaines dépenses futures ; ses cotisations ne constituent pas des charges récupérables sur le locataire.
La répartition ne repose pas toujours sur une clé unique. Certaines charges suivent les tantièmes prévus au règlement de copropriété, tandis que celles liées aux services collectifs et aux équipements communs dépendent notamment de leur utilité objective pour les lots. Un appartement situé au rez-de-chaussée ne supporte donc pas nécessairement les mêmes dépenses d’ascenseur qu’un appartement en étage.
Les documents à lire avant d’acheter
Pour estimer les charges futures, consultez les derniers décomptes, le budget prévisionnel, les procès-verbaux d’assemblée générale et les documents relatifs aux travaux envisagés. Un montant annuel faible n’est pas forcément rassurant : il peut aussi accompagner un entretien différé. Les impayés dans la copropriété et les gros chantiers annoncés méritent autant d’attention que les charges affichées dans une annonce.
Entretien et réparations : l’origine du problème détermine qui paie
Le partage des dépenses ne dépend pas uniquement de leur montant. En location, le locataire assume en principe l’entretien courant et les réparations locatives. Le propriétaire doit fournir un logement décent, maintenir les équipements prévus au bail en état de fonctionner et prendre en charge les réparations qui ne relèvent pas du locataire.
Ainsi, l’entretien annuel d’une chaudière individuelle incombe généralement au locataire, sauf disposition contraire du bail. Son remplacement pour vétusté revient au propriétaire. De même, un petit joint à remplacer n’est pas comparable à une canalisation défectueuse nécessitant une intervention importante.
La vétusté, une malfaçon ou un vice de construction peuvent modifier la répartition, même lorsqu’une intervention ressemble à une réparation courante. À l’inverse, une dégradation imputable au locataire peut engager sa responsabilité. Avant de réclamer un remboursement, il faut donc documenter l’origine du dommage : état des lieux, photographies, constat ou diagnostic du professionnel.
En cas de fuite, prévenez rapidement les personnes concernées et les assureurs. La prise en charge du sinistre, la recherche de fuite et la réparation de sa cause peuvent relever de mécanismes différents. Le fait qu’une assurance intervienne ne suffit pas, à lui seul, à déterminer qui supporte définitivement chaque dépense.
Prévoir sa trésorerie sans confondre charges et fiscalité
Pour piloter votre budget, classez les sorties d’argent en trois catégories : dépenses récurrentes, dépenses récupérables et réserve pour imprévus. Un bailleur doit aussi anticiper les périodes sans locataire : le crédit, la taxe foncière et une grande partie des frais de copropriété continuent alors à courir.
- Chaque mois : provisionnez les dépenses annuelles et alimentez une réserve travaux.
- À chaque décompte : vérifiez les montants réellement récupérables auprès du locataire.
- Avant une décision de travaux : examinez le calendrier des appels de fonds et votre capacité à les payer.
- À la déclaration fiscale : distinguez dépenses payées, charges déductibles et sommes récupérées.
Une dépense supportée par le propriétaire n’est pas automatiquement déductible des revenus locatifs. Le traitement dépend notamment du type de location et du régime fiscal choisi. En location nue au régime réel, certaines dépenses peuvent être déduites sous conditions ; au régime micro-foncier, l’abattement remplace la déduction des charges réelles. La location meublée suit d’autres règles.
Enfin, une déduction fiscale ne rembourse pas une facture : elle intervient dans le calcul du revenu imposable. Pour mesurer le coût réel de votre logement, partez donc des paiements à effectuer et des remboursements effectivement attendus. L’éventuel avantage fiscal vient ensuite, sans remplacer une trésorerie disponible.