La valeur actualisée nette mesure la valeur créée, selon le taux retenu
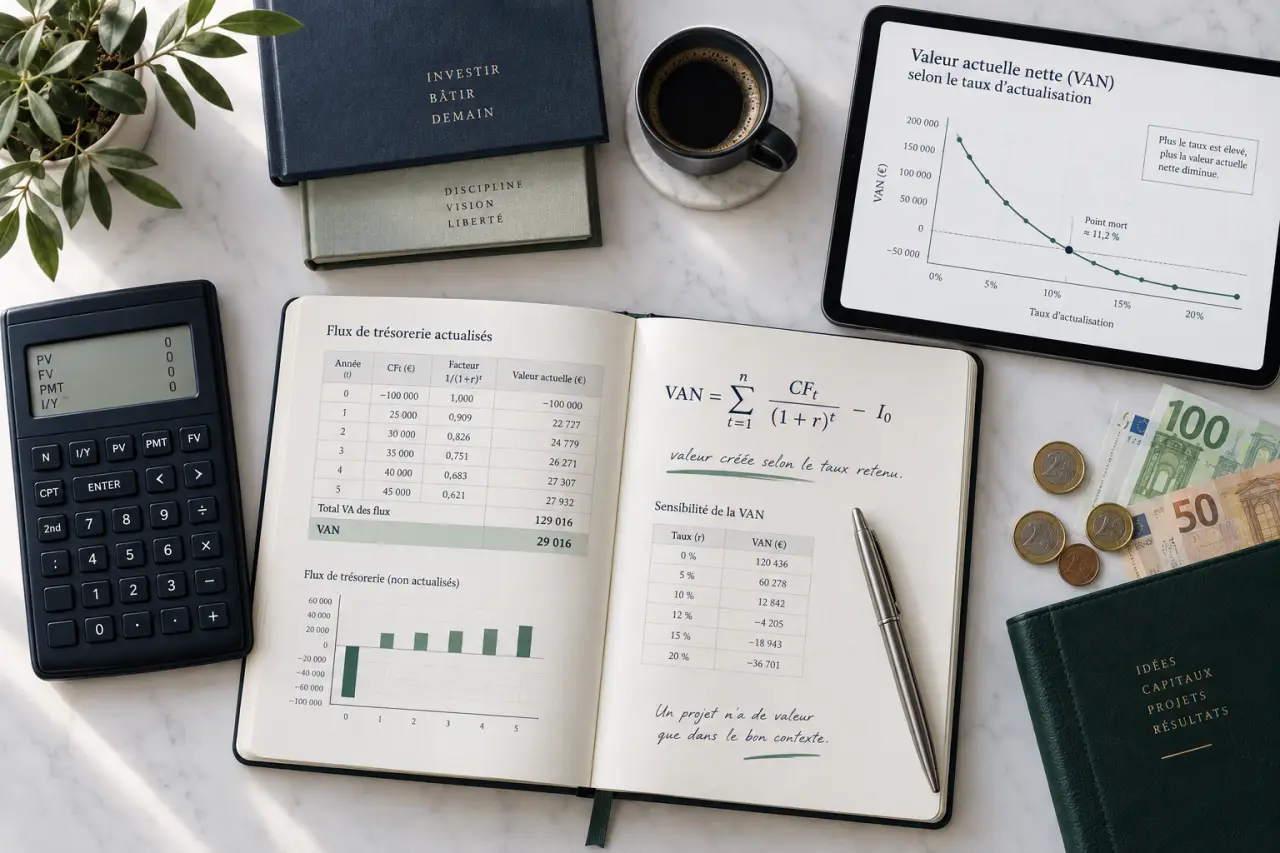
La valeur actualisée nette, ou VAN, indique si un investissement crée de la valeur après prise en compte du temps, du risque et du rendement attendu. Elle compare l’argent engagé aujourd’hui aux flux de trésorerie que le projet devrait générer plus tard. Son principe est simple : un euro encaissé dans plusieurs années n’a pas la même valeur qu’un euro disponible immédiatement.
La VAN mesure la valeur créée à la date zéro
La valeur actuelle nette correspond à la somme des flux de trésorerie futurs ramenés à leur valeur présente, diminuée du capital investi au départ. Le calcul est réalisé à la date de réalisation du projet, souvent appelée date zéro. Les expressions valeur actuelle nette et valeur actualisée nette désignent le même indicateur.
Calculateur de Valeur Actualisée Nette (VAN)
Flux de trésorerie par période
Cette méthode sert à évaluer l’achat d’une machine, l’ouverture d’un point de vente, le lancement d’un produit, un investissement immobilier ou tout autre projet mobilisant des capitaux. Elle répond à une question précise : les encaissements prévus compensent-ils l’investissement initial et le rendement minimum exigé par les apporteurs de capitaux ?
Pourquoi actualiser des flux futurs ?
L’actualisation traduit la valeur temporelle de l’argent. Un montant reçu plus tard comporte une part d’incertitude : il peut ne pas être encaissé, il ne peut pas être réinvesti dès aujourd’hui et il doit rémunérer le risque supporté. Le taux d’actualisation applique donc une décote aux flux futurs. Plus l’échéance est éloignée et plus le taux retenu est élevé, plus la valeur présente du flux diminue.
Deux projets peuvent afficher le même total de recettes tout en présentant des VAN différentes. La différence vient du calendrier des encaissements : un projet qui génère rapidement des flux est généralement moins pénalisé par l’actualisation qu’un projet qui attend la fin de son cycle. Examiner les flux mensuels ou annuels évite ainsi de confondre le volume des revenus avec la capacité réelle du projet à financer le capital engagé.
Les données à réunir avant le calcul
La qualité d’une VAN dépend autant des hypothèses que de la formule. Le calcul doit porter sur les flux de trésorerie, et non sur le seul résultat comptable. Les encaissements et les décaissements directement liés au projet sont les données déterminantes.
| Élément | Rôle dans le calcul | Points d’attention |
|---|---|---|
| Capital investi initial | Décaissement à la date zéro | Prix d’acquisition, frais initiaux, dépenses de recherche et développement, publicité et hausse du BFR peuvent être intégrés. |
| Flux de trésorerie nets | Encaissements nets de chaque période | Ils peuvent être rapprochés de la capacité d’autofinancement d’exploitation. |
| Taux d’actualisation | Ramène les flux futurs à leur valeur présente | Il reflète le rendement souhaité, le coût du capital et le risque du projet. |
| Valeur résiduelle | Ajoutée au dernier flux | Elle peut inclure la valeur vénale de revente et la récupération du BFR. |
Ne pas oublier le BFR et la sortie du projet
Le besoin en fonds de roulement est souvent oublié alors qu’il immobilise de la trésorerie au lancement. Il peut couvrir les stocks, les créances clients ou les avances nécessaires à l’exploitation. Son augmentation accroît le capital investi. À la fin du projet, le BFR récupéré devient au contraire un flux positif terminal.
La sortie du projet doit également figurer dans les hypothèses. La revente de matériels déclassés peut réduire le montant net investi, tandis que la valeur de revente de l’actif en fin de vie s’ajoute à la valeur résiduelle. Ces éléments influencent directement le dernier flux et donc le montant final de la VAN.
Calculer la valeur actualisée nette en quatre étapes
La formule générale peut s’écrire ainsi : VAN = − I0 + somme des flux Ft / (1 + i)t. I0 représente l’investissement initial, Ft le flux net de la période t, i le taux d’actualisation et t le nombre de périodes écoulées. Lorsqu’une valeur résiduelle existe, elle est ajoutée au flux de la dernière période avant son actualisation.
- Fixez la date zéro et inscrivez le capital investi comme un flux négatif.
- Prévoyez les flux nets période par période, après les décaissements nécessaires à l’exploitation.
- Actualisez chaque flux en le divisant par (1 + i)t.
- Additionnez les flux actualisés, puis soustrayez l’investissement initial.
Les périodes doivent rester cohérentes. Des flux annuels appellent un taux annuel, tandis que des flux mensuels exigent un taux mensuel cohérent. Mélanger un taux annuel et des flux mensuels fausse le résultat. Les flux irréguliers ne posent pas de difficulté particulière : chaque montant est actualisé selon sa propre date d’encaissement.
Exemple chiffré : un projet rentable à 10 %
Supposons un capital investi de 250 000 € à la date zéro. Le projet prévoit des flux nets de 80 000 € par an pendant 4 ans, sans valeur résiduelle supplémentaire. Le taux d’actualisation retenu est de 10 %.
| Période | Flux prévu | Flux actualisé à 10 % |
|---|---|---|
| 0 | −250 000 € | −250 000 € |
| 1 | 80 000 € | 72 727,27 € |
| 2 | 80 000 € | 66 115,70 € |
| 3 | 80 000 € | 60 105,18 € |
| 4 | 80 000 € | 54 641,09 € |
La somme des flux futurs actualisés atteint 253 589,24 €. Après déduction de l’investissement initial, la VAN s’élève à 3 589,24 €. Selon les hypothèses retenues, le projet dépasse donc le rendement exigé de 10 % et crée une valeur supplémentaire. Cette marge reste toutefois modeste : une modification des flux prévus ou du taux d’actualisation peut faire évoluer la décision.
Décider avec une VAN positive, négative ou nulle
Une VAN positive signifie que le projet couvre le capital engagé et offre une rentabilité supérieure au taux d’actualisation choisi. Une VAN négative indique que les flux attendus ne suffisent pas à atteindre ce rendement minimum. Une VAN nulle marque le point d’équilibre : le projet rémunère exactement le capital au taux retenu, sans création de valeur additionnelle.
Le résultat dépend donc des prévisions de flux et du taux d’actualisation. Une VAN positive ne garantit pas que les encaissements se réaliseront comme prévu. Elle indique que, dans le scénario retenu, le projet répond au rendement exigé. La solidité de la décision dépend de la qualité des hypothèses utilisées.
Comparer plusieurs projets sans simplifier à l’excès
Pour des projets concurrents comparables, celui dont la VAN est la plus élevée est généralement à privilégier, car il crée le plus de valeur en euros. Cette règle doit être nuancée lorsque les investissements initiaux, les durées ou les risques diffèrent fortement. Un projet très important peut afficher une VAN élevée tout en mobilisant beaucoup plus de capital.
Il faut alors examiner les contraintes de financement, le risque et le calendrier des flux. La comparaison ne repose pas uniquement sur le montant final de la VAN : les hypothèses qui la produisent comptent aussi. Un projet moins rentable en valeur absolue peut être plus adapté si les ressources disponibles ou le niveau de risque imposent une sélection plus prudente.
Le lien entre VAN, taux d’actualisation et TRI
La VAN est une fonction décroissante du taux d’actualisation. Si le taux augmente, les flux lointains sont davantage décotés et la VAN baisse. Le taux de rentabilité interne, ou TRI, est précisément le taux qui annule la VAN. En première approche, un TRI supérieur au taux d’actualisation rend le projet acceptable.
Le TRI doit toutefois être interprété avec prudence. Il n’est pas linéaire par rapport aux flux de trésorerie et peut être trompeur lorsque les flux alternent plusieurs fois entre signes positifs et négatifs, ou lorsqu’il sert à évaluer un portefeuille de projets. La VAN reste alors le critère le plus direct pour mesurer la valeur créée, car elle exprime le résultat en euros selon un taux d’actualisation donné.
Enfin, la VAN d’un investissement ne doit pas être confondue avec la valeur actuelle nette d’un titre financier. Cette dernière peut désigner l’écart entre sa valeur actuelle estimée et sa valeur de marché. Dans les deux cas, l’actualisation est centrale, mais l’objet évalué et la décision à prendre ne sont pas les mêmes.