ETF smart beta : réduire le poids des géants sans sélectionner chaque action
Un ETF smart beta reste un fonds indiciel coté, mais il ne laisse pas la capitalisation boursière décider seule du poids de chaque entreprise. Il applique des règles publiques pour sélectionner et pondérer les actions selon des caractéristiques précises : valorisation, qualité financière, dynamique boursière, volatilité ou dividendes. Cette approche peut compléter un ETF large, à condition de comprendre la méthode suivie, les frais et les risques associés.
Du beta de marché au smart beta : ce qui change dans l’indice
Dans un ETF traditionnel, les entreprises les plus valorisées en Bourse occupent les plus grandes positions. C’est la pondération par capitalisation boursière, souvent ajustée du flottant, c’est-à-dire des actions effectivement disponibles à la négociation. L’ETF suit alors le marché tel qu’il est : plus une société prend de la valeur, plus son poids augmente dans l’indice.
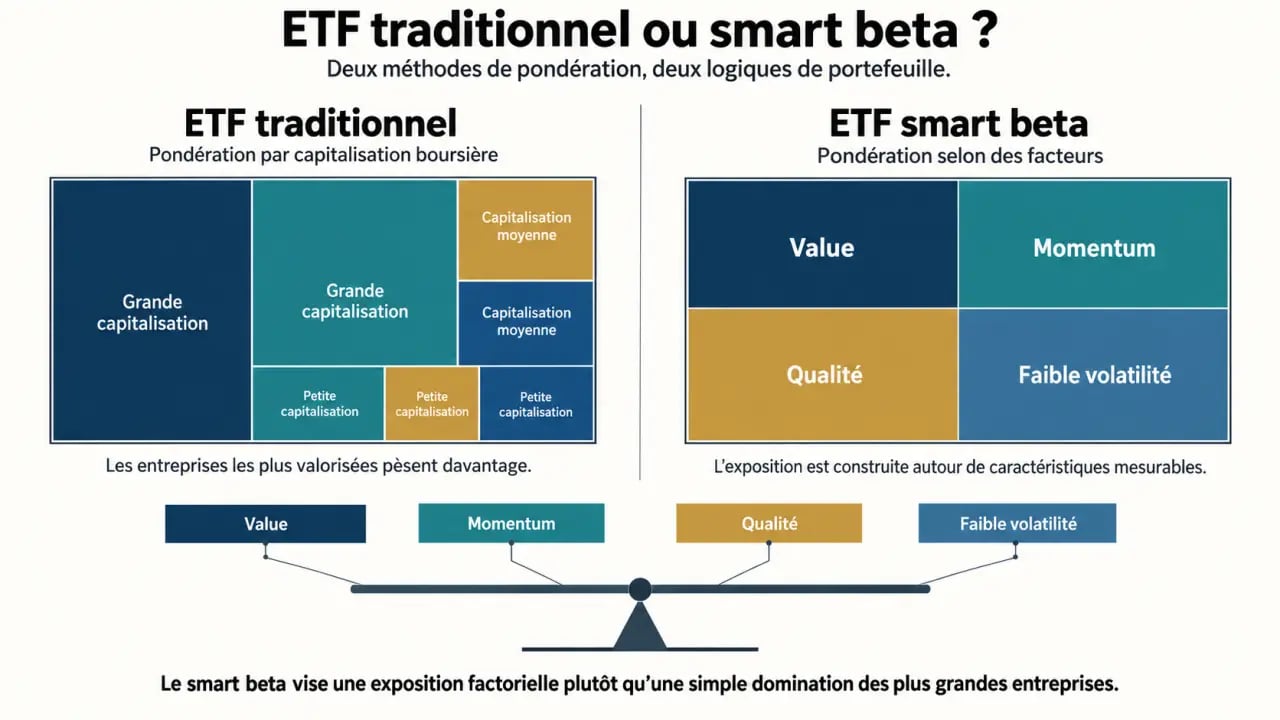
Le terme beta désigne l’exposition aux mouvements généraux du marché. Un portefeuille ayant un beta proche de 1 tend, en principe, à évoluer dans une amplitude comparable à son indice de référence. Le smart beta cherche à modifier cette exposition en appliquant une méthode systématique, sans confier la sélection quotidienne à un gérant discrétionnaire.
Des règles quantitatives plutôt qu’un jugement au cas par cas
Un indice smart beta commence par un univers d’actions, puis filtre les titres à partir de données mesurables. Il peut retenir les sociétés les moins chères au regard de leurs bénéfices, celles dont la rentabilité est solide ou celles dont le cours a récemment progressé. Les titres sélectionnés sont ensuite pondérés selon un score, de manière égale, selon leur volatilité ou suivant d’autres contraintes de diversification.
Le résultat se situe entre gestion passive classique et gestion active : la méthodologie est connue à l’avance, mais le portefeuille ne reproduit pas simplement le poids des plus grandes capitalisations. Les rebalancements périodiques remettent l’exposition en conformité avec les règles de l’indice. Cette rotation peut toutefois augmenter les coûts de transaction et modifier sensiblement la composition du fonds.
Sept facteurs à connaître avant de choisir une exposition
Un facteur n’est pas une promesse de gain : c’est une caractéristique recherchée dans les titres. Certains ETF sont mono-facteur, d’autres combinent plusieurs filtres afin de limiter la dépendance à un seul style d’investissement. Le nom du facteur ne suffit donc pas à comprendre le portefeuille réel.
| Facteur | Ce que l’indice cherche | Indicateurs fréquents | Point de vigilance |
|---|---|---|---|
| Value | Des actions jugées sous-évaluées | Ratios de valorisation | Peut rester délaissé longtemps |
| Momentum | Une dynamique de prix positive | Performance récente | Retournements rapides de marché |
| Qualité | Des entreprises financièrement robustes | Rentabilité, bénéfices, endettement | Biais possible vers certains secteurs |
| Faible volatilité | Des fluctuations historiquement plus modérées | Volatilité, corrélations | Ne protège pas contre les baisses |
| Dividendes | Un rendement ou une croissance des distributions | Rendement, régularité du dividende | Un rendement élevé peut signaler un risque |
| Taille | Les petites capitalisations | Capitalisation boursière | Liquidité et volatilité plus élevées |
| Croissance | Des sociétés à croissance attendue élevée | Chiffre d’affaires, bénéfices attendus | Valorisations parfois exigeantes |
Associer le facteur à un objectif, pas à la performance du moment
La stratégie value convient à un investisseur qui accepte des phases de patience en recherchant des titres décotés. Le momentum vise une tendance et peut être vulnérable quand le marché change brusquement de direction. La qualité met l’accent sur les fondamentaux, tandis que la faible volatilité cherche davantage à modérer les variations qu’à supprimer le risque. Les dividendes répondent plutôt à une recherche de revenus, sans rendre le capital garanti.
Une allocation factorielle ressemble à une balance : le poids donné à chaque caractéristique modifie l’équilibre global du portefeuille. Ajouter un ETF faible volatilité à un portefeuille déjà chargé en valeurs défensives peut accentuer le même biais au lieu de le compenser. De même, cumuler un ETF World classique et un ETF qualité peut conduire à détenir plusieurs fois les mêmes grandes entreprises. Il faut donc regarder le chevauchement des lignes, des secteurs et des pays, pas seulement le nom des fonds.
ETF smart beta, ETF classique ou fonds actif : le bon comparatif
L’ETF classique offre une exposition large, simple et généralement peu coûteuse au marché. Il convient souvent comme socle diversifié, car il évite de parier explicitement sur un facteur. L’ETF smart beta ajoute un biais assumé : il peut améliorer ou dégrader le résultat par rapport à l’indice général selon la période.
Guide officiel pour comprendre les ETF avant d’investir · L’Autorité des marchés financiers présente le fonctionnement des ETF, leurs frais, leurs risques et les conditions d’accès à ces placements.
Face à un fonds actif, l’ETF factoriel apporte habituellement davantage de transparence sur les règles suivies et des frais souvent inférieurs. En revanche, il ne bénéficie pas de l’adaptation discrétionnaire d’un gérant face à un événement particulier. Il suit sa méthode, y compris lorsqu’elle traverse une période défavorable. Cette différence aide à distinguer une gestion active systématique d’une gestion active fondée sur le jugement du gérant.
La performance nette dépend aussi des frottements
Le TER, ou ratio annuel de frais courants, est un premier repère. Certains ETF smart beta affichent des frais de 0,3 % à 0,5 %, alors que les ETF standards les moins coûteux peuvent descendre sous 0,1 %. L’écart paraît limité sur une année, mais mérite d’être mis en regard de l’horizon de placement et de la valeur ajoutée recherchée.
Il faut aussi examiner les coûts moins visibles : turnover du portefeuille, coût des transactions lors des rebalancements, écart entre le prix d’achat et le prix de vente sur le marché, ainsi que le tracking error. Ce dernier mesure l’écart entre la performance de l’ETF et celle de son indice. Il ne doit pas être confondu avec la différence, normale, entre l’indice factoriel et un indice mondial standard. La comparaison pertinente porte donc sur la performance nette et sur la méthode suivie, pas uniquement sur le TER.
Les risques à accepter avant d’investir
La diversification d’un ETF ne suffit pas à éliminer le risque de concentration. Un filtre dividendes peut surpondérer certains secteurs ; un filtre qualité peut privilégier de grandes entreprises rentables ; le momentum peut suivre des titres déjà très appréciés. La diversification géographique ou le nombre de lignes ne révèlent donc pas à eux seuls la diversification effective.
Les facteurs sont cycliques. La value, la qualité, le momentum ou la faible volatilité peuvent connaître des périodes prolongées de sous-performance relative. Les performances passées servent à observer le comportement d’une stratégie, mais elles ne garantissent pas les performances futures. Un ETF smart beta reste exposé au risque de perte en capital, même lorsque sa méthode cherche à réduire la volatilité.
Le risque de modèle mérite une lecture attentive
Deux ETF portant l’étiquette « qualité » peuvent produire des portefeuilles très différents. L’un peut privilégier la rentabilité, l’autre limiter l’endettement ou intégrer la stabilité des bénéfices. La fréquence de rebalancement, les seuils de sélection, les règles de plafonnement par titre et les exclusions sectorielles changent aussi le résultat. L’étiquette commerciale ne remplace jamais la lecture de la méthodologie de l’indice.
Cette lecture permet aussi de vérifier la définition exacte du facteur. Un ETF orienté dividendes peut privilégier le rendement actuel ou la régularité des distributions. Une stratégie de faible volatilité peut retenir les titres les moins volatils ou construire un portefeuille visant une variance réduite. Ces choix influencent les secteurs, les pays et le niveau de rotation du fonds.
Choisir et acheter un ETF smart beta sans confondre enveloppe et stratégie
Avant tout achat, définissez le rôle du fonds : socle de portefeuille, complément factoriel limité ou recherche de revenus. Pour un débutant, un ETF mondial pondéré par capitalisation est souvent plus facile à comprendre qu’une succession de paris factoriels. Un ETF smart beta peut ensuite être envisagé sur un horizon long, avec une taille de position cohérente avec la tolérance aux fluctuations.
- Indice suivi : vérifiez l’univers de départ, les critères de sélection et la méthode de pondération.
- Composition : regardez les principales lignes, pays, devises et secteurs afin de détecter les concentrations.
- Frais et réplication : comparez le TER, la méthode de réplication et l’écart de suivi avec l’indice.
- Liquidité : contrôlez l’encours, les volumes et le spread, surtout pour les expositions étroites.
- Rebalancement : identifiez sa fréquence, car elle influence la rotation et le comportement de la stratégie.
Le compte-titres permet en principe l’accès le plus large aux ETF smart beta. Dans un PEA, l’éligibilité dépend de la structure et de l’exposition du produit : elle doit être vérifiée sur la fiche officielle de l’ETF, et non déduite de son thème ou de son indice. En assurance-vie, l’accès dépend de la sélection d’unités de compte proposée par l’assureur. Dans tous les cas, comparez les frais de l’enveloppe, du contrat ou du courtier avec ceux de l’ETF lui-même.
Un choix solide repose enfin sur une idée simple : acheter une méthodologie que l’on comprend et que l’on pourra conserver même lorsqu’elle déçoit temporairement. C’est plus utile que de choisir le facteur qui vient d’afficher la meilleure performance. L’horizon d’investissement, la tolérance aux fluctuations et la composition déjà détenue doivent guider la décision.