Actions à dividendes mensuels : le rendement peut masquer une baisse du capital
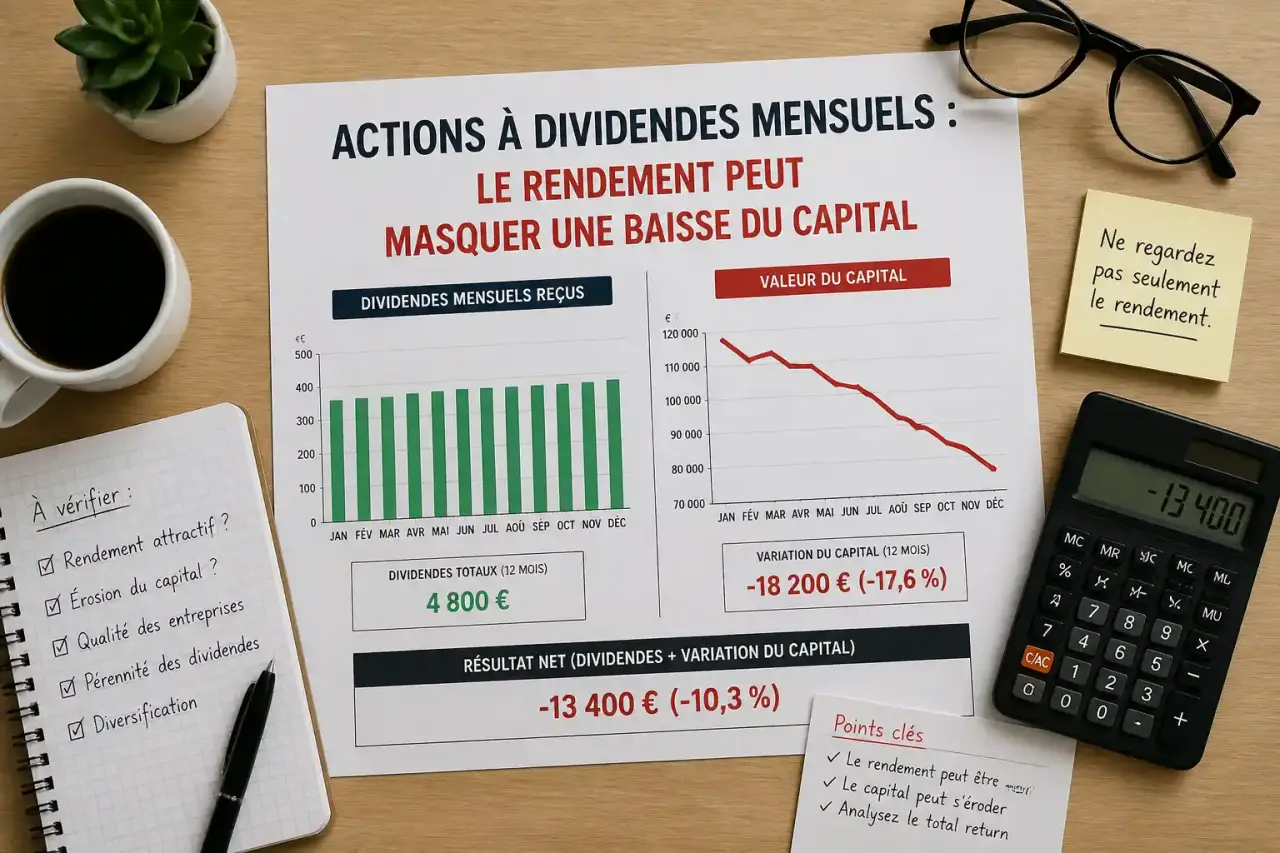
Les actions à dividendes mensuels versent un coupon chaque mois, plutôt qu’une fois par trimestre, semestre ou année. Cette régularité attire les investisseurs qui cherchent un complément de revenu ou souhaitent réinvestir rapidement leurs dividendes. Elle ne garantit pourtant ni la solidité de l’entreprise ni la préservation du capital. Pour sélectionner une valeur, il faut examiner la pérennité des flux de trésorerie, l’endettement et la qualité des actifs, pas seulement le rendement affiché.
Pourquoi les dividendes mensuels sont rares et recherchés
Une action à dividende mensuel est un titre dont la société distribue une partie de ses bénéfices ou de ses flux de trésorerie douze fois par an. Cette fréquence ne modifie pas, à elle seule, le rendement annuel : un rendement de 6 % versé chaque mois ne devient pas plus élevé qu’un rendement annuel équivalent payé trimestriellement. Elle change toutefois le rythme auquel l’investisseur perçoit son revenu et peut le réemployer.
Calcul du revenu mensuel net
Avertissement : Ce calcul est une estimation à titre informatif. Il ne tient pas compte des frais de courtage, des fluctuations du taux de change, des variations du dividende, ni de l'évolution du cours de l'action. Les taux fiscaux (retenue à la source et fiscalité française) doivent être adaptés à votre situation personnelle et à votre enveloppe fiscale (PEA, compte-titres, etc.).
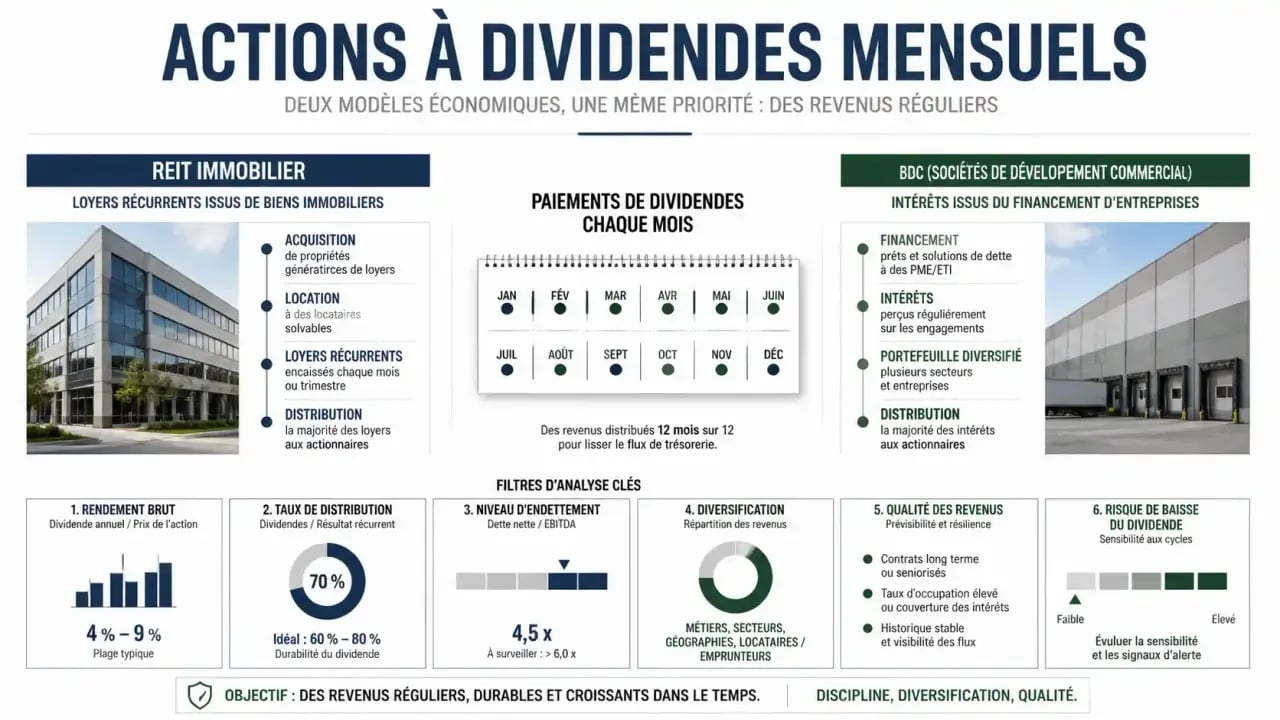
Ce modèle reste rare, surtout en Europe. Les valeurs concernées sont majoritairement cotées aux États-Unis ou au Canada et appartiennent souvent à deux familles : les REIT, sociétés immobilières cotées qui encaissent des loyers, et les BDC, sociétés de financement qui investissent dans des entreprises de taille intermédiaire. Leurs revenus récurrents expliquent mieux la mensualisation que la volonté de séduire les actionnaires.
Un revenu plus régulier, pas une rente garantie
Percevoir un montant chaque mois peut faciliter la gestion d’un budget ou l’organisation d’un réinvestissement programmé. Cette fréquence est aussi plus intuitive pour un investisseur qui compare son portefeuille à une source de revenus récurrents. Toutefois, le dividende reste une décision du conseil d’administration : il peut être augmenté, réduit ou suspendu. Le cours de Bourse peut également baisser davantage que les coupons reçus.
La fréquence ne doit donc pas être confondue avec la sécurité. Une entreprise qui verse chaque mois sans disposer de liquidités suffisantes risque de financer sa distribution par davantage de dette, par des cessions d’actifs ou par l’émission de nouvelles actions. C’est ce mécanisme qu’il faut repérer avant d’investir : un coupon régulier peut coexister avec une dégradation du capital.
Quelques actions à dividendes mensuels à comparer avant toute sélection
Il n’existe pas de « meilleure » action pour tous les investisseurs. Une valeur adaptée à un profil prudent n’aura pas nécessairement le même intérêt qu’une société choisie pour maximiser le revenu courant. Le tableau ci-dessous présente des titres souvent étudiés dans cet univers, en mettant l’accent sur leur modèle économique plutôt que sur un classement fondé sur le seul rendement.
| Société | Profil | Point de vigilance principal | Élément à analyser |
|---|---|---|---|
| Realty Income | REIT immobilier diversifié | Sensibilité de l’immobilier aux taux d’intérêt | Qualité des locataires, occupation et fonds ajustés |
| STAG Industrial | Immobilier logistique | Exposition au cycle industriel et à l’e-commerce | Diversification géographique et renouvellement des baux |
| Main Street Capital | BDC de financement d’entreprises | Risque de crédit des participations | Revenu net d’investissement et qualité du portefeuille |
| Agree Realty | REIT de commerces loués | Concentration éventuelle sur certains locataires | Durée des baux et solidité des enseignes |
| EPR Properties | REIT orienté immobilier expérientiel | Modèle plus cyclique | Capacité à maintenir les loyers en période difficile |
Realty Income, la référence à analyser au-delà de son image
Realty Income est souvent associée au dividende mensuel grâce à son historique particulièrement long : la société a annoncé son 667e dividende mensuel consécutif. Son portefeuille comprend 15 400 biens immobiliers répartis dans les 50 États américains et six pays européens. Son dividende mensuel de 0,268 $ correspondait à un rendement annuel de 5,1 %, avec un taux de distribution des fonds ajustés de 75 %.
Ces éléments décrivent un profil plus robuste qu’une simple recherche de rendement : les actifs sont nombreux, les loyers sont répartis et une marge subsiste entre les flux immobiliers ajustés et la distribution. Ils ne dispensent pas d’examiner le prix payé pour l’action, le coût de refinancement de la dette et la concentration réelle des locataires. La diversification des actifs ne supprime donc pas le risque de valorisation.
STAG Industrial et Main Street Capital, deux sources de revenus différentes
STAG Industrial offre une exposition à l’immobilier logistique, avec 570 bâtiments dans 41 États américains. Son taux d’occupation de 98 % et son taux de distribution de 78 % sont des indicateurs utiles, mais ils doivent être rapprochés de l’évolution des loyers, des échéances de dette et de la santé des locataires. Son dividende mensuel de 0,12 $ ne constitue pas, à lui seul, un motif d’achat.
Main Street Capital relève d’une logique différente : cette BDC finance et accompagne plus de 190 sociétés dans 25 secteurs. Elle verse 0,26 $ par action chaque mois, complété par une prime semestrielle de 0,30 $. L’investisseur doit ici regarder le risque de crédit, la valeur des participations et le revenu net d’investissement. Une BDC peut afficher un coupon attractif tout en devenant vulnérable si les entreprises financées se dégradent.
Les quatre filtres qui séparent un coupon solide d’un piège à rendement
Mesurer la distribution avec le bon indicateur
Le payout ratio compare le dividende aux bénéfices ou aux flux distribuables. Pour une entreprise classique, un taux durablement trop élevé laisse peu de marge en cas de ralentissement. Pour un REIT, le bénéfice net comptable peut être moins parlant à cause des amortissements immobiliers ; il est alors préférable d’étudier les fonds ajustés et leur taux de distribution. Un ratio maîtrisé n’élimine pas le risque, mais il montre que le dividende n’absorbe pas toute la capacité financière de la société.
Vérifier la qualité des revenus avant le rendement
Un portefeuille immobilier diversifié par locataire, région et secteur réduit le risque qu’un incident isolé affecte fortement les loyers. Pour une BDC, la diversification concerne les entreprises financées, les secteurs et la taille des investissements. Il faut aussi examiner le levier financier, souvent suivi avec la dette/EBITDA, ainsi que la maturité de la dette. Un rendement supérieur à la moyenne peut simplement refléter un marché qui anticipe une baisse du dividende.
Le calendrier mensuel crée aussi une habitude psychologique : chaque versement peut donner l’impression que le portefeuille « travaille » sans interruption. Pour éviter que cette sensation ne fasse oublier le risque, rapprochez chaque coupon de son origine économique. Provient-il d’un loyer payé par des locataires solvables, d’un intérêt versé par des entreprises endettées, ou d’une distribution financée par des cessions et de nouvelles émissions d’actions ? Cette question relie le revenu reçu à la source réelle du cash-flow.
Observer l’historique sans lui accorder un blanc-seing
Une croissance régulière du dividende est généralement préférable à un coupon figé, car elle peut contribuer à préserver le pouvoir d’achat. L’historique ne prédit toutefois pas l’avenir. EPR Properties a notamment suspendu son dividende pendant 19 mois en 2020, ce qui rappelle que les modèles liés aux loisirs ou aux activités physiques peuvent être plus vulnérables. Il faut identifier les conditions dans lesquelles une baisse devient plausible, plutôt que de considérer la régularité passée comme une garantie.
Rendement brut, fiscalité française et choix du compte
Pour un résident fiscal français, le montant affiché par une action américaine ou canadienne est un rendement brut. Une retenue à la source peut s’appliquer dans le pays d’origine, puis les dividendes entrent dans la fiscalité française. Le rendement net réellement perçu peut donc être sensiblement inférieur à celui annoncé, surtout lorsque les versements sont fréquents et que les frais de change ou de courtage sont élevés.
Le formulaire W-8BEN, généralement proposé par l’intermédiaire financier, permet d’appliquer le régime prévu par la convention fiscale entre la France et les États-Unis. Il faut vérifier son statut avant le premier versement, ainsi que la manière dont le courtier traite l’imputation de la retenue à la source. Les modalités pratiques peuvent modifier le montant effectivement crédité sur le compte.
Les actions américaines et canadiennes à dividendes mensuels ne sont généralement pas éligibles au PEA. Elles sont le plus souvent détenues dans un compte-titres ordinaire, qui donne accès aux marchés étrangers, mais ne procure pas le même cadre fiscal que le PEA. Avant toute opération, comparez le rendement après fiscalité, les frais de conversion et les règles propres à votre situation.
Construire une exposition mesurée plutôt que chasser un revenu immédiat
Les actions à dividendes mensuels peuvent compléter un portefeuille diversifié, mais elles ne devraient pas concentrer à elles seules l’exposition au revenu. Les REIT sont sensibles aux taux et au marché immobilier ; les BDC au risque de crédit ; certains titres à rendement très élevé dépendent d’un financement fragile. Répartir les lignes par secteur, zone géographique et modèle économique limite le risque de concentration.
Une méthode simple consiste à établir une liste de suivi et à noter, pour chaque titre, le rendement brut, le taux de distribution, le niveau d’endettement, la diversification et l’historique du dividende. Estimez ensuite le revenu net après fiscalité plutôt que de vous appuyer sur le coupon annoncé. Cette discipline transforme la recherche d’une mensualité en décision patrimoniale plus cohérente, fondée sur la qualité du capital autant que sur le revenu.