Actions pas chères à fort potentiel 2026 : le piège du prix nominal et 4 secteurs à surveiller
Taper "action pas chère à fort potentiel 2026" dans un moteur de recherche, c'est chercher un raccourci : trouver la prochaine pépite avant qu'elle ne devienne chère, sans y engloutir un capital de départ conséquent. Le réflexe est légitime, mais il repose sur une confusion fréquente entre un prix d'achat bas et une véritable sous-évaluation boursière. Cet article détaille comment distinguer les deux, quels secteurs concentrent les opportunités en 2026, et comment construire une sélection réaliste sans tomber dans les pièges propres aux petites capitalisations.
Le contexte 2026 qui redonne de l'intérêt aux petites capitalisations
Après un cycle de resserrement monétaire prolongé, la stabilisation des taux directeurs change la donne pour les entreprises de croissance. Ces dernières, historiquement pénalisées par le coût du financement, retrouvent une capacité à investir et à refinancer leur dette dans de meilleures conditions. Ce mécanisme profite en particulier aux small et mid caps, plus dépendantes du crédit que les géants du CAC 40 qui autofinancent largement leur développement grâce à leur cash-flow libre.
Un deuxième facteur structurel joue en faveur de ces valeurs : la relocalisation industrielle. Les tensions géopolitiques poussent de nombreux États et groupes industriels à réorganiser leurs chaînes d'approvisionnement, ce qui crée un appel d'air pour les entreprises européennes positionnées sur des segments stratégiques : semi-conducteurs, métaux critiques, énergie. Beaucoup de ces sociétés restent encore de taille modeste, donc peu suivies par les grands fonds, ce qui laisse des poches de valorisation attractives pour l'investisseur individuel qui prend le temps de creuser.
Qu'est-ce qu'une action "pas chère à fort potentiel" ? Sortir de la confusion sur le prix
Prix nominal bas ne veut pas dire action sous-évaluée
C'est l'erreur la plus commune : croire qu'une action à 3 euros est "moins chère" qu'une action à 150 euros. En réalité, le prix nominal d'une action dépend uniquement du nombre de titres en circulation, pas de la valeur de l'entreprise. Une société qui a émis un très grand nombre d'actions affichera mécaniquement un cours unitaire faible, même si sa capitalisation boursière totale est élevée. Pour juger si une action est réellement bon marché, il faut rapporter son prix à ses résultats, c'est tout l'intérêt du PER (Price Earning Ratio), qui indique combien d'années de bénéfices actuels sont nécessaires pour "rembourser" le prix payé. Un PER significativement inférieur à la moyenne de son secteur peut signaler une sous-valorisation réelle, à condition que les fondamentaux de l'entreprise restent solides.
Le piège du value trap
Une action peut aussi être "pas chère" pour une mauvaise raison : parce que le marché anticipe une dégradation durable de son activité. On parle alors de value trap, ou piège de valeur. Un PER bas associé à une baisse continue du chiffre d'affaires, une dette qui s'alourdit ou une gouvernance instable n'est pas un signal d'achat, c'est un signal d'alerte. La vigilance consiste à toujours croiser plusieurs indicateurs : le PER, mais aussi le ROE (Return On Equity, qui mesure la rentabilité des capitaux propres), le BPA (Bénéfice Par Action) et sa trajectoire sur plusieurs trimestres, avant de conclure qu'une valeur est vraiment sous-évaluée plutôt que simplement en difficulté.
Les secteurs qui concentrent le potentiel en 2026
Intelligence artificielle et infrastructures associées
La demande en puissance de calcul continue de tirer l'ensemble de la chaîne de valeur, des fabricants de semi-conducteurs aux équipementiers de lithographie EUV, jusqu'aux opérateurs de data centers. Les grands noms du secteur sont déjà largement valorisés, mais leurs sous-traitants et fournisseurs spécialisés, souvent des mid caps, profitent du même mouvement de fond sans afficher les mêmes multiples de valorisation.
Énergie et transition énergétique
L'essor de l'IA a un effet secondaire direct : une consommation électrique en forte hausse pour alimenter les data centers. Cette pression relance l'intérêt pour les entreprises positionnées sur le nucléaire, les réseaux électriques et les énergies renouvelables, un secteur où plusieurs acteurs européens de taille intermédiaire restent nettement moins chers que les majors du secteur tout en bénéficiant de la même dynamique de demande.
Matières premières critiques et santé
La relocalisation industrielle et la course aux terres rares, au lithium ou au cuivre créent des opportunités sur des valeurs minières et industrielles encore peu suivies. Le secteur de la santé, notamment les gaz industriels à usage médical et certaines biotechs à un stade avancé de développement clinique, offre un profil différent : moins cyclique, mais avec des catalyseurs ponctuels (résultats d'essais, obtention d'autorisations) capables de faire bouger fortement le cours en peu de temps.
Construire sa grille de lecture avant d'investir
Les indicateurs à croiser systématiquement
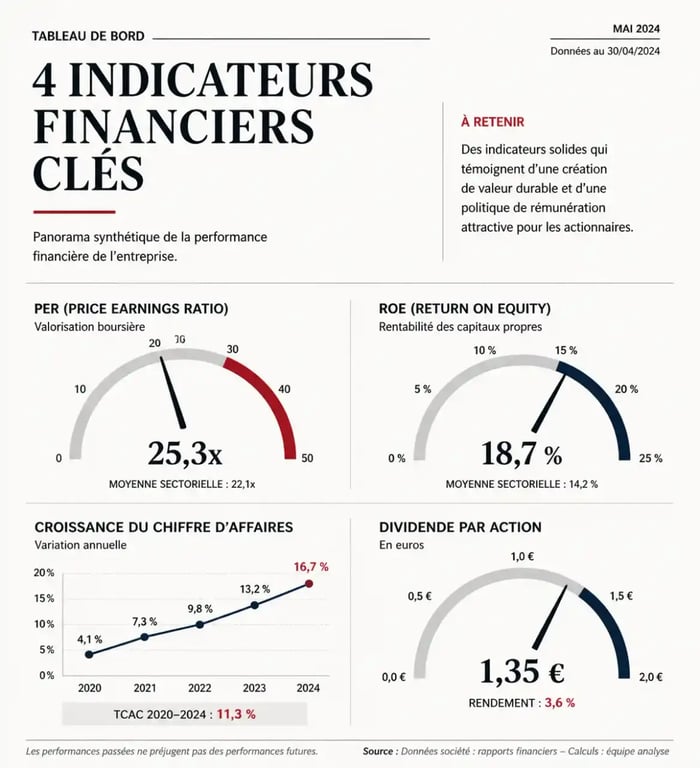
Avant tout achat, quatre chiffres méritent d'être examinés ensemble plutôt qu'isolément. Le PER pour situer la valorisation par rapport au secteur ; le ROE pour juger de l'efficacité avec laquelle l'entreprise utilise ses capitaux propres ; la croissance du chiffre d'affaires sur plusieurs exercices pour vérifier que l'activité progresse réellement, pas seulement les marges ; et le dividende, qui indique la capacité de l'entreprise à générer du cash-flow libre au-delà de ses besoins d'investissement. Une entreprise qui coche ces quatre cases avec un PER inférieur à ses pairs a beaucoup plus de chances d'être une vraie opportunité qu'un simple mirage statistique.
Le point sur la liquidité, souvent négligé
Un aspect se voit mal dans un simple tableau de chiffres : la liquidité du titre, autrement dit la facilité à acheter ou revendre sans faire bouger le cours. Sur une small cap peu échangée, le carnet d'ordres est étroit : un volume d'achat ou de vente un peu conséquent suffit à faire varier le prix bien plus que prévu. Concrètement, cela se traduit par un écart significatif entre le prix d'achat et le prix de vente immédiat, le spread bid-ask, et par le risque de ne pas trouver de contrepartie au moment voulu pour sortir d'une position. Avant d'investir sur une valeur confidentielle, mieux vaut vérifier le volume d'échanges quotidien moyen sur plusieurs semaines : un volume trop faible peut transformer une bonne idée sur le papier en position difficile à liquider dans de bonnes conditions le jour où l'on souhaite en sortir.
Analyse fondamentale et analyse technique, deux lectures complémentaires
L'analyse fondamentale, qui s'appuie sur les comptes de l'entreprise, répond à la question "cette société vaut-elle ce qu'on me demande de payer ?". L'analyse technique, qui étudie l'évolution du cours et des volumes, aide plutôt à juger du moment d'entrée. Pour une action à fort potentiel mais encore peu suivie, la première est indispensable pour éviter le value trap ; la seconde peut affiner le point d'entrée, sans jamais s'y substituer.
Loger ces actions dans un PEA : l'angle fiscal à ne pas négliger
Le Plan d'Épargne en Actions reste l'enveloppe de référence pour un investisseur français qui cible des actions européennes, y compris des small et mid caps. Son principal atout est fiscal : après cinq ans de détention, les plus-values et dividendes ne supportent plus que les prélèvements sociaux, l'impôt sur le revenu étant supprimé sur les retraits. Le plafond de versements est fixé à 150 000 euros, ce qui laisse une large marge de manœuvre pour la plupart des particuliers. Un point de vigilance toutefois : seules les actions de sociétés ayant leur siège dans l'Union européenne (ou dans l'Espace économique européen sous conditions) sont éligibles, ce qui exclut d'office une bonne partie des valeurs technologiques américaines mais correspond bien aux small caps européennes évoquées plus haut, notamment dans l'énergie et l'industrie.
Risques et erreurs à éviter sur les valeurs à fort potentiel
La volatilité est la contrepartie logique du potentiel : une small cap peut doubler en quelques mois comme perdre la moitié de sa valeur sur une déception de résultats. La discipline la plus efficace consiste à ne jamais concentrer une part disproportionnée du portefeuille sur une poignée de valeurs spéculatives, à diversifier entre plusieurs secteurs porteurs plutôt que de tout miser sur l'IA ou l'énergie, et à privilégier un investissement régulier et étalé dans le temps plutôt qu'une tentative de trouver le point d'entrée parfait. Cette approche, connue sous le nom de dollar cost averaging, limite l'impact d'un mauvais timing d'achat en lissant le prix moyen sur plusieurs versements. Enfin, un principe simple protège de bien des déconvenues : préférer les entreprises au modèle économique compréhensible et déjà rentables à celles qui promettent une rupture technologique sans encore générer de cash-flow positif.