Les SCPI exposent à cinq risques : liquidité, capital, revenus, frais et fiscalité
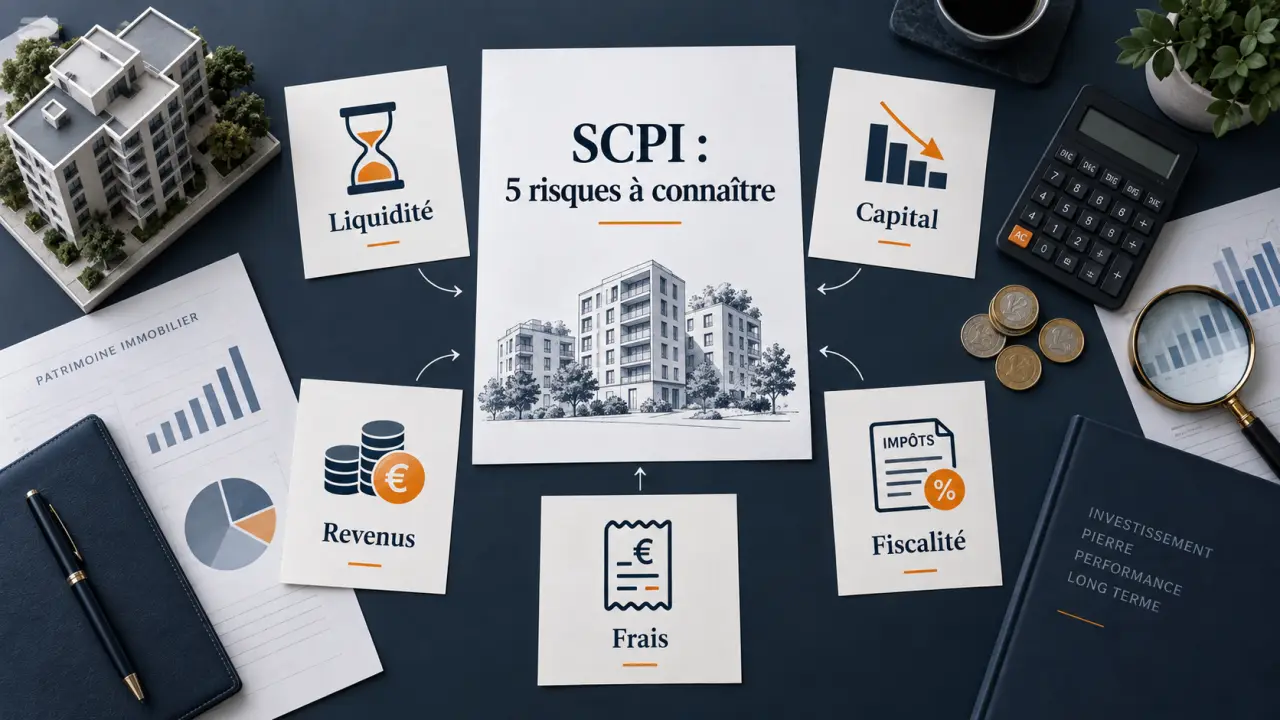
Les SCPI permettent d’investir dans l’immobilier sans acheter ni gérer directement un logement ou un local. Cette simplicité a toutefois un coût : l’épargnant ne maîtrise ni la liquidité de ses parts, ni le montant des revenus, ni leur fiscalité. Avant de souscrire, il faut donc examiner le rendement net, la durée de détention et sa capacité à supporter une éventuelle baisse de valeur.
Les inconvénients des SCPI à hiérarchiser avant d’investir
Une SCPI est un placement immobilier collectif non coté. La société de gestion acquiert et administre un patrimoine composé, selon sa stratégie, de bureaux, de commerces, d’entrepôts, d’établissements de santé ou de logements. Les associés perçoivent généralement des revenus trimestriels issus des loyers, après déduction des charges et des frais. Cette mutualisation limite l’impact d’un impayé ou d’un local vacant, mais elle ne supprime pas les risques du marché immobilier.
| Point de vigilance | Conséquence possible | Indicateur à examiner |
|---|---|---|
| Liquidité limitée | Revente retardée ou réalisée à un prix moins favorable | Modalités de retrait, parts en attente, marché secondaire |
| Capital non garanti | Baisse de la valeur des parts | Valeur de réalisation, valeur de reconstitution, évolution du prix |
| Revenus variables | Distribution trimestrielle en baisse | Taux d’occupation financier, report à nouveau, concentration locative |
| Frais et fiscalité | Rendement net inférieur au taux affiché | Frais de souscription, frais de gestion, régime d’imposition |
Le premier réflexe consiste à distinguer le taux de distribution du rendement réellement conservé. Le taux annoncé ne garantit ni les revenus futurs ni la performance après impôt. Il ne tient pas toujours compte non plus de l’effet des frais de souscription supportés à l’entrée.
Pourquoi une part de SCPI ne se revend pas comme une action
La sortie dépend des acheteurs et du mécanisme de la SCPI
Une part de SCPI n’est pas cotée en Bourse. Sa revente ne s’effectue donc pas instantanément. Dans une SCPI à capital variable, l’associé formule une demande de retrait ; les nouvelles souscriptions peuvent contribuer à financer ces retraits, selon les règles prévues. Dans une SCPI à capital fixe, la cession passe plus directement par un marché secondaire et un carnet d’ordres. Dans les deux cas, la liquidité dépend de l’offre et de la demande.
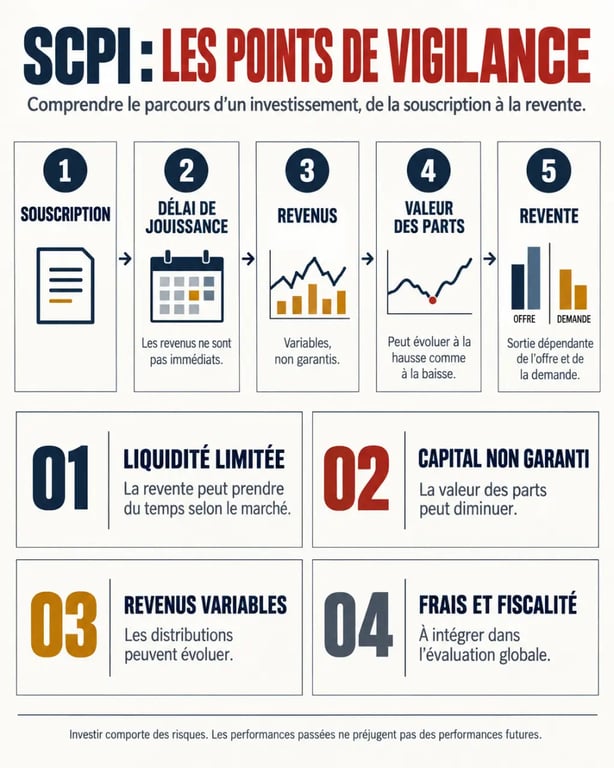
Un délai de cession de 2 à 6 mois est souvent évoqué dans une situation normale, mais il ne constitue pas une garantie. Si les demandes de retrait se multiplient et que les acheteurs se raréfient, l’attente peut s’allonger. Une baisse du prix de retrait ou une décote peut alors être nécessaire pour trouver une contrepartie. Investir une somme dont vous pourriez avoir besoin à court terme pour un projet, une réserve de sécurité ou le remboursement d’un prêt est donc inadapté.
Le délai de jouissance ralentit aussi le démarrage des revenus
Après la souscription, les revenus ne sont pas versés immédiatement. Un délai de jouissance de 3 à 6 mois peut s’appliquer. Il évite que les nouveaux associés perçoivent des loyers produits avant leur entrée au capital, mais il doit être intégré au calcul de la performance : pendant cette période, le capital est immobilisé sans distribution.
La liquidité repose sur l’équilibre entre les entrées et les sorties. Lorsque les demandes de retrait augmentent fortement et que les souscriptions ralentissent, la sortie des parts peut devenir plus difficile. Examiner les retraits en attente, les conditions de suspension éventuelle et la diversification des canaux de souscription aide à mesurer ce risque avant l’achat.
Capital, loyers et secteurs : trois risques qui se cumulent
Le capital n’est pas garanti. La valeur d’une part peut évoluer à la hausse comme à la baisse, notamment lorsque les expertises immobilières sont révisées, que les taux d’intérêt modifient les valorisations ou que certains immeubles deviennent moins attractifs. Une SCPI peut donc continuer à distribuer des revenus tout en voyant son prix de part diminuer. Le revenu et la valeur du capital doivent être analysés séparément.
Des revenus dépendants de l’activité locative
Les distributions proviennent des loyers effectivement encaissés. La vacance locative, les impayés, les franchises accordées aux locataires, une renégociation des baux, des travaux importants ou des charges plus élevées peuvent réduire le montant distribué. Le taux d’occupation financier renseigne sur la proportion de loyers effectivement facturés, tandis que le report à nouveau peut signaler l’existence d’une réserve utilisable pour lisser temporairement les distributions.
La diversification ne rend pas toutes les SCPI équivalentes
Une SCPI très exposée aux bureaux, à une zone géographique ou à quelques grands locataires est plus sensible à un choc ciblé. Le télétravail, par exemple, peut fragiliser certains immeubles de bureaux lorsque la demande locative recule. Les commerces dépendent davantage de leur emplacement et de leur fréquentation, tandis que la logistique, la santé ou le résidentiel suivent d’autres cycles. Les travaux de rénovation énergétique posent aussi un enjeu financier : ils peuvent améliorer la qualité future du patrimoine, mais peser temporairement sur la trésorerie et les revenus.
Frais et fiscalité : le rendement affiché n’est pas le rendement encaissé
Les frais de souscription des SCPI traditionnelles sont généralement annoncés dans une fourchette de 8 % à 12 %. Ils sont souvent intégrés à la différence entre le prix de souscription et la valeur de retrait, plutôt que prélevés séparément sur un compte. Une revente rapide peut donc être défavorable, même sans baisse du marché immobilier. Des frais de gestion sont ensuite prélevés sur les loyers. Ils peuvent s’ajouter à d’éventuels frais de cession ou aux coûts liés au mode de détention.
Comprendre le capital-investissement et les fonds FCPR, FCPI et FIP · Découvrez le fonctionnement du capital-investissement et les spécificités des fonds investissant dans des sociétés non cotées.
Une SCPI dite « sans frais de souscription » n’est pas nécessairement sans coûts. Sa structure tarifaire peut reposer davantage sur des frais de gestion ou de sortie. La comparaison doit porter sur l’ensemble des documents tarifaires, et pas seulement sur le libellé commercial.
En direct, les revenus peuvent alourdir l’imposition
Les revenus d’une SCPI détenue en direct sont généralement imposés dans la catégorie des revenus fonciers. Pour un associé soumis à une tranche marginale d’imposition de 30 %, l’ajout des prélèvements sociaux de 17,2 % peut porter la pression fiscale potentielle à 47,2 %, avant prise en compte de sa situation personnelle. Le micro-foncier, lorsqu’il est applicable, prévoit un abattement forfaitaire de 30 % dans la limite de 15 000 euros de revenus fonciers. Dans d’autres situations, le régime réel peut être plus adapté.
Les plus-values relèvent en principe du régime des plus-values immobilières des particuliers, avec une exonération totale d’impôt sur le revenu après 22 ans de détention et des prélèvements sociaux après 30 ans. Les SCPI européennes peuvent relever d’un traitement différent selon la localisation des immeubles et les conventions fiscales. L’assurance vie, le crédit et le démembrement modifient également l’équation, sans supprimer les risques économiques liés à la SCPI.
Décider si une SCPI correspond réellement à votre situation
Les SCPI conviennent rarement à une personne qui exige un capital garanti, un revenu fixe ou un accès immédiat à son épargne. Elles demandent un horizon long, souvent proche de 10 ans, pour laisser le temps aux frais d’entrée de s’amortir et éviter de dépendre d’une revente précipitée. Elles peuvent aussi être peu adaptées à un contribuable fortement imposé qui recherche avant tout un revenu net élevé en détention directe.
- Lire la note d’information, le rapport annuel et le dernier bulletin trimestriel.
- Comparer le patrimoine, les secteurs, les zones géographiques et les principaux locataires.
- Vérifier le taux d’occupation financier, les réserves, les travaux prévus et l’endettement.
- Comprendre la différence entre valeur de souscription, valeur de retrait, valeur de réalisation et valeur de reconstitution.
- Identifier précisément les frais, le délai de jouissance et les conditions de revente.
- Calculer un scénario prudent avec les revenus après fiscalité, l’absence de distribution initiale et une revente différée.
Enfin, il est utile de comparer la SCPI à l’immobilier locatif direct, mais aussi à des placements plus liquides ou moins risqués. La gestion déléguée et la diversification sont des atouts, mais elles ne compensent pas automatiquement une fiscalité lourde, une mauvaise adéquation avec vos besoins de liquidité ou une exposition trop concentrée à un segment immobilier fragile.