Bitcoin face aux crises : or numérique ou actif technologique ?
Le bitcoin est souvent présenté comme un « or numérique » capable de protéger l’épargne lorsque l’inflation accélère, que les banques vacillent ou qu’une crise géopolitique fragilise les circuits financiers. Cette image s’appuie sur des propriétés réelles, mais elle ne garantit ni stabilité des prix ni refuge immédiat. Pour comprendre son rôle en période de crise, il faut distinguer le protocole, le comportement du marché et l’usage que chaque détenteur peut en faire.
Le bitcoin est né de la défiance envers le système financier
Le premier bitcoin a été émis le 3 janvier 2009, dans le sillage direct de la crise des subprimes. Satoshi Nakamoto proposait alors un système de paiement entre particuliers, sans banque centrale ni intermédiaire chargé d’autoriser les transactions. L’objectif dépassait la création d’une monnaie sur Internet : les règles monétaires devaient pouvoir être vérifiées par tous.
Une blockchain pour enregistrer les transactions
La blockchain est un registre partagé qui conserve l’historique des transferts. Des participants au réseau vérifient les opérations selon des règles communes, plutôt qu’une institution unique. Une personne peut ainsi recevoir ou transférer des bitcoins sans dépendre, sur le plan technique, du réseau bancaire traditionnel. Cette résistance à la censure peut présenter un intérêt lorsque l’accès aux comptes, aux devises étrangères ou aux paiements internationaux devient plus difficile.
Cette autonomie ne supprime pas les contraintes. Une transaction nécessite une connexion, des frais de réseau et une gestion rigoureuse des clés cryptographiques. Le bitcoin n’élimine donc pas le risque : il transfère une partie de la responsabilité de l’institution vers l’utilisateur.
Une rareté programmée, pas une valeur garantie
Le protocole fixe une limite maximale de 21 millions de bitcoins. L’émission de nouvelles unités est réduite de moitié environ tous les quatre ans lors du halving. Cette prévisibilité contraste avec les monnaies fiat, dont la masse monétaire peut évoluer selon les décisions des banques centrales et les conditions économiques. Entre 2020 et 2025, la masse monétaire du dollar a progressé de 29 % et celle de l’euro de 24 %.
La rareté n’est toutefois pas une promesse de hausse. Elle crée une offre limitée, tandis que le prix dépend de la demande, de la confiance, de la liquidité disponible et du contexte réglementaire. Un actif rare peut rester très volatil si les acheteurs et les vendeurs modifient brutalement leurs anticipations.
Or physique, bitcoin, actions et liquidités : des réponses différentes à la crise
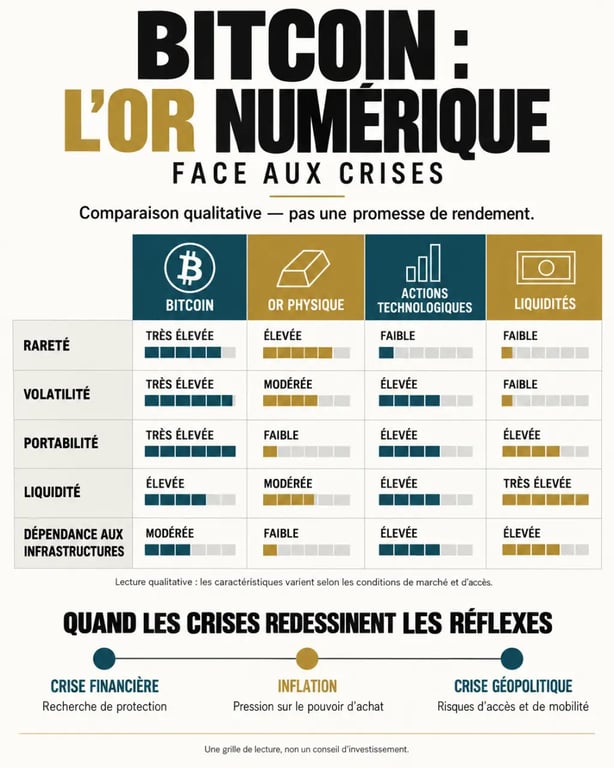
Comparer ces actifs suppose d’éviter une erreur fréquente : chercher un gagnant universel. L’or protège surtout par son ancienneté et sa faible dépendance au numérique. Le bitcoin mise sur sa portabilité et son offre plafonnée. Les actions technologiques offrent une exposition à la croissance des entreprises, tandis que les liquidités restent disponibles immédiatement. Aucun de ces actifs ne répond au même risque de la même façon.
| Actif | Atout principal | Limite en période de crise | Mode de conservation |
|---|---|---|---|
| Bitcoin | Offre limitée, transfert mondial, détention autonome possible | Forte volatilité et risque réglementaire | Plateforme ou hardware wallet |
| Or physique | Réserve de valeur historique et actif tangible | Transport, stockage et revente moins immédiats | Coffre, banque ou prestataire spécialisé |
| Actions technologiques | Exposition à la croissance des entreprises | Sensibilité aux taux et au recul de l’appétit pour le risque | Compte-titres ou enveloppe d’investissement |
| Liquidités en monnaie fiat | Disponibilité et faible variation nominale | Érosion du pouvoir d’achat avec l’inflation | Compte bancaire ou espèces |
À une hypothèse de 120 000 dollars par bitcoin, sa capitalisation mondiale atteindrait 2 400 milliards de dollars. Face à une valeur estimée de l’or physique de 23 000 milliards de dollars, sur la base d’une once à 3 300 dollars, cela représenterait environ 10 % du marché de l’or. Cet écart rappelle que l’expression « or numérique » décrit surtout une ambition de réserve de valeur, et non une équivalence de taille, de maturité ou de stabilité.
Pourquoi le bitcoin ne monte pas mécaniquement pendant une crise
Une crise financière, inflationniste ou géopolitique n’a pas un effet unique sur le bitcoin. La première réaction des marchés peut être une recherche de liquidités : les investisseurs vendent alors des actifs jugés risqués, y compris le BTC. Dans un second temps, la défiance envers une devise, un système bancaire ou des contrôles de capitaux peut renforcer l’intérêt pour un actif transférable sans intermédiaire.
Le livre blanc fondateur du Bitcoin · Lisez le document original de Satoshi Nakamoto qui présente le système de monnaie électronique pair-à-pair Bitcoin, avec ses traductions disponibles.
Un comportement parfois proche du Nasdaq
Le bitcoin suit parfois les actions technologiques, notamment dans les phases dites risk-on/risk-off. Quand les taux baissent, que la liquidité abonde et que les investisseurs recherchent de la croissance, les actifs risqués peuvent progresser ensemble. À l’inverse, lorsque les taux montent ou que l’aversion au risque domine, ils peuvent corriger simultanément. La corrélation avec le Nasdaq ou le S&P 500 n’est ni fixe ni permanente, mais elle limite l’idée d’une protection automatique contre chaque choc.
L’arrivée d’ETF et d’ETP facilite l’exposition au bitcoin par l’intermédiaire des marchés financiers. Elle élargit l’accès aux investisseurs institutionnels, mais peut aussi renforcer les liens avec les flux traditionnels. Le bitcoin devient alors à la fois une alternative technique aux infrastructures existantes et un actif négocié selon leurs mécanismes habituels.
Géopolitique : intérêt structurel, réaction incertaine
Une analyse couvrant 20 événements géopolitiques majeurs depuis juillet 2010 a comparé la performance du bitcoin sur les 50 jours suivant chaque événement à des fenêtres aléatoires de 100 jours. Cette méthode peut faire ressortir des tendances, mais elle ne permet pas de prédire le prochain mouvement. Chaque épisode combine des facteurs différents, comme la guerre, les sanctions, l’énergie, l’inflation, la politique monétaire et le sentiment des investisseurs.
Le levier le plus sous-estimé n’est pas forcément le cours, mais la portabilité patrimoniale. Quelques grammes d’or restent faciles à déplacer, mais une réserve importante impose souvent transport, déclaration, assurance et stockage. Des bitcoins correctement conservés peuvent être contrôlés depuis une sauvegarde de clé, puis déplacés sur des rails financiers alternatifs. Cette propriété devient pertinente lorsque le problème porte sur l’accès au patrimoine, et non sur la recherche d’une hausse rapide. Elle exige en contrepartie une discipline opérationnelle irréprochable.
Les risques à mesurer avant de voir le bitcoin comme une réserve de valeur
Le bitcoin n’offre ni rendement périodique, ni garantie publique, ni mécanisme d’indemnisation en cas de perte de clé. Sa valeur dépend de l’adoption et de la demande futures. Une allocation ne devrait donc pas remplacer les liquidités de précaution ou les actifs nécessaires à court terme.
Conservation directe ou exposition via un ETF
La détention directe permet de contrôler ses bitcoins avec ses propres clés, par exemple grâce à un hardware wallet. Elle réduit le risque de contrepartie lié à une plateforme, mais expose au risque de perte, de vol ou d’erreur de sauvegarde. Un ETF ou un ETP simplifie l’accès et la déclaration dans certains cadres, mais l’investisseur possède alors des parts d’un produit financier, pas nécessairement des bitcoins qu’il peut transférer sur la blockchain.
Une méthode simple pour éviter le mauvais réflexe
- Définir l’objectif : protection contre l’inflation, diversification, mobilité du patrimoine ou recherche de performance ne demandent pas la même exposition.
- Prévoir l’horizon : un actif volatil est mal adapté à une dépense proche ou à une épargne de sécurité.
- Évaluer le drawdown acceptable : la capacité à supporter une baisse compte davantage que la conviction au moment de l’achat.
- Diversifier les risques : le bitcoin, l’or, les actions et les liquidités ne remplissent pas la même fonction.
- Vérifier les règles locales : fiscalité, obligations déclaratives et encadrement des prestataires peuvent modifier fortement l’intérêt pratique d’une détention.
Le bitcoin est une réserve de valeur en construction, pas une assurance-crise
Le qualificatif d’or numérique décrit bien la rareté programmée du bitcoin, sa portabilité et son indépendance technique à l’égard d’un État. Il devient insuffisant dès que l’on parle de stabilité : l’or physique bénéficie d’un historique bien plus long et le bitcoin reste soumis à des variations de prix rapides.
En période de crise, le BTC peut jouer plusieurs rôles selon la nature du choc : actif spéculatif lors d’un mouvement de marché généralisé, alternative aux paiements traditionnels lorsque les infrastructures sont contraintes, ou réserve de valeur potentielle pour un horizon long. Le considérer avec lucidité consiste à ne pas lui demander de remplir seul toutes ces fonctions.