ETF immobilier : une exposition cotée pour diversifier sans acheter de bien
Un ETF immobilier permet d’investir dans l’immobilier sans gérer de locataire, financer un bien ou immobiliser une mise importante. En une seule transaction boursière, il donne accès à un panier de sociétés immobilières cotées. Cette simplicité ne doit pas faire oublier la nature du placement : il s’agit d’actions, exposées aux marchés, aux taux d’intérêt et parfois aux devises étrangères.
Un ETF immobilier investit dans les entreprises, pas dans des logements
Un ETF immobilier, aussi appelé tracker immobilier, est un fonds coté qui cherche à répliquer un indice composé de sociétés immobilières cotées. Il s’achète et se revend en bourse comme une action, pendant les heures d’ouverture du marché. L’investisseur détient des parts du fonds, et non une fraction directe d’un immeuble, d’un appartement ou d’un centre commercial.
SIIC françaises et REITs internationaux
Les titres présents dans un ETF immobilier sont souvent des SIIC en France et des REITs à l’international. Ces sociétés possèdent, exploitent ou financent des actifs comme des bureaux, des entrepôts logistiques, des commerces, des résidences étudiantes, des hôtels, des data centers ou des établissements de santé. Les SIIC doivent notamment reverser au moins 95 % de leurs revenus locatifs et 70 % de leurs plus-values de cession. Cette règle explique la place importante des dividendes dans le secteur.
Cette exposition diffère de l’immobilier résidentiel détenu en direct. Un ETF peut être largement orienté vers l’immobilier d’entreprise, avec des moteurs économiques propres : taux d’occupation, renouvellement des baux, valeur des actifs, coûts de financement et évolution des loyers. Il s’agit d’un ETF sectoriel, et non d’un placement diversifié sur l’ensemble du marché immobilier physique. Lire « immobilier » sur l’étiquette ne suffit donc pas : il faut examiner le contenu réel de l’indice.
La réplication d’un indice comme fil conducteur
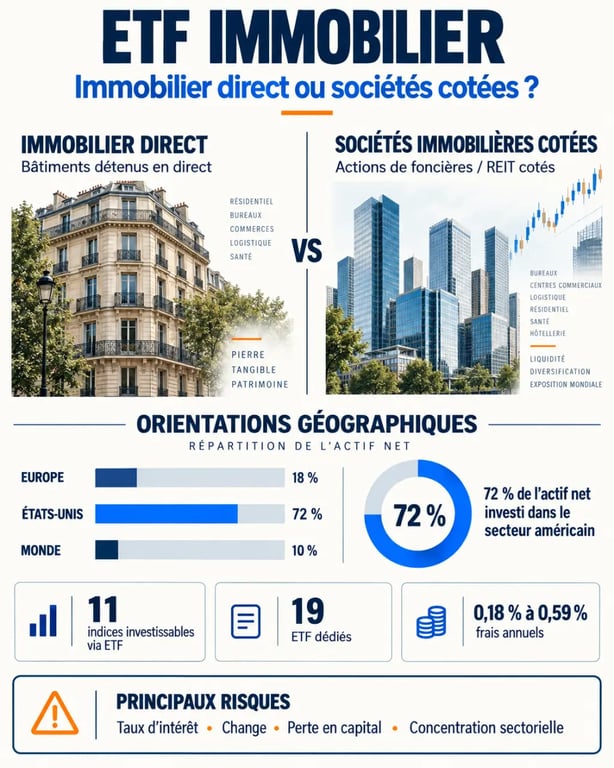
Le gestionnaire ne sélectionne pas librement quelques valeurs supposées prometteuses. Il suit les règles d’un indice, par exemple un indice européen, mondial ou américain de sociétés foncières. Le secteur real estate compte 11 indices investissables via ETF et 19 ETF dédiés. Le choix de l’indice détermine la géographie, la concentration et les segments immobiliers auxquels vous êtes exposé.
Ce que vous achetez réellement selon la zone géographique
Un même terme, « ETF immobilier », peut recouvrir des allocations très différentes. Un fonds Europe privilégiera les foncières européennes, tandis qu’un fonds monde intégrera aussi les États-Unis, l’Asie et d’autres marchés développés. Le marché américain domine, avec plus de 72 % de l’actif net investi dans le secteur. Un ETF mondial peut donc dépendre beaucoup plus des REITs américaines qu’on ne l’imagine.
Immobilier coté mondial, européen ou américain
| Orientation | Ce qu’elle apporte | Point de vigilance |
|---|---|---|
| Europe | Exposition à des sociétés et à des devises plus proches d’un investisseur en euros | Univers plus restreint et diversification internationale limitée |
| États-Unis | Accès au marché REIT le plus vaste et à de nombreux segments spécialisés | Risque de change dollar/euro et forte sensibilité aux conditions américaines |
| Monde | Répartition entre plusieurs pays et catégories d’actifs | Poids américain souvent élevé, à vérifier dans la fiche de l’indice |
Il faut aussi regarder les activités représentées dans le fonds. Entrepôts, tours de bureaux, réseaux de télécommunications, logements et centres de données ne réagissent pas tous aux mêmes cycles. Les principales lignes de l’ETF indiquent si l’exposition concerne surtout les usages numériques, la logistique du commerce, la santé ou les commerces physiques. Cette lecture est plus utile que le seul nom géographique du fonds.
Pourquoi l’ETF immobilier peut être utile, et ce qu’il ne protège pas
L’intérêt principal réside dans la diversification. Avec une seule ligne en portefeuille, il devient possible d’accéder à plusieurs sociétés immobilières cotées, alors que l’achat direct concentre le capital sur un emplacement, un bâtiment et quelques locataires. La liquidité est aussi supérieure : les parts peuvent être achetées ou vendues pendant la séance, contrairement à un bien immobilier physique.
Comprendre les ETF avant d’investir · Le guide pédagogique de l’AMF explique le fonctionnement, les avantages et les risques des ETF pour investir en connaissance de cause.
Des frais visibles, mais un rendement non garanti
Les frais de gestion annuels, ou TER, des ETF immobiliers se situent entre 0,18 % et 0,59 % par an. Ils sont prélevés directement dans la valeur du fonds. Comparez-les avec des indices et des expositions similaires. Un écart de frais, même modeste, peut peser sur la durée. Il ne doit toutefois pas faire oublier la qualité de la réplication, la taille du fonds, sa liquidité et son mode de distribution.
Un ETF à distribution verse les revenus encaissés, tandis qu’un ETF à capitalisation les réinvestit dans le fonds. Le premier peut répondre à une recherche de revenus périodiques ; le second facilite l’accumulation du capital. Dans les deux cas, un dividende n’est pas un rendement garanti. Son montant dépend des sociétés détenues et de l’évolution du marché.
Les risques spécifiques à accepter
- Perte en capital : la valeur des parts peut baisser, parfois fortement, sans garantie de revenir au niveau d’achat.
- Sensibilité aux taux : une hausse des taux peut renchérir le financement des foncières et réduire la valorisation de leurs actifs.
- Risque de change : une exposition hors zone euro peut augmenter ou réduire le rendement selon l’évolution des devises.
- Concentration sectorielle : l’ETF diversifie entre sociétés, mais reste concentré sur l’immobilier coté. Il ne remplace pas un ETF actions mondial.
PEA, compte-titres ou assurance-vie : l’enveloppe change la décision
Le compte-titres ordinaire offre généralement le choix le plus large. Selon l’intermédiaire, il peut donner accès à des ETF européens, américains ou mondiaux. En contrepartie, les revenus et les plus-values relèvent de la fiscalité applicable au compte-titres. Cette enveloppe est souvent la plus simple pour rechercher un indice précis.
Le PEA peut accueillir certains ETF immobiliers, mais l’éligibilité ne se déduit pas de la zone géographique affichée. Elle dépend notamment de la structure du fonds, de son investissement majoritaire en titres européens ou d’une réplication synthétique conforme. Le plafond de versements du PEA est de 150 000 €. Après la 5e année révolue, les gains sont exonérés d’impôt sur le revenu ; les prélèvements sociaux restent dus, au taux de 18,6 %.
L’assurance-vie peut aussi proposer des ETF en unités de compte. L’offre dépend alors du contrat, qui peut limiter les références disponibles ou ajouter ses propres frais. Avant de choisir, comparez le fonds et le coût total de détention : frais de l’ETF, frais de courtage éventuels, frais de gestion du contrat et fiscalité.
Une méthode courte pour comparer les ETF immobiliers
Ne sélectionnez pas un ETF uniquement parce qu’il a récemment affiché la meilleure performance. Ce résultat reflète une période passée et ne constitue pas une promesse. Une comparaison utile commence par votre objectif : compléter un portefeuille déjà mondial, privilégier l’Europe, limiter le risque de change ou loger le placement dans un PEA.
- Identifiez l’indice suivi : vérifiez sa zone géographique, le nombre de sociétés, les segments représentés et le poids des principales positions.
- Contrôlez la méthode de réplication : regardez si elle est physique ou synthétique, puis vérifiez l’éligibilité à l’enveloppe choisie.
- Comparez le TER et les coûts de transaction : les frais annuels ne représentent qu’une partie du coût réel.
- Choisissez la distribution ou la capitalisation : faites ce choix selon votre objectif de revenus ou de réinvestissement.
- Évaluez la place de l’immobilier dans votre allocation : un ETF sectoriel peut compléter un portefeuille, mais ne constitue pas nécessairement son socle unique.
Un ETF immobilier convient à ceux qui recherchent une exposition liquide et diversifiée à l’immobilier coté, tout en acceptant la volatilité des marchés actions. Le bon choix n’est pas forcément le fonds le moins cher ni celui qui a le mieux performé récemment. C’est celui dont l’indice, la devise, l’enveloppe et le niveau de risque correspondent à votre stratégie patrimoniale.