Fiscalité du PEE : les sommes exonérées et les règles à respecter pendant 5 ans
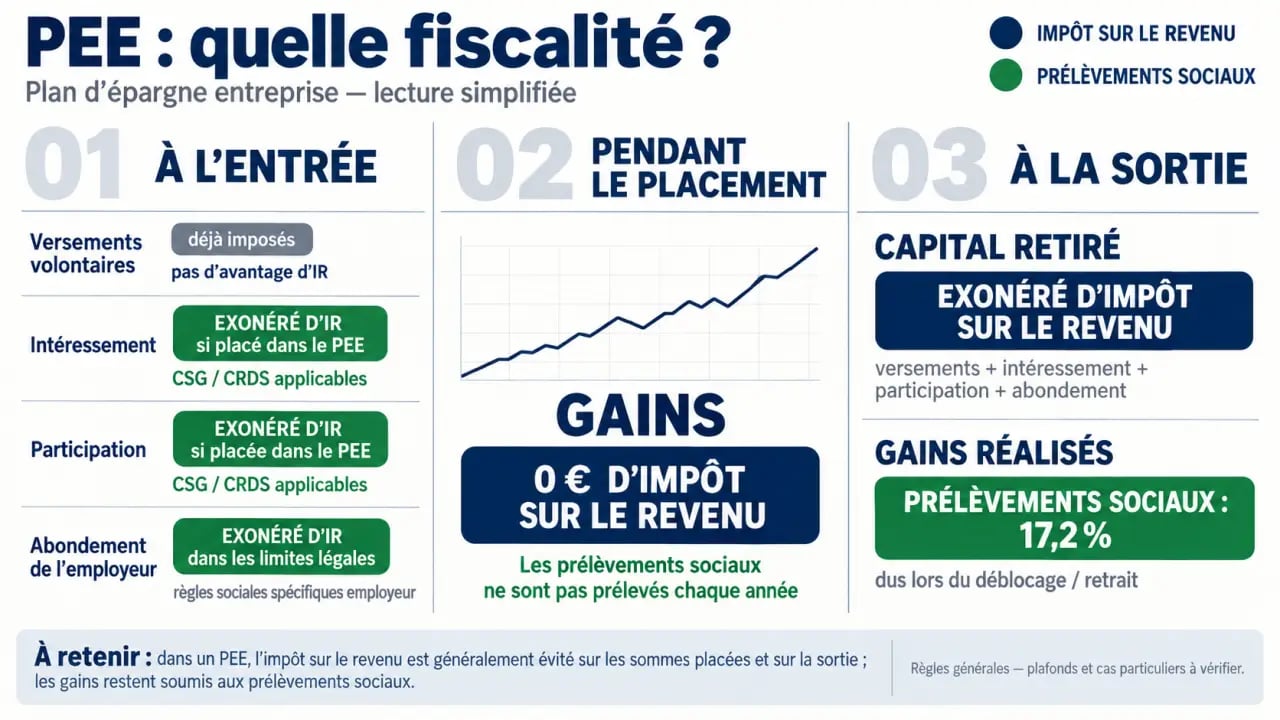
La fiscalité du PEE dépend de l’origine des sommes versées et du moment où elles sont retirées. Pour éviter une erreur de déclaration, il faut distinguer les versements personnels, les primes d’épargne salariale, l’abondement de l’employeur et les gains réalisés. En règle générale, le capital retiré n’est pas soumis à l’impôt sur le revenu, tandis que les plus-values restent soumises aux prélèvements sociaux.
Comprendre la fiscalité du PEE en un tableau
Le plan d’épargne entreprise permet de placer des primes d’intéressement ou de participation, des versements personnels et, selon les règles du plan, des jours issus d’un compte épargne-temps ou des sommes transférées. Les fonds sont en principe indisponibles pendant cinq ans. Ce délai s’apprécie toutefois versement par versement, et non sur l’ensemble du plan.
Quiz : Fiscalité du PEE
| Moment | Sommes concernées | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|---|
| À l’entrée | Versements volontaires | Pas de déduction fiscale | Pas de prélèvement spécifique lié au versement |
| À l’entrée | Intéressement, participation, abondement | Exonération possible si les conditions de placement sont respectées | CSG-CRDS applicable selon la nature de la somme |
| Pendant le placement | Gains et plus-values | Pas d’imposition tant qu’ils restent investis | Pas de prélèvement immédiat sur les gains |
| À la sortie | Capital et gains | Capital et gains exonérés d’impôt sur le revenu | Prélèvements sociaux sur les gains |
Le PEE n’est donc pas un dispositif dans lequel toutes les sommes seraient automatiquement défiscalisées. Chaque flux possède son propre traitement. La distinction entre versement, capital et gain permet de savoir ce qui relève du revenu imposable et ce qui est seulement soumis aux prélèvements sociaux.
À l’entrée : ce qui est imposable, exonéré ou plafonné
Les versements volontaires ne réduisent pas votre impôt
Les versements volontaires proviennent de votre salaire, de votre épargne disponible ou, dans certains cas, d’un transfert autorisé. Ils ne sont pas déductibles du revenu imposable. Verser 1 000 € sur un PEE ne diminue donc pas l’impôt sur le revenu de l’année, contrairement à certains versements effectués sur un PER.
Ces versements sont plafonnés à 25 % de la rémunération annuelle brute. Avant d’alimenter le plan, vérifiez le plafond indiqué par le teneur de compte ainsi que les règles prévues par l’accord d’entreprise. Un dépassement peut entraîner le refus ou le remboursement du versement.
Intéressement, participation et abondement : l’avantage fiscal du PEE
Lorsque l’intéressement ou la participation est versé directement sur votre compte bancaire, le montant entre en principe dans votre revenu imposable. Si vous choisissez de l’affecter au PEE dans le délai prévu, la somme peut être exonérée d’impôt sur le revenu. Vous renoncez alors à une disponibilité immédiate en échange d’une épargne bloquée et d’un traitement fiscal plus favorable.
L’abondement correspond au complément versé par l’employeur lorsque vous alimentez le plan. Il est lui aussi exonéré d’impôt sur le revenu dans les limites réglementaires et conventionnelles. L’entreprise ne peut toutefois pas l’accorder sans plafond. L’abondement est notamment limité par un plafond multiplicatif, qui peut atteindre trois fois le versement du salarié, ainsi que par un plafond annuel absolu.
La prime de partage de la valeur peut également, dans certains cas, être affectée à un PEE. Son régime dépend des conditions applicables à l’entreprise, de la date de versement et de la situation du salarié. Une PPV placée sur le plan n’est donc pas automatiquement exonérée dans toutes les situations. Les documents remis par l’employeur précisent le traitement applicable.
Pendant cinq ans : pourquoi les gains ne sont pas imposés chaque année
Les sommes placées sur un PEE sont généralement investies dans des fonds communs de placement d’entreprise (FCPE), parfois dans des actions de l’entreprise ou dans d’autres supports prévus par le règlement. Les dividendes réinvestis, les intérêts et les plus-values ne sont pas intégrés chaque année à votre déclaration de revenus tant qu’ils restent investis dans le plan.
PEE : fonctionnement, déblocage et règles fiscales · Consultez la fiche officielle sur le plan d’épargne entreprise, son déblocage et l’exonération d’impôt sur le revenu applicable aux gains, soumis aux prélèvements sociaux.
Cette absence d’imposition annuelle permet aux gains de rester placés et de produire eux-mêmes d’éventuels gains. La valeur de l’épargne peut toutefois évoluer à la hausse comme à la baisse selon les supports choisis. L’avantage fiscal ne supprime donc pas le risque financier. Avant d’investir, consultez le niveau de risque, l’horizon recommandé et les frais de chaque fonds.
Un PEE regroupe souvent plusieurs types de versements. Une prime d’intéressement, un versement personnel et un abondement n’ont pas nécessairement la même date de disponibilité. Chacun conserve son origine et apparaît dans le suivi du plan. Les avis d’option, les bulletins de paie et les relevés de situation permettent de reconstituer l’historique du capital, notamment en cas de changement d’employeur ou de question fiscale plusieurs années plus tard.
À la sortie : capital exonéré, gains soumis aux prélèvements sociaux
Après le délai de blocage, le retrait n’est pas imposé à l’impôt sur le revenu
À l’issue des cinq ans d’indisponibilité, vous pouvez retirer tout ou partie de votre épargne. La sortie du PEE s’effectue en capital. Le montant retiré, y compris les gains réalisés dans le plan, est exonéré d’impôt sur le revenu. Cette règle explique l’intérêt du PEE par rapport à un placement détenu hors enveloppe fiscale.
Cette exonération ne signifie pas que le retrait échappe à toute taxation. Les plus-values et revenus générés par les placements restent soumis aux prélèvements sociaux, au taux en vigueur lors du fait générateur. Le capital correspondant aux versements, à l’intéressement, à la participation et à l’abondement ne fait pas l’objet d’une seconde imposition à l’impôt sur le revenu au moment du retrait.
Le déblocage anticipé conserve en principe le même avantage fiscal
La loi prévoit plusieurs cas de déblocage anticipé : mariage ou conclusion d’un Pacs, naissance ou adoption d’un troisième enfant, divorce avec garde d’au moins un enfant, acquisition ou agrandissement de la résidence principale, rupture du contrat de travail, invalidité, décès ou situation de surendettement. Les conditions et les délais de demande varient selon le motif invoqué.
Lorsqu’il est autorisé, le déblocage anticipé ne remet généralement pas en cause l’exonération d’impôt sur le revenu applicable à la sortie. Les gains restent néanmoins soumis aux prélèvements sociaux. Avant toute demande, vérifiez le justificatif exigé et le délai auprès du teneur de compte. Certains motifs doivent être invoqués dans un délai déterminé, souvent de six mois.
Déclaration, contrôles et différences entre PEE, PEI et PEG
Vous n’avez pas à déclarer l’existence de votre PEE ni son encours dans votre déclaration de revenus. Un retrait régulier ou un déblocage anticipé conforme n’a pas, en lui-même, à être ajouté comme un salaire ou comme un revenu de capitaux mobiliers. Les prélèvements sociaux sur les gains sont normalement calculés au moment du remboursement par l’organisme gestionnaire.
Le principal point de vigilance concerne les primes. Si l’intéressement ou la participation vous a été payé directement, il doit être traité comme un revenu imposable selon les informations figurant sur votre déclaration préremplie et vos justificatifs. Si vous avez affecté la prime au PEE dans les conditions requises, vérifiez qu’elle n’a pas été ajoutée à tort à vos revenus imposables.
- PEE : plan mis en place au niveau d’une entreprise ;
- PEI : plan d’épargne interentreprises, commun à plusieurs entreprises ;
- PEG : plan d’épargne de groupe, destiné aux entreprises d’un même groupe.
Ces trois dispositifs suivent une logique fiscale comparable. La différence concerne surtout leur périmètre de mise en place, les entreprises concernées et les modalités prévues par l’accord. Le choix entre un versement volontaire, le placement d’une prime et un retrait dépend principalement de trois éléments : l’abondement disponible, le besoin de liquidité avant cinq ans et le niveau de risque des supports proposés.
Pour sécuriser votre déclaration, conservez les relevés du plan et les justificatifs liés à chaque versement. Ils permettent de distinguer le capital des gains, de vérifier la date de disponibilité des sommes et de contrôler le traitement fiscal appliqué lors d’un retrait. La règle à retenir reste simple : le PEE offre une exonération d’impôt sur le revenu dans certaines conditions, mais les gains demeurent soumis aux prélèvements sociaux.