PEE : 5 ans de blocage, quels risques, quels frais et quelles limites ?
Le principal inconvénient du plan d’épargne entreprise (PEE) tient à sa disponibilité limitée : les sommes versées sont en principe bloquées pendant cinq ans. Cette règle n’empêche pas le dispositif d’être intéressant, mais elle impose de ne pas y placer l’argent destiné aux dépenses imprévues, à un déménagement ou à un projet proche. Avant d’affecter une prime d’intéressement ou d’effectuer un versement volontaire, il faut aussi examiner le risque des supports, les frais et les conséquences d’un départ de l’entreprise.
Les limites du PEE à regarder avant de verser
Le PEE est un dispositif d’épargne salariale qui peut être alimenté par la participation, l’intéressement, des versements volontaires, un compte épargne-temps ou un transfert. L’employeur peut compléter les versements grâce à un abondement. Cet avantage peut être attractif, mais il ne fait pas disparaître les règles propres à ce placement collectif.
Calculateur d'abondement PEE
* Ces résultats sont des simulations basées sur des hypothèses de rendement. Ils ne constituent pas une garantie de performance future. Les prélèvements sociaux (17,2%) sont appliqués sur les plus-values.
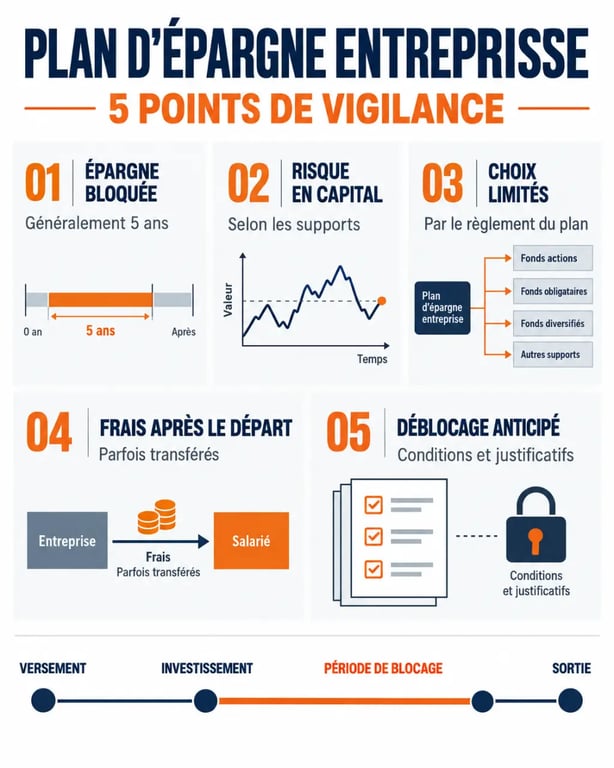
- Liquidité réduite : l’épargne reste bloquée pendant cinq ans, sauf dans les cas de déblocage anticipé prévus par la loi.
- Capital non garanti : les FCPE, SICAV et autres fonds proposés peuvent perdre de la valeur lorsque les marchés baissent.
- Choix restreint : le salarié choisit uniquement parmi les supports prévus par le règlement du plan, et non parmi tous les placements disponibles sur le marché.
- Frais parfois peu visibles : les frais de gestion sont intégrés à la performance et les frais de tenue de compte peuvent être transférés au salarié après son départ.
- Règles techniques : fiscalité, plafonds, délais et justificatifs de déblocage demandent une lecture attentive des documents du plan.
Un PEE ne remplace donc ni un compte courant suffisamment approvisionné ni une épargne de précaution disponible. Il convient davantage à un objectif à moyen terme, lorsque le salarié peut accepter une indisponibilité temporaire et une fluctuation de la valeur de ses placements.
Le blocage de cinq ans : une contrainte qui se prépare
Chaque versement est normalement bloqué pendant cinq ans à compter de son investissement. Cette durée peut convenir au financement d’un projet futur, mais elle devient pénalisante si l’argent doit être utilisé plus tôt. Une prime placée pour profiter d’un abondement ne doit donc pas être considérée comme une réserve mobilisable à tout moment.
Les cas où l’argent peut être récupéré avant l’échéance
Le déblocage anticipé est possible lors de certains événements personnels ou professionnels : mariage ou conclusion d’un Pacs, naissance ou adoption à partir du troisième enfant, divorce ou séparation avec garde d’au moins un enfant, invalidité, décès, rupture du contrat de travail, surendettement, achat ou travaux de la résidence principale, création ou reprise d’entreprise, ainsi que certaines situations de liquidation judiciaire. Les conditions et le délai de demande doivent être vérifiés dans le règlement du plan. Les justificatifs nécessaires doivent également être conservés.
La période pendant laquelle la demande est possible mérite une attention particulière. Certains droits naissent à la date de l’événement et la demande doit être formulée dans le délai applicable. Attendre d’avoir besoin des fonds pour consulter les modalités peut faire perdre une possibilité utile. Dès qu’un projet immobilier, une rupture de contrat ou une création d’activité se dessine, relire le règlement du PEE permet d’anticiper les pièces à fournir et de choisir entre la conservation et la récupération des avoirs.
Un départ ne ferme pas forcément le PEE
Une démission, un licenciement ou un départ à la retraite permettent généralement de demander le déblocage des avoirs. Le salarié peut aussi choisir de les laisser investis, selon les modalités prévues par le gestionnaire. Ce choix demande toutefois de vérifier les frais de tenue de compte : l’entreprise les prend souvent en charge pendant la présence du salarié, puis cette charge peut lui être transférée après son départ. Il faut alors comparer le coût de conservation, la possibilité de transfert et la qualité des supports proposés.
Peut-on perdre de l’argent sur un plan d’épargne entreprise ?
Oui. Le PEE ne garantit pas par nature un taux d’intérêt ou le capital investi : les sommes sont placées dans un portefeuille de valeurs mobilières. Leur valeur dépend des marchés et du support choisi. Un fonds monétaire n’a pas le même niveau de fluctuation qu’un fonds actions, un fonds obligataire ou un support diversifié. La diversification peut réduire une concentration excessive, mais elle ne supprime jamais le risque de perte en capital.
| Type de support | Risque principal | Point de vigilance |
|---|---|---|
| Monétaire | Rendement potentiellement faible | Peut ne pas compenser durablement l’inflation |
| Obligataire | Variation liée aux taux et aux émetteurs | Valeur non garantie |
| Diversifié | Fluctuation modérée à élevée | Composition réelle du fonds à examiner |
| Actions ou actionnariat salarié | Baisse parfois marquée des marchés | Éviter de concentrer le salaire et l’épargne sur une seule entreprise |
Avant de choisir un support, consultez son DICI. Ce document présente notamment le niveau de risque, la durée de placement recommandée, les frais et la répartition du portefeuille. Une erreur fréquente consiste à conserver l’allocation par défaut sans vérifier si elle correspond à l’échéance du projet. Plus la date d’utilisation des fonds approche, moins une forte exposition aux actions est confortable.
Frais et fiscalité : l’avantage n’efface pas tous les prélèvements
Les frais de gestion réduisent progressivement la performance du fonds. Ils sont parfois difficiles à repérer, car ils sont généralement intégrés à la valeur du support plutôt que prélevés séparément. Le règlement et les documents d’information indiquent aussi qui règle les frais de tenue de compte, d’arbitrage ou de transfert. Après un départ de l’entreprise, ces informations deviennent particulièrement importantes.
Sur le plan fiscal, les sommes placées dans les conditions prévues peuvent bénéficier d’une exonération d’impôt sur le revenu. Cela ne signifie pas qu’aucun prélèvement ne s’applique : les gains réalisés à la sortie restent soumis aux prélèvements sociaux, cités à 17,2 %. Il faut aussi distinguer le capital versé, l’abondement reçu et les plus-values. Ces éléments n’ont pas le même effet sur le montant réellement disponible.
L’abondement est le principal élément susceptible de compenser les contraintes du PEE. Il peut atteindre jusqu’à 300 % du versement du salarié, dans les limites du plan et des plafonds applicables. La limite citée pour le PEE est de 8 % du PASS. Par exemple, 100 € versés et 300 € ajoutés par l’employeur modifient fortement le montant investi. En revanche, sans abondement ou avec des frais élevés, immobiliser une prime est moins évident, surtout lorsqu’un besoin de liquidité existe.
PEE, PERCO et PERECO : ne pas confondre les horizons
Le PEE sert à constituer une épargne à moyen terme. Le PERCO, remplacé dans les nouvelles mises en place par le PERECO, vise principalement la retraite. Pour les comparer, il faut donc commencer par la date à laquelle l’argent doit être disponible, et non par le seul avantage fiscal annoncé.
| Dispositif | Horizon habituel | Disponibilité | Limite à anticiper |
|---|---|---|---|
| PEE | Moyen terme | Après cinq ans, ou dans certains cas de déblocage anticipé | Fonds immobilisés avant l’échéance |
| PERCO | Retraite | Principalement au départ à la retraite | Disponibilité plus lointaine |
| PERECO | Retraite | Principalement à la retraite, avec certains cas légaux de sortie anticipée | Engagement à envisager sur le long terme |
Un salarié qui envisage l’achat prochain de sa résidence principale doit préserver sa liquidité et étudier précisément les conditions de déblocage. À l’inverse, une personne qui dispose déjà d’une épargne de précaution et bénéficie d’un abondement significatif peut trouver le PEE pertinent, à condition de sélectionner des supports cohérents avec son horizon et son profil de risque.
Une méthode simple pour décider si le PEE vaut le blocage
- Séparez l’épargne de sécurité : conservez une réserve disponible avant tout versement volontaire.
- Chiffrez l’abondement : identifiez le versement minimal permettant d’obtenir le complément maximal de l’employeur.
- Lisez le règlement : vérifiez les frais, les supports, les règles d’arbitrage, la prise en charge après le départ et les modalités de déblocage.
- Adaptez le risque : choisissez les supports selon votre échéance réelle, et non selon leur seule performance passée.
- Comparez le montant net : mettez en regard la prime perçue immédiatement, l’avantage fiscal, l’abondement, les frais et les prélèvements sociaux sur les gains.
Le plan épargne entreprise devient intéressant lorsqu’il complète une situation financière stable et que l’abondement compense clairement l’indisponibilité. Si votre budget est tendu, si un projet proche exige des fonds certains ou si les supports proposés ne correspondent pas à votre profil, mieux vaut limiter le versement volontaire, voire privilégier une épargne plus liquide.